 Gest'
Pourquoi acheter ses bureaux plutôt que les louer ? Le comparatif
Acheter ses bureaux plutôt que les louer peut être intéressant si votre entreprise prévoit de rester longtemps au même endroit, dispose d’une trésorerie solide et souhaite constituer un patrimoine immobilier. Vous gagnez en maîtrise des lieux et remboursez un actif au lieu de verser un loyer à un tiers.
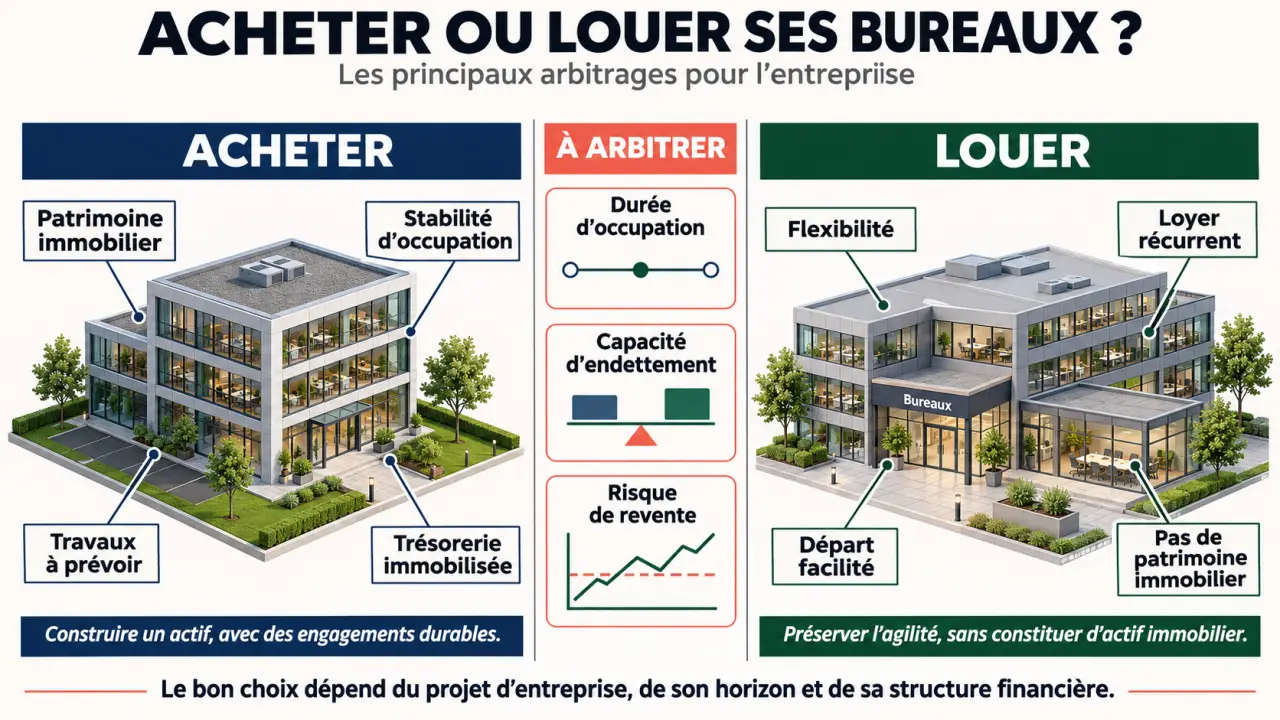
Mais l’achat n’est pas toujours le meilleur choix. Il immobilise des capitaux, ajoute des charges de propriétaire et rend un changement de locaux plus complexe. Si vos effectifs, votre activité ou votre implantation évoluent vite, la location peut mieux protéger votre capacité d’adaptation.
Achat ou location de bureaux : les critères qui font la différence
Le bon choix dépend moins du statut de propriétaire que de l’usage prévu et des ressources de votre entreprise. Avant de comparer des annonces, posez quatre questions :
Simuler le coût d’un achat ou d’une location de bureaux
Renseignez vos hypothèses pour comparer le coût économique et les sorties de trésorerie sur votre période d’occupation.
Résultats estimatifs
Coût économique simplifié — achat
- Intérêts totaux sur la durée du prêt
- Charges et taxes sur la période
- Valeur nette estimée à la revente (déduite)
Coût économique simplifié — location
- Loyers cumulés avec évolution annuelle
- Charges du locataire sur la période
- Frais d’installation et de départ
Trésorerie — achat
- Capital emprunté
- Mensualité estimée du prêt
- Échéances versées pendant l’occupation
- Capital restant dû à la fin de la période
- Produit de revente après remboursement du prêt
Trésorerie — location
- Loyers cumulés
- Charges du locataire
- Frais d’installation et de départ
Simulation indicative uniquement. Elle n’intègre pas automatiquement la fiscalité, le coût d’opportunité des fonds, les aléas de travaux ni l’incertitude sur la revente. Aucun choix n’est recommandé par ce calculateur. Faites valider vos hypothèses par un expert-comptable ou un professionnel du financement.
- Durée d’occupation : avez-vous de bonnes raisons de rester dans ce secteur pendant plusieurs années ?
- Surface : les recrutements, le télétravail ou une baisse d’activité peuvent-ils modifier fortement vos besoins ?
- Financement : après l’apport et les frais, conserverez-vous assez de trésorerie pour faire fonctionner et développer l’entreprise ?
- Objectif patrimonial : souhaitez-vous conserver un bien immobilier au-delà de son utilisation par l’activité ?
Un emplacement pratique aujourd’hui doit aussi rester attractif pour de futurs salariés, clients, locataires ou acquéreurs. L’accès aux transports et la possibilité de réorganiser les espaces comptent donc autant que la surface actuelle.
| Critère | Achat | Location |
|---|---|---|
| Trésorerie au départ | Apport, frais d’acquisition et éventuels travaux | Dépôt de garantie, installation et loyers |
| Coûts récurrents | Emprunt éventuel, taxes, entretien et charges de propriétaire | Loyer et charges prévues au bail |
| Souplesse | Départ possible, mais vente ou mise en location à organiser | Départ encadré par le bail, sans revente à gérer |
| Patrimoine | Un bien reste détenu, avec une valeur incertaine | Les loyers ne créent pas de propriété sur le bien |
| Aménagement | Plus d’autonomie, dans le respect des règles applicables | Liberté limitée notamment par le contrat et le bailleur |
Pourquoi acheter ses bureaux plutôt que les louer ?
Constituer un actif tout en occupant les locaux
Lorsque vous achetez à crédit, une partie des échéances rembourse le capital emprunté. À terme, le propriétaire détient un bien qu’il peut conserver, vendre ou louer. Ce patrimoine appartient à l’entité ou à la personne qui a acheté : il n’est donc pas nécessairement distinct de celui de l’entreprise.
La valeur du bien n’est toutefois pas garantie. Une baisse de l’attractivité du quartier, des travaux importants ou un marché moins favorable peuvent réduire le prix obtenu à la revente.
Maîtriser son implantation et ses aménagements
Être propriétaire évite de dépendre du renouvellement d’un bail pour continuer à occuper les lieux. Vous choisissez aussi plus librement la répartition des bureaux et les travaux utiles à votre activité.
Cette liberté reste encadrée : la destination du local, les règles d’urbanisme, les éventuelles autorisations et le règlement de copropriété peuvent limiter les transformations. La propriété ne dispense pas non plus des obligations applicables aux locaux accueillant des salariés ou du public.
Garder des options si l’entreprise évolue
Des bureaux devenus trop grands ne sont pas nécessairement perdus. Vous pouvez envisager de louer une partie des surfaces ou l’ensemble du bien après un déménagement ou une cessation d’activité. Cette solution suppose de trouver un occupant et de disposer de locaux adaptés à son usage.
Une partie divisible, avec des accès et des espaces utilisables séparément, offre davantage de possibilités qu’un plateau difficile à partager. C’est un critère à examiner dès la visite, avant même de connaître vos besoins futurs.
Les limites de l’achat : trésorerie, dette et revente
L’achat demande de financer le prix, mais aussi les frais d’acquisition, les garanties éventuelles du prêt et les travaux d’installation. L’apport réduit la trésorerie immédiatement disponible. L’emprunt ajoute des échéances et peut limiter l’accès à de nouveaux financements.
Le propriétaire assume aussi des dépenses qui ne disparaissent pas une fois le crédit remboursé : assurance, taxes, entretien, charges de copropriété et gros travaux éventuels. Un emprunt à taux fixe rend certaines échéances prévisibles, pas le coût total du bâtiment.
Enfin, un bureau ne se revend pas instantanément. Si l’entreprise doit déménager, elle peut devoir financer les nouveaux locaux avant d’avoir vendu les anciens. Louer le bien en attendant ne garantit pas non plus un revenu : il peut rester vacant ou nécessiter des travaux avant l’arrivée d’un occupant.
Le coût d’opportunité compte aussi : les fonds consacrés à l’immobilier ne servent plus à recruter, acheter du matériel ou absorber une baisse de chiffre d’affaires.
Quand la location est-elle préférable ?
La location convient souvent mieux à une entreprise récente, à une équipe en forte croissance ou à une activité dont l’organisation reste incertaine. Elle permet de choisir une surface pour les besoins actuels sans engager immédiatement le prix d’un immeuble.
Elle préserve généralement davantage de capitaux pour l’activité et évite de porter directement le risque de revente. Elle n’est pas pour autant sans engagement : le bail fixe notamment le loyer, la durée et les conditions de départ. Le dépôt de garantie, les frais d’installation et les charges restent à intégrer au budget.
Le locataire doit aussi tenir compte des clauses de révision du loyer et de la répartition des travaux. Un départ peut entraîner des frais de déménagement, de remise en état ou une période de chevauchement entre deux locaux.
Comment comparer le coût réel des deux solutions ?
Retenez une même durée d’occupation et des bureaux comparables. Séparez ensuite les sorties de trésorerie du coût économique : rembourser le capital d’un prêt réduit votre trésorerie, mais augmente aussi la part du bien que vous détenez.
- Pour la location : additionnez les loyers prévus, les charges et taxes supportées par le locataire, les frais d’installation et de départ. Tenez compte des évolutions de loyer prévues au bail et de la restitution éventuelle du dépôt de garantie.
- Pour l’achat : additionnez le prix, les frais d’acquisition, les intérêts et frais du financement, les charges, les taxes et les travaux. Déduisez ensuite la valeur nette de revente estimée à la fin de la période, après frais de vente et remboursement du capital restant dû si vous raisonnez en trésorerie.
- Ajoutez le coût des fonds mobilisés : comparez l’usage de l’apport immobilier avec les autres projets que cet argent aurait pu financer, sans supposer qu’ils produiront un rendement certain.
Pour éviter de compter deux fois le capital emprunté, utilisez une seule méthode : soit vous partez du prix total et des intérêts pour calculer le coût économique, soit vous partez de l’apport et de toutes les échéances pour suivre les flux de trésorerie. Dans le premier cas, déduisez la valeur de revente nette sans déduire une seconde fois le prêt restant.
Un exemple de comparaison, sans prévision de marché
Imaginez une entreprise qui compare deux options sur dix ans. En location, elle estime l’ensemble de ses loyers et charges à 240 000 €, auxquels s’ajoutent 10 000 € de frais d’installation et de départ : le total atteint 250 000 €.
À l’achat, elle retient un prix de 300 000 €, 30 000 € de frais et travaux initiaux, 50 000 € d’intérêts et 40 000 € de charges et travaux pendant la période. Si elle revend 300 000 € après frais de vente, son coût économique simplifié est de 120 000 €, avant fiscalité et coût d’opportunité. Ce calcul ne représente pas ses sorties de trésorerie annuelles : elles dépendent notamment de l’apport et du calendrier de remboursement.
Avec une revente nette de 220 000 € au lieu de 300 000 €, le coût économique passe à 200 000 €. L’écart avec la location se réduit avant même de valoriser les fonds immobilisés. Faites donc varier au minimum la durée d’occupation, les travaux et le prix de revente.
Quelle fiscalité prendre en compte ?
La comparaison ne se limite pas aux sommes versées. Les loyers et certaines charges peuvent être déductibles du résultat de l’entreprise locataire. En cas d’achat, les intérêts d’emprunt et certaines charges peuvent également être déductibles ; des amortissements peuvent concerner certaines composantes du bien. Le remboursement du capital emprunté ne constitue pas, à lui seul, une charge déductible.
Le traitement dépend notamment du propriétaire, de son régime fiscal et de l’opération. Il faut aussi intégrer les effets d’une future vente et de la TVA lorsqu’elle s’applique. Faites chiffrer les deux scénarios par votre expert-comptable avant de retenir une économie fiscale.
Qui doit acheter les bureaux ?
L’entreprise d’exploitation
La société achète et utilise directement les locaux. Cette organisation évite de créer un propriétaire distinct et de mettre en place un loyer entre deux entités. En contrepartie, le bien figure dans le patrimoine de l’entreprise : il reste lié à ses risques et peut compliquer la séparation entre vente de l’activité et conservation des murs.
Le dirigeant en nom propre
Le dirigeant peut détenir personnellement les bureaux et les louer à son entreprise. Le bien est alors distinct du patrimoine de la société, mais il entre dans celui du dirigeant. Le financement, les revenus locatifs et les risques liés à la propriété lui reviennent.
Une SCI ou une autre structure dédiée
Une SCI peut détenir le bien et le louer à l’entreprise. Cette séparation facilite la détention immobilière à plusieurs et permet d’envisager la cession de l’activité sans vendre automatiquement les murs. Elle ajoute toutefois une structure à gérer et ne supprime ni le risque immobilier ni les conséquences fiscales. Une holding peut aussi intervenir dans une organisation patrimoniale, sans être une solution universelle.
Quand l’entreprise loue un bien détenu par son dirigeant ou une structure liée, prévoyez un bail, un loyer cohérent avec le marché et des paiements traçables. Le montage retenu détermine qui supporte l’emprunt, qui perçoit le loyer, qui répond des risques du bien et comment il se vend ou se transmet.
Les étapes avant de vous engager
- Définissez le besoin : localisation, nombre de postes, salles de réunion, accueil du public et évolution possible des effectifs.
- Fixez une enveloppe complète : prix ou loyer, installation, charges, travaux et réserve de trésorerie après l’opération.
- Étudiez le bien : état du bâtiment, travaux prévisibles, charges de copropriété, règles d’usage et possibilité de diviser ou relouer les espaces.
- Comparez les financements et les scénarios : mesurez les mensualités, le capital restant dû et les conséquences d’un départ plus tôt que prévu.
- Choisissez le propriétaire avant l’acquisition : entreprise, dirigeant ou structure dédiée, en tenant compte du financement, des risques et du projet de transmission ou de cession.
En pratique, une entreprise stable qui peut conserver une réserve confortable après l’achat dispose d’un profil favorable à la propriété. Si le prochain recrutement, le télétravail ou un changement de marché peut remettre en cause la surface nécessaire, louer laisse davantage de temps pour choisir un actif adapté.
Questions fréquentes sur l’achat de bureaux
L’achat de bureaux pèse-t-il sur la trésorerie et la capacité d’endettement ?
Oui. L’apport et les frais réduisent la trésorerie disponible, et les échéances du prêt s’ajoutent aux autres engagements de l’entreprise, ce qui peut limiter l’accès à de nouveaux financements. Gardez une réserve après l’opération.
Les bureaux achetés forment-ils un patrimoine distinct de celui de l’entreprise ?
Cela dépend de l’acheteur. Si la société achète, le bien reste dans son patrimoine. S’il est acquis par le dirigeant ou par une SCI, il est distinct de celui de la société, mais appartient à son propriétaire.
Que faire de bureaux devenus trop grands ou inutilisés ?
Vous pouvez les louer en totalité ou en partie, ou les vendre. Dans les deux cas, il faut trouver un occupant ou un acquéreur, ce qui prend du temps. Des espaces divisibles facilitent la relocation.
Dans quels cas la location est-elle plus adaptée que l’achat ?
Elle convient mieux aux entreprises récentes, à celles dont les effectifs évoluent vite ou dont les besoins de surface restent incertains, et à celles qui préfèrent garder leurs capitaux pour l’activité.
Quels éléments fiscaux et juridiques vérifier avant d’acheter ?
Vérifiez qui sera propriétaire et son régime fiscal, la déductibilité des intérêts et des amortissements, la TVA et la fiscalité d’une revente. Examinez aussi la destination du local, les règles d’urbanisme, le règlement de copropriété et, si l’entreprise loue à une structure liée, le bail.