 Gest'
Nue-propriété : posséder un logement sans pouvoir l’habiter librement
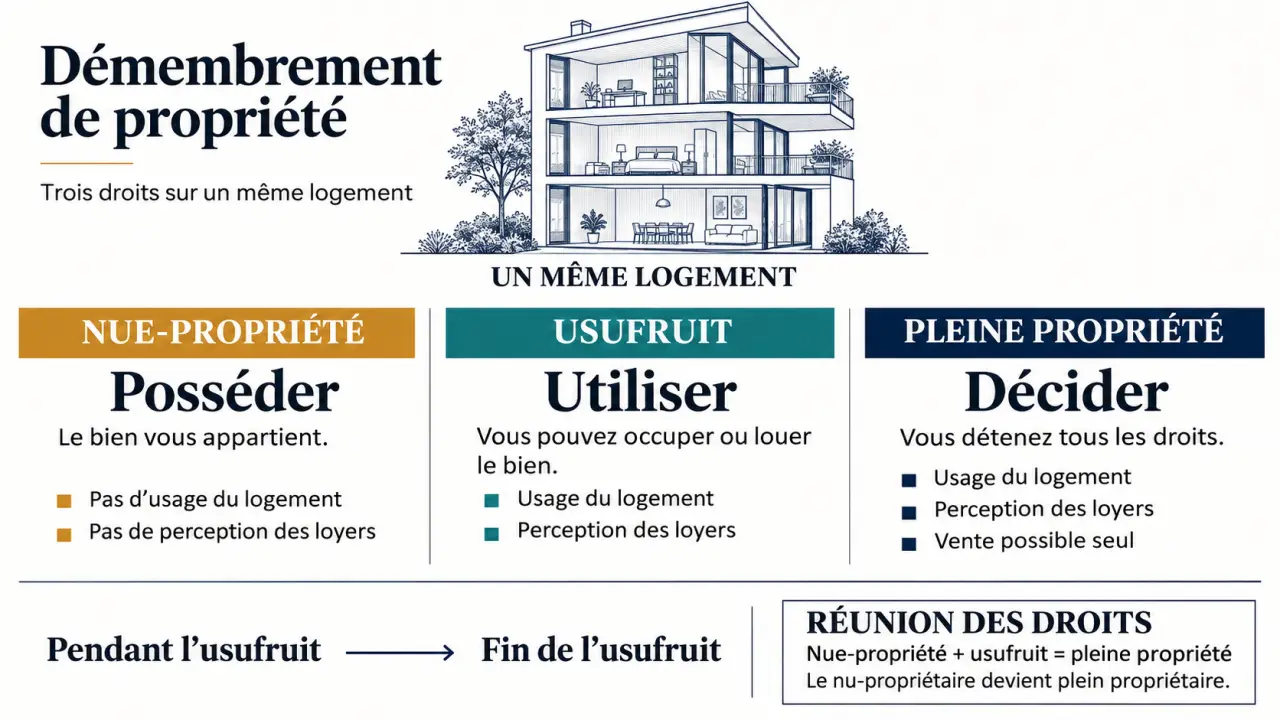
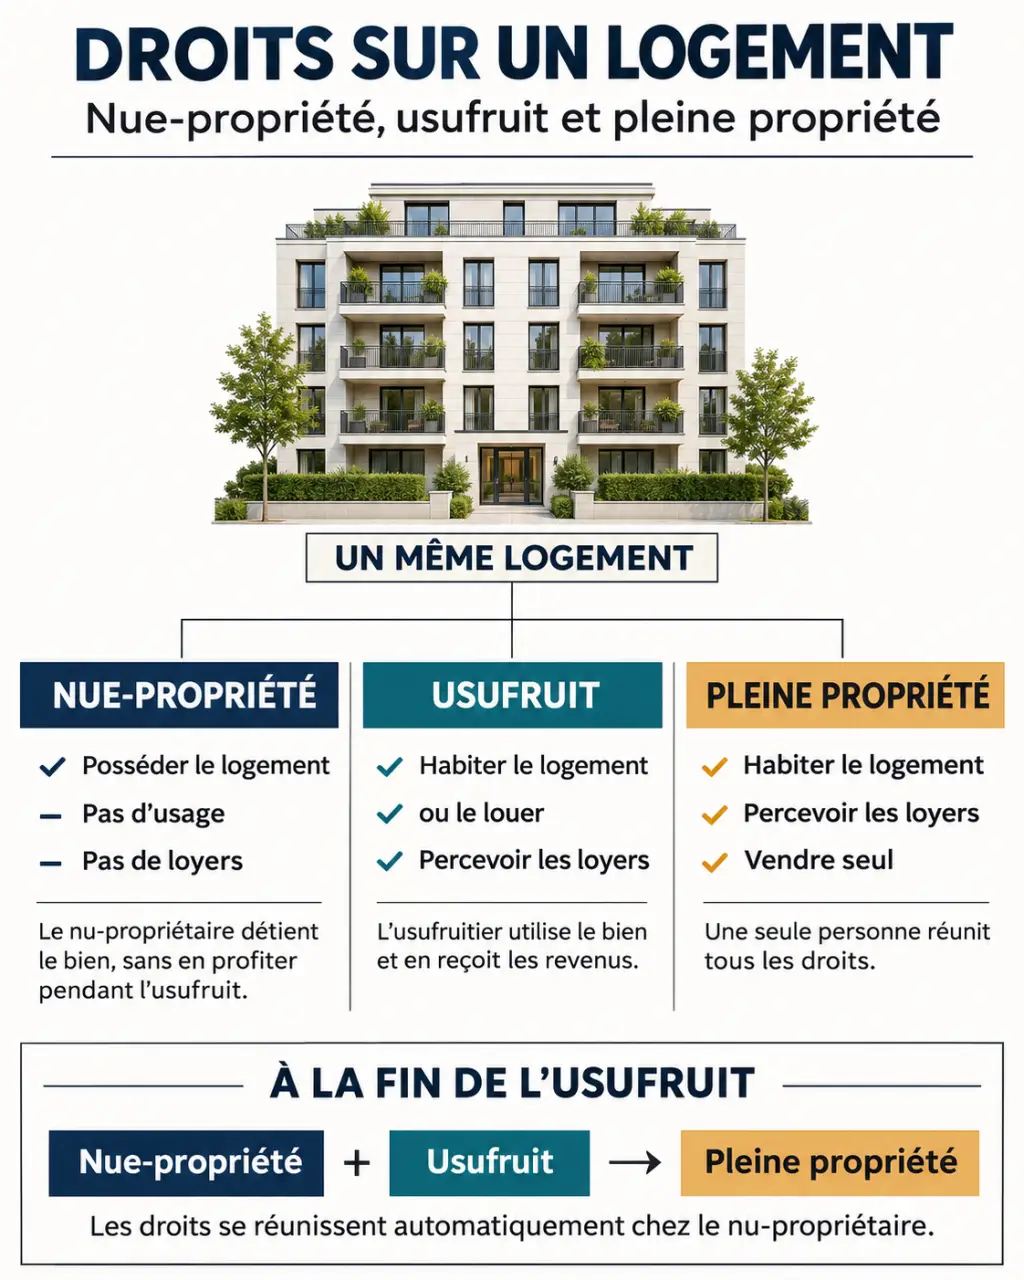
La nue-propriété est le droit de posséder un bien sans en avoir l’usage ni percevoir ses revenus. Ces deux prérogatives appartiennent à une autre personne : l’usufruitier. Le nu-propriétaire détient donc un patrimoine, mais ne peut pas, à lui seul, décider d’emménager dans le logement ou d’en encaisser les loyers.
Cette séparation, appelée démembrement du droit de propriété, intervient notamment lors d’une succession, d’une donation ou d’un investissement immobilier. Voici ce qu’elle change concrètement pour chacun.
Un même bien, deux droits qui se complètent
La pleine propriété réunit la possibilité d’utiliser un bien, d’en tirer des revenus et d’en disposer juridiquement. Le démembrement sépare ces prérogatives entre l’usufruitier et le nu-propriétaire. Il ne faut pas le confondre avec une indivision : chacun ne possède pas simplement une fraction identique du logement, mais un droit de nature différente.
| Droit détenu | Utiliser le logement | Percevoir les loyers | Vendre la pleine propriété seul |
|---|---|---|---|
| Nue-propriété | Non, sauf accord | Non | Non |
| Usufruit | Oui | Oui | Non |
| Pleine propriété | Oui | Oui | Oui |
Prenons une donation familiale : une mère donne la nue-propriété de son appartement à sa fille et conserve l’usufruit. Elle peut continuer à y vivre ou le louer et percevoir les loyers. Sa fille possède la nue-propriété, mais ne peut pas lui imposer de quitter les lieux.
Une séparation viagère ou temporaire
L’usufruit viager prend fin au décès de l’usufruitier. L’usufruit temporaire est constitué pour une durée déterminée ; il s’éteint au terme prévu, ou plus tôt dans certaines situations. Au décès d’un usufruitier personne physique, son usufruit s’éteint même si la durée initialement prévue n’est pas écoulée.
À l’extinction de l’usufruit, le nu-propriétaire récupère automatiquement la pleine propriété. Des formalités peuvent toutefois être nécessaires pour actualiser les documents immobiliers. Si le nu-propriétaire décède avant l’usufruitier, sa nue-propriété entre dans sa succession : cela ne met pas fin à l’usufruit.
Habiter, vendre, payer les travaux : les règles du quotidien
Disposer de son droit n’est pas disposer librement du logement
Le nu-propriétaire peut en principe vendre, donner ou transmettre sa nue-propriété, sous réserve des clauses applicables, notamment dans un acte de donation. L’acquéreur reçoit alors le même droit limité : l’usufruit existant continue. En revanche, vendre le bien en pleine propriété suppose l’accord des titulaires des deux droits.
Pour occuper le logement, le nu-propriétaire doit obtenir l’accord de l’usufruitier et préciser les conditions de cette occupation. Il ne peut pas davantage louer seul le logement en portant atteinte à l’usufruit. De son côté, l’usufruitier doit préserver la substance du bien ; certains actes, notamment certains baux, nécessitent un accord complémentaire.
Entretien, grosses réparations et taxe foncière
Selon les règles du Code civil, l’usufruitier assume en principe l’entretien courant. Les grosses réparations définies par l’article 606, notamment celles touchant les gros murs ou la réfection entière d’une toiture, relèvent en principe du nu-propriétaire. Une réparation importante n’est donc pas automatiquement une « grosse réparation » au sens juridique.
Cette répartition doit être lue avec l’acte constitutif : des clauses peuvent aménager certaines obligations. Les grosses réparations causées par un défaut d’entretien de l’usufruitier appellent également un traitement particulier. La taxe foncière est en principe établie au nom de l’usufruitier, même si une convention prévoit entre les parties un remboursement différent.
Imaginez les décisions relatives au logement comme des trajectoires en orbite autour d’un même patrimoine : occupation, entretien et vente n’ont pas le même centre de décision. Pour éviter les collisions, consignez dès le départ qui constate un dégât, commande les travaux, valide un devis et conserve les justificatifs. Cette organisation pratique complète utilement la répartition juridique des dépenses.
Valeur et fiscalité : distinguer le prix du bien et la base taxable
La valeur de la nue-propriété ne correspond pas à celle de la pleine propriété. Pour un achat, son prix tient notamment compte de la durée du démembrement, des revenus auxquels l’acquéreur renonce et des caractéristiques du bien. Des décotes de 30 à 40 % peuvent être proposées dans des montages immobiliers : elles ne constituent ni un barème obligatoire ni une garantie de rentabilité.
Donation et succession : le rôle de l’âge
Pour un usufruit viager, l’article 669 du Code général des impôts fixe un barème fiscal selon l’âge de l’usufruitier. Plus celui-ci est âgé, plus la valeur fiscale de la nue-propriété augmente. Ce barème sert notamment au calcul des droits de donation ou de succession ; il ne fixe pas automatiquement un prix de revente.
| Âge de l’usufruitier | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
Dans une donation avec réserve d’usufruit, les droits sont calculés sur la valeur transmise en nue-propriété, après les abattements applicables. Entre un parent et son enfant, l’abattement est de 100 000 euros, renouvelable tous les 15 ans, sous réserve des donations antérieures et des conditions légales.
Fin de l’usufruit et impôt sur la fortune immobilière
La réunion de l’usufruit à la nue-propriété par décès de l’usufruitier ou expiration du terme ne donne en principe pas lieu à de nouveaux droits de mutation. Cela n’exclut pas la vérification des conditions du montage initial par le notaire.
Pour l’IFI, dont le seuil d’assujettissement est de 1,3 million d’euros de patrimoine immobilier net taxable, le bien est généralement compris dans le patrimoine de l’usufruitier pour sa valeur en pleine propriété. Des exceptions existent, notamment pour certains usufruits issus d’une succession : la nue-propriété n’est donc pas systématiquement hors IFI.
Transmission ou investissement : vérifier que l’attente convient au projet
La donation avec réserve d’usufruit permet de transmettre progressivement un patrimoine tout en conservant son logement ou ses revenus. Dans une succession, le démembrement peut aussi organiser les droits du conjoint survivant et des enfants. Son intérêt dépend alors autant de l’équilibre familial que de la fiscalité.
L’impact de la longévité sur les valeurs de l’usufruit et de la nue-propriété · Une analyse juridique de l’incidence de l’allongement de la durée de vie sur l’évaluation fiscale de l’usufruit et de la nue-propriété.
L’achat en nue-propriété répond à une autre logique : acquérir aujourd’hui un droit destiné à devenir une pleine propriété plus tard. Des opérations immobilières prévoient un démembrement de 15 à 20 ans. Pendant cette période, le nu-propriétaire ne perçoit aucun loyer, mais doit financer son acquisition et les dépenses qui lui incombent.
Le mécanisme existe également pour des parts de SCPI. L’investisseur ne reçoit pas les distributions attachées à l’usufruit pendant le démembrement. Il reste exposé aux risques du placement : baisse de valeur des parts, liquidité limitée et revenus futurs non garantis.
Avant de signer, vérifiez particulièrement :
- la durée exacte et les modalités d’extinction de l’usufruit ;
- la répartition des travaux, assurances et frais ;
- l’état du bien et les conditions de restitution ;
- les possibilités de revente anticipée de votre droit ;
- votre capacité à immobiliser l’épargne sans revenu immédiat.
La décote rémunère une privation d’usage : ce n’est pas un gain acquis. Si vous avez besoin d’habiter rapidement le logement ou de compléter vos revenus, la nue-propriété risque de ne pas convenir. Une lecture de l’acte avec le notaire permet de confronter le mécanisme à votre situation réelle.