 Gest'
Donation et fiscalité : abattements, calcul des droits et déclaration
La fiscalité d’une donation dépend de la valeur transmise, de votre lien avec le bénéficiaire et des donations que vous lui avez déjà faites. Les droits sont calculés après déduction des abattements disponibles. Par exemple, un parent peut donner 100 000 € à chacun de ses enfants sans droits de donation si cet abattement n’a pas déjà été utilisé au cours des 15 dernières années.
Un don d’argent peut aussi bénéficier d’une exonération distincte, qui se cumule avec l’abattement lié au lien de parenté sous certaines conditions.
Donation : quelle valeur est soumise aux droits ?
Une donation est une transmission gratuite effectuée du vivant du propriétaire. La personne qui donne est le donateur ; celle qui reçoit est le donataire. La donation suppose l’acceptation du bénéficiaire et engage en principe définitivement le donateur.
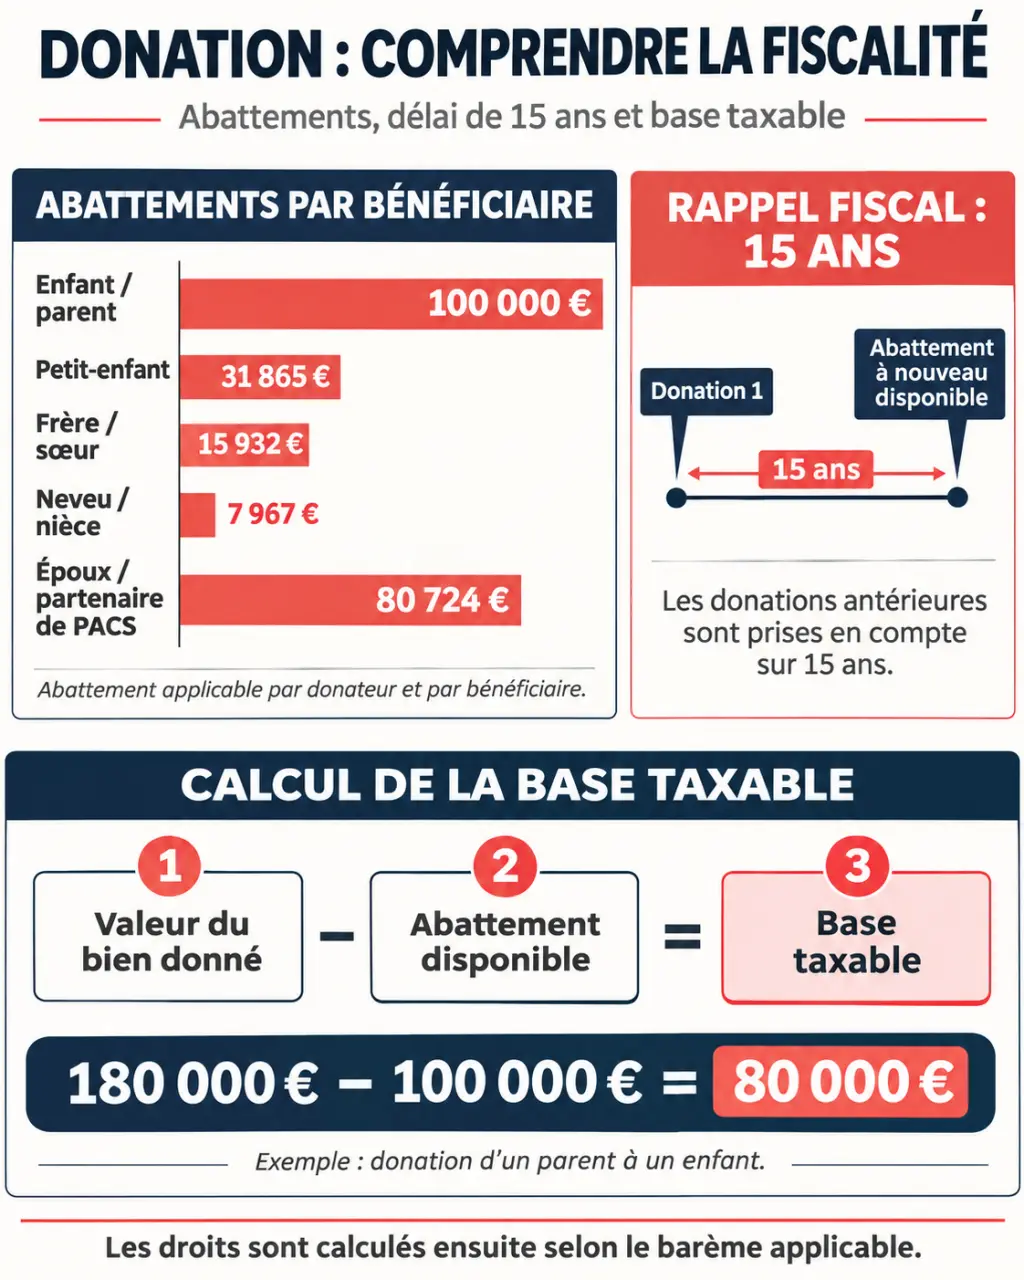
Vous pouvez transmettre de l’argent, des bijoux, un véhicule ou un bien immobilier. Pour estimer la base taxable, retenez la valeur du bien donné, puis déduisez les exonérations et abattements auxquels le bénéficiaire a droit. Si le résultat est nul, aucun droit n’est dû, mais la déclaration reste nécessaire.
Pour un logement, la valeur à retenir correspond à sa valeur vénale : le prix auquel le bien pourrait normalement être vendu à la date de la donation. Comparez-le à des ventes de biens similaires, en tenant compte de son état, de sa surface et de sa situation. Une sous-évaluation peut conduire à un redressement et à des intérêts de retard.
Quels abattements s’appliquent à une donation ?
Un abattement est une somme déduite de la valeur taxable avant le calcul des droits. Les montants ci-dessous s’apprécient pour une donation entre deux personnes déterminées.
| Bénéficiaire | Abattement lié au lien avec le donateur |
|---|---|
| Enfant | 100 000 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Époux ou partenaire de Pacs | 80 724 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
Comment fonctionne la période de 15 ans ?
L’administration tient compte des donations consenties par le même donateur au même bénéficiaire au cours des 15 années précédentes. La part d’abattement déjà utilisée pendant cette période n’est plus disponible pour la nouvelle donation.
Par exemple, si vous avez donné 60 000 € à votre enfant il y a dix ans en utilisant l’abattement parent-enfant, il vous reste 40 000 € d’abattement pour une nouvelle donation aujourd’hui. Si l’autre parent n’a rien donné à cet enfant, il dispose de son propre abattement.
Handicap : un abattement supplémentaire
Une personne remplissant les conditions fiscales liées au handicap peut bénéficier d’un abattement de 159 325 €, cumulable avec celui qui dépend de son lien avec le donateur. Il ne suffit pas de déclarer un handicap : celui-ci doit notamment empêcher la personne de travailler dans des conditions normales de rentabilité. Pour un mineur, il peut s’agir de l’impossibilité de suivre une instruction ou une formation professionnelle de niveau normal.
Comment calculer les droits de donation ?
La méthode comporte quatre étapes :
- Estimez la valeur du bien ou de la somme transmis.
- Identifiez les donations antérieures entre les deux mêmes personnes sur les 15 dernières années.
- Déduisez les exonérations et abattements encore disponibles.
- Appliquez à la base restante le barème correspondant au lien familial.
Le barème applicable entre parent et enfant est progressif : chaque taux s’applique seulement à la part de la base comprise dans la tranche correspondante. Les taux et les tranches diffèrent pour d’autres liens familiaux.
Entre époux ou partenaires de Pacs, un barème progressif s’applique également. Pour les frères et sœurs, les droits sont calculés selon un barème propre. Pour les parents plus éloignés et les personnes sans lien de parenté, un taux unique peut s’appliquer. Le lien familial détermine donc à la fois l’abattement et le mode de calcul des droits.
Exemple : un parent donne 120 000 € à son enfant
Supposons que le parent n’ait fait aucune autre donation à cet enfant pendant la période de rappel fiscal. Après l’abattement parent-enfant, la base taxable est de 20 000 €.
Pour calculer les droits, répartissez cette base entre les tranches du barème parent-enfant, puis additionnez les sommes obtenues pour chaque tranche. Le taux de la tranche la plus élevée atteinte ne s’applique pas à toute la base. Si l’abattement avait déjà été partiellement utilisé, la base et les droits seraient plus élevés. Les frais éventuels s’ajoutent aux droits.
Don d’argent : une exonération distincte à connaître
Un don familial de somme d’argent peut être exonéré jusqu’à 31 865 € par donateur et par bénéficiaire, sous conditions. Cette exonération est distincte de l’abattement lié à la parenté : les deux peuvent se cumuler.
Le donateur doit avoir moins de 80 ans. Le bénéficiaire doit être majeur ou mineur émancipé. Le dispositif concerne notamment les enfants, petits-enfants et arrière-petits-enfants ; en l’absence de descendants, il peut aussi profiter aux neveux et nièces, ou à leurs descendants par représentation. Il porte sur une somme d’argent, et non sur un logement ou un autre bien.
Un parent remplissant ces conditions peut ainsi transmettre à son enfant majeur 131 865 € en argent sans droits en cumulant l’exonération du don familial et l’abattement parent-enfant. Cet exemple suppose que les deux avantages sont entièrement disponibles. Le don doit être déclaré pour bénéficier de l’exonération.
Des exonérations temporaires peuvent aussi être prévues pour certains dons affectés à un usage particulier. Elles dépendent notamment de la date du don, de son montant et de l’emploi des fonds. Elles ne remplacent pas automatiquement les dispositifs permanents : leurs conditions et leur éventuel cumul doivent être examinés séparément.
Un cadeau doit-il être déclaré ?
Un présent d’usage n’est pas traité fiscalement comme une donation. Il s’agit d’un cadeau offert à l’occasion d’un événement pour lequel il est habituel de donner, comme un anniversaire ou un mariage, et dont la valeur reste raisonnable au regard de la situation du donateur.
Il n’existe pas de pourcentage automatique qui transforme une somme en présent d’usage. Le montant du cadeau, les revenus et le patrimoine du donateur, ainsi que les circonstances, comptent ensemble. Un cadeau très important peut donc être considéré comme une donation et devoir être déclaré.
Comment déclarer et payer les droits ?
Le bénéficiaire déclare un don manuel à l’administration fiscale, notamment depuis son espace particulier en ligne. Le don manuel peut concerner de l’argent, y compris par virement, ou certains biens meubles. Il ne permet pas de transmettre directement un immeuble.
La déclaration permet de déterminer les droits et de conserver la trace de la date du don. Déclarez également un don qui ne génère aucun impôt : l’abattement utilisé compte pour les donations ultérieures entre les mêmes personnes. Une déclaration tardive peut entraîner des conséquences fiscales, notamment des intérêts de retard.
Un délai de déclaration s’applique au don manuel. Son point de départ dépend notamment des circonstances dans lesquelles le don est porté à la connaissance de l’administration. Certaines situations permettent un traitement particulier : conservez les justificatifs du don et de sa date pour établir les formalités applicables.
En principe, le bénéficiaire paie les droits. Le donateur peut toutefois les prendre à sa charge. Pour une donation reçue par acte notarié, le notaire accomplit les formalités fiscales liées à l’acte. Les droits de donation ne doivent pas être confondus avec les frais d’acte : une opération sans droits peut tout de même entraîner des frais.
Quand le notaire est-il indispensable ?
La donation d’une maison, d’un appartement ou d’un terrain exige un acte notarié, y compris si vous souhaitez conserver certains droits sur le bien donné. Un don manuel d’argent, lui, ne l’exige pas. Le coût de l’acte s’ajoute aux éventuels droits fiscaux.
Questions fréquentes sur la fiscalité des donations
Une adoption donne-t-elle droit à l’abattement parent-enfant ?
Oui en cas d’adoption plénière : l’enfant adopté bénéficie de l’abattement applicable entre parent et enfant. L’adoption simple obéit à des conditions fiscales particulières ; son seul prononcé ne garantit pas toujours l’application du même régime.
Que signifie recevoir une donation par représentation ?
La représentation permet, dans certaines situations, à un descendant de prendre la place d’un parent pour l’application des règles fiscales. Elle peut modifier l’abattement et le barème applicables. Lorsque plusieurs bénéficiaires représentent une même personne, l’abattement correspondant peut être partagé entre eux.
Une donation sans droits est-elle sans conséquence pour la succession ?
Non. L’absence d’impôt ne règle pas à elle seule les conséquences civiles de la donation. La transmission peut devoir être prise en compte lors du règlement de la succession, notamment pour apprécier les droits des héritiers.