 Gest'
Conseiller en investissement immobilier : rôle, coût et choix
Un conseiller en investissement immobilier vous aide à définir une stratégie, à choisir un placement et à mesurer ses risques avant d’engager votre argent. Selon sa mission, il peut aussi rechercher un bien, étudier son financement, comparer les options fiscales et préparer la mise en location.
Son intérêt est de transformer un objectif, comme obtenir des revenus complémentaires ou préparer une transmission, en projet chiffré. Son accompagnement ne garantit toutefois ni la rentabilité ni la revente du bien. Avant de signer, examinez ses compétences, sa rémunération et le périmètre exact de sa prestation.
Quel est le rôle d’un conseiller en investissement immobilier ?
Ce professionnel accompagne les particuliers qui souhaitent investir dans la pierre. Il peut intervenir pour un premier achat locatif comme pour développer un patrimoine existant.
Calculer la rentabilité et le cashflow d’un investissement immobilier
Saisissez vos hypothèses pour obtenir une estimation avant impôt. Les montants sont exprimés en euros.
Résultats détaillés
- Coût total du projet
- —
- Loyers annuels
- —
- Rendement brut
- —
- Résultat annuel avant impôt et financement
- —
- Rendement avant impôt et financement
- —
- Cashflow mensuel avant impôt
- —
Résultat annuel = loyers annuels − charges − taxe foncière − vacance locative − entretien. Cashflow mensuel = résultat annuel ÷ 12 − mensualité de crédit.
Calcul pédagogique, hors fiscalité et autres éléments non saisis. Les résultats dépendent des hypothèses renseignées et ne constituent pas une recommandation de placement.
Le conseiller ne remplace pas nécessairement les autres intervenants. L’agent immobilier intervient notamment dans les transactions ; le courtier recherche un financement ; le notaire sécurise les actes et intervient sur les questions de propriété et de succession. Un conseiller en gestion de patrimoine peut, de son côté, examiner l’immobilier parmi l’ensemble de vos actifs. Une même personne peut cumuler plusieurs activités si elle dispose des habilitations nécessaires.
Comment se déroule son accompagnement ?
1. Faire le bilan avant de chercher un bien
Le conseiller commence par étudier vos revenus, vos dépenses, vos crédits et votre patrimoine. Il tient compte de votre épargne disponible sans supposer que vous devez la consacrer entièrement à l’achat : une réserve reste utile pour faire face à une réparation ou à une période sans locataire.
Il précise ensuite votre priorité : percevoir un revenu, préparer la retraite, rechercher une plus-value ou organiser la transmission. Il tient aussi compte de votre horizon de placement et de votre tolérance à une baisse de valeur ou à un effort d’épargne mensuel. Un investisseur qui souhaite récupérer rapidement son argent n’a pas les mêmes contraintes qu’un ménage qui achète pour conserver le bien longtemps.
2. Sélectionner un marché et analyser les biens
La recherche porte sur la demande locative, les loyers pratiqués pour des logements comparables et les possibilités de revente. Le conseiller examine aussi l’état du bien, ses diagnostics, les installations et les travaux à prévoir. Dans une copropriété, les dépenses déjà décidées et l’état des parties communes comptent autant que l’apparence de l’appartement.
Une analyse utile distingue les faits des hypothèses : prix demandé, loyer retenu, budget travaux et délai de relocation doivent apparaître dans le calcul. Le conseiller peut également participer à la négociation du prix si cette mission est prévue et s’il possède les habilitations nécessaires.
3. Préparer l’achat et la suite
L’accompagnement peut aller de la comparaison des financements jusqu’à la recherche d’un gestionnaire locatif. Il peut inclure le choix du mode de location, une projection fiscale et un point sur la transmission. Toutes ces prestations ne sont pas automatiques : leur présence dans le contrat détermine qui fait quoi après l’achat.
Quels placements le conseiller peut-il comparer ?
| Solution | Ce que vous détenez | Point fort | Point de vigilance |
|---|---|---|---|
| Location directe | Un bien immobilier | Choix du logement et maîtrise des décisions | Travaux, gestion et risque concentrés sur le bien |
| Investissement clé en main | Un bien, avec des prestations associées | Recherche et mise en location pouvant être déléguées | Coût du service et détail des prestations |
| SCPI | Des parts d’une société détenant des immeubles | Gestion déléguée et exposition à plusieurs actifs | Frais, valeur des parts et délai de revente non garantis |
Le registre officiel des intermédiaires autorisés · Vérifiez gratuitement l’immatriculation et l’autorisation d’un intermédiaire en assurance, banque ou finance.
Le clé en main n’est pas un placement distinct de la détention directe : c’est une façon de se faire accompagner pour acheter et éventuellement louer un bien. Avec une SCPI, vous ne choisissez pas individuellement les immeubles. Les revenus et le capital ne sont pas garantis, et la vente des parts peut prendre du temps.
Neuf ou ancien : que comparer ?
Le neuf peut limiter les travaux immédiats, mais son prix d’achat peut être plus élevé. L’ancien offre davantage de possibilités de rénovation, avec un budget travaux et des surprises à intégrer. Les frais d’acquisition donnent aussi un repère : comptez généralement 2 à 3 % du prix dans le neuf, contre 7 à 8 % dans l’ancien. Ce sont des ordres de grandeur, pas le coût complet du projet.
Le bon arbitrage porte sur le coût total, le loyer réaliste et les dépenses futures, plutôt que sur la seule différence de prix au mètre carré.
Location vide ou meublée ?
La location vide évite l’achat et le renouvellement du mobilier. La location meublée exige un équipement adapté et peut entraîner davantage de gestion. Le choix dépend de la demande locale, du budget d’équipement et du temps disponible. Il modifie aussi la catégorie fiscale des revenus : revenus fonciers pour la location vide, bénéfices industriels et commerciaux pour la location meublée.
Comment évalue-t-il la rentabilité et le financement ?
Le rendement brut rapporte les loyers annuels au coût d’acquisition. Il ne suffit pas pour décider : il faut ensuite déduire les dépenses supportées par le propriétaire et prévoir une marge pour la vacance et les travaux. Le cashflow mesure quant à lui ce qu’il reste chaque mois après les encaissements et les décaissements retenus, notamment le remboursement du crédit.
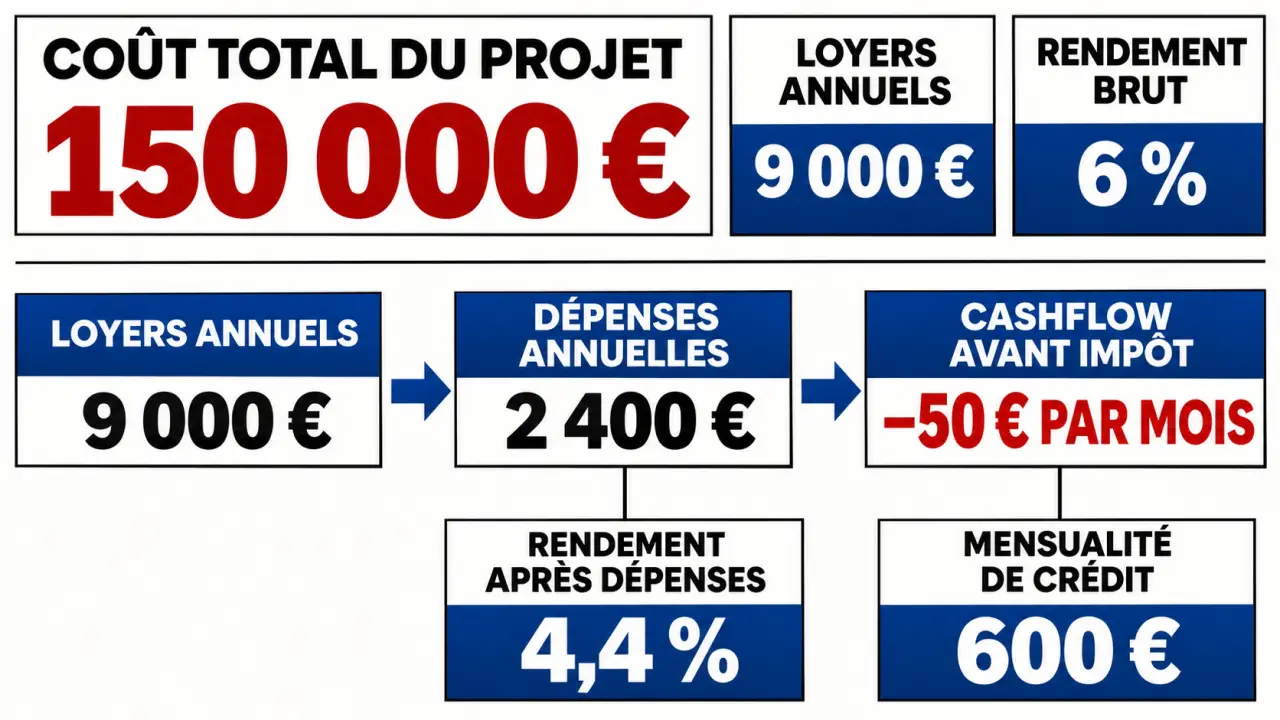
Exemple simplifié : un projet coûte 150 000 € tout compris et produit 750 € de loyer mensuel, soit 9 000 € par an. Le rendement brut est de 6 %. Si les charges, la taxe foncière, la vacance et l’entretien représentent ensemble 2 400 € par an, le rendement après ces dépenses descend à 4,4 %, avant impôt et financement. Avec une mensualité de crédit de 600 €, le cashflow devient négatif de 50 € par mois, avant impôt.
Ce scénario n’est pas une promesse : une réparation importante ou une vacance plus longue peut modifier le résultat. Une projection utile présente au moins une hypothèse centrale et une hypothèse dégradée, avec leurs chiffres.
Pour le financement, le conseiller estime la capacité d’emprunt et l’apport envisageable, puis compare les mensualités et le coût total. Dans un prêt amortissable, chaque échéance rembourse une partie du capital et des intérêts. Dans un prêt in fine, le capital est remboursé à l’échéance : il faut donc disposer d’une solution pour le régler. L’assurance emprunteur, les garanties et les frais de dossier entrent aussi dans le budget. L’accord de crédit reste une décision de la banque.
Quel accompagnement pour la fiscalité et la transmission ?
Le conseiller compare les régimes fiscaux compatibles avec votre projet. En location vide, l’analyse peut porter sur le micro-foncier ou le régime réel ; en meublé, sur le micro-BIC ou le réel. Au réel, certaines charges peuvent être prises en compte et, pour la location vide, un déficit foncier peut apparaître sous conditions. Le choix dépend notamment des recettes et des dépenses prévues.
Une économie d’impôt ne compense pas à elle seule un bien trop cher ou difficile à louer. La projection doit donc présenter le résultat immobilier avant l’avantage fiscal, puis son effet éventuel sur votre situation. Elle peut également intégrer l’impôt sur la fortune immobilière si votre patrimoine y est exposé.
Pour la transmission, le conseiller peut comparer une détention en direct avec d’autres organisations, comme une société civile immobilière ou un démembrement de propriété. Ces solutions changent la répartition des droits et les modalités de décision. Le notaire apporte l’analyse juridique et successorale nécessaire avant leur mise en place.
Comment choisir un conseiller et comprendre son coût ?
Le titre de conseiller en investissement immobilier ne désigne pas à lui seul une profession soumise à un statut unique. En revanche, les activités exercées peuvent être réglementées : une intervention dans une transaction immobilière, une intermédiation en crédit ou un conseil sur certains placements financiers ne relèvent pas des mêmes règles.
Le coût peut prendre la forme d’honoraires payés par le client, d’une commission liée à une vente ou à un produit, ou d’une combinaison des deux. Une prestation affichée sans honoraires directs n’est pas nécessairement sans coût économique. Une commission peut aussi inciter à privilégier certaines offres : demandez comment elle influence la sélection.
Avant de vous engager, obtenez une proposition écrite qui répond aux points suivants :
- Mission : audit seul, recherche, négociation, financement ou suivi après acquisition ?
- Rémunération : montant ou mode de calcul des honoraires, commissions reçues et moment où ils deviennent dus.
- Offre : biens sélectionnés sur le marché ou produits d’un nombre limité de partenaires ?
- Compétences : expérience sur le secteur visé et justificatifs correspondant aux activités exercées.
- Calculs : hypothèses de loyer, travaux, charges, vacance, fiscalité et scénario défavorable.
- Limites : prestations exclues, conditions de fin de mission et interlocuteur après l’achat.
Un bon signe : le professionnel accepte de comparer plusieurs solutions, y compris celle de différer l’achat si votre budget ou votre réserve de sécurité ne permettent pas d’absorber les risques.
Quand faire appel à un conseiller ?
Le moment le plus utile se situe avant la recherche active et avant toute offre d’achat. Vous pouvez alors fixer un budget complet, choisir les critères de sélection et éviter de construire le financement autour d’un bien déjà réservé. Un accompagnement plus tardif reste possible pour examiner une offre ou organiser la mise en location, mais il laisse moins de liberté pour modifier le projet.
Questions fréquentes
Pourquoi faire appel à un conseiller pour investir dans l’immobilier ?
Un investissement locatif engage souvent un crédit sur de longues années et lie plusieurs choix : le bien, le financement, la fiscalité et la gestion. Le conseiller apporte une vue d’ensemble et des calculs comparables entre plusieurs options, ce qui aide à écarter un projet qui ne tient que grâce à des hypothèses optimistes. Rien ne l’impose : un investisseur disponible et à l’aise avec ces calculs peut aussi procéder seul.
Un conseiller est-il utile pour un premier investissement ?
Le premier projet comporte le plus d’inconnues : capacité d’emprunt, charges, fiscalité, relation avec le locataire. Un bilan préalable permet de savoir si l’achat est raisonnable à ce stade, quel budget total retenir et quelle part d’épargne garder en réserve.
Le conseiller choisit-il le bien à ma place ?
Non. Il peut sélectionner des biens, les analyser et chiffrer leur rentabilité, mais la décision vous revient : c’est vous qui signez l’offre d’achat et le prêt. Vérifiez dans la proposition écrite si la recherche et la négociation font partie de la mission.