 Gest'
Structurer une holding pour optimiser sa fiscalité : mère-fille, intégration, cession et transmission
Pour structurer une holding en vue d’optimiser la fiscalité, partez de l’usage prévu pour les bénéfices : réinvestir dans des sociétés, financer une acquisition, préparer une vente ou transmettre votre entreprise. Une société mère soumise à l’impôt sur les sociétés peut, sous conditions, bénéficier du régime mère-fille ou de l’intégration fiscale. Le bon choix dépend des participations détenues, des flux prévus et de la durée du projet.
La holding ne supprime pas nécessairement l’impôt personnel : son intérêt est souvent de conserver des fonds dans le groupe pour les réinvestir. Avant de créer une société supplémentaire, comparez cet avantage à ses frais et à ses obligations.
Choisir une structure adaptée à votre objectif
Une holding est une société qui détient des titres d’autres sociétés. Vous pouvez créer la holding avant une acquisition, ou lui apporter des titres que vous détenez déjà. Dans le second cas, l’apport constitue une opération distincte dont les conséquences fiscales doivent être étudiées avant sa réalisation.
La structure peut prendre la forme d’une SAS, d’une SASU, d’une SARL ou d’une EURL. Le choix dépend notamment du nombre d’associés, des règles de décision souhaitées et de l’organisation de la direction. La forme juridique ne suffit pas à elle seule à ouvrir un avantage fiscal.
- Holding passive : elle détient principalement les participations et perçoit les revenus correspondants.
- Holding active : elle peut aussi exercer une activité propre, par exemple rendre des prestations de gestion à ses filiales.
- Holding animatrice : elle participe effectivement à la conduite de la politique du groupe et au contrôle de ses filiales. Facturer des services ne suffit pas automatiquement à obtenir cette qualification.
Pour documenter une animation réelle, conservez les décisions stratégiques, comptes rendus de direction, conventions et éléments qui montrent leur mise en œuvre.
IS ou IR : quel régime retenir ?
La holding soumise à l’impôt sur les sociétés, ou IS, est le cadre à étudier pour les régimes mère-fille et d’intégration fiscale présentés ci-dessous. Elle paie son propre impôt et conserve, après paiement, les fonds disponibles pour ses projets.
Avec une société relevant de l’impôt sur le revenu, ou IR, le résultat est en principe imposé entre les mains des associés. Ce fonctionnement répond à une logique différente et ne donne pas accès aux dispositifs décrits ici dans les mêmes conditions. Le choix dépend donc aussi de votre besoin de revenus personnels et de la possibilité de conserver les bénéfices dans le groupe.
Quel levier fiscal pour quel projet ?
| Votre objectif | Levier à étudier | Point décisif |
|---|---|---|
| Réinvestir les bénéfices d’une filiale | Régime mère-fille | Participation minimale et engagement de conservation des titres |
| Compenser des résultats dans un groupe | Intégration fiscale | Détention d’au moins 95 % et conditions communes aux sociétés |
| Vendre après apport de titres | Apport-cession | Report d’impôt et contraintes possibles sur le réinvestissement |
| Vendre une filiale détenue par la holding | Régime des titres de participation | Nature des titres et durée de détention |
| Préparer une transmission | Organisation du capital et éventuel pacte Dutreil | Activité éligible et engagements à respecter |
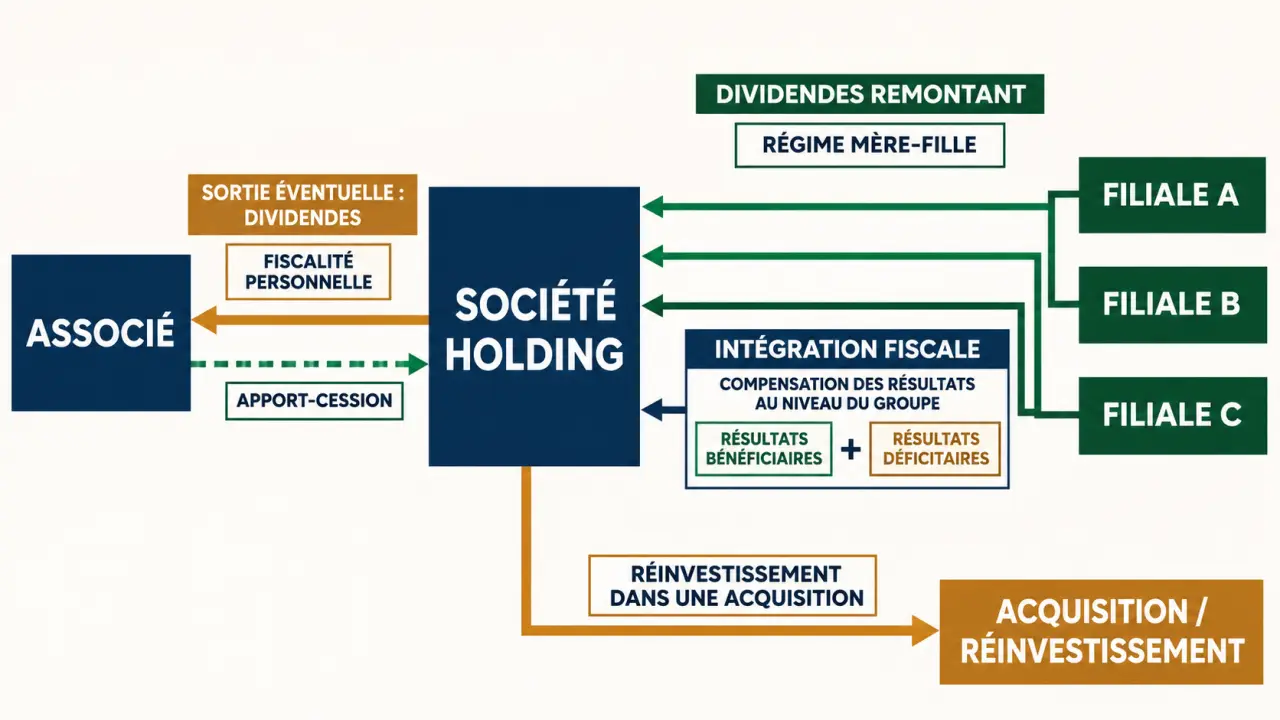
Le régime mère-fille porte sur des dividendes ; les deux mécanismes de cession concernent des plus-values, mais pas nécessairement celle du même contribuable.
Faire remonter les dividendes avec le régime mère-fille
Ce régime évite une grande partie de la seconde imposition lorsqu’une filiale distribue des bénéfices à sa société mère. Pour en bénéficier, la mère doit notamment être soumise à l’IS, détenir au moins 5 % du capital de la filiale et conserver les titres pendant au moins deux ans. Le régime suppose une option et le respect des autres conditions applicables aux titres et aux sociétés.
La majeure partie des dividendes éligibles est exonérée chez la mère. Une quote-part de frais et charges de 5 % reste toutefois comprise dans son résultat imposable.
Exemple : une filiale distribue 100 000 € à sa holding éligible. La quote-part réintégrée représente 5 000 €. Si elle est intégralement imposée au taux d’IS de 25 %, l’impôt correspondant est de 1 250 €. La holding dispose alors, dans cette hypothèse simplifiée, de 98 750 € après cet impôt pour ses frais, ses dettes ou ses investissements.
Ce calcul ne comprend ni l’impôt déjà payé par la filiale sur ses bénéfices, ni les autres charges et résultats de la holding. Il ne représente pas non plus l’impôt dû si l’argent est ensuite distribué à une personne physique. Dans certains groupes intégrés, une quote-part de 1 % peut s’appliquer aux dividendes concernés, sous conditions.
Choisir l’intégration fiscale pour compenser les résultats
L’intégration fiscale permet de calculer un résultat imposable d’ensemble à partir des résultats des sociétés membres, avec les retraitements prévus par les règles du régime. Elle peut être intéressante lorsqu’une société réalise des bénéfices et qu’une autre supporte des pertes ou des charges de financement.
La société mère doit notamment détenir au moins 95 % du capital des filiales intégrées, directement ou indirectement dans les conditions prévues. Les sociétés concernées doivent être soumises à l’IS et leurs exercices doivent être alignés. L’entrée dans le groupe suppose une option et le respect des formalités applicables.
Exemple simplifié : une filiale réalise 100 000 € de bénéfice fiscal et une autre enregistre 40 000 € de déficit. En l’absence d’autres résultats ou retraitements, le résultat d’ensemble est de 60 000 €. Sans intégration, chaque société détermine séparément son résultat et le déficit de l’une ne s’impute pas immédiatement sur le bénéfice de l’autre.
L’intégration ajoute une gestion déclarative et des calculs propres au groupe. Elle ne transforme pas les sociétés en une seule entité juridique : chacune conserve sa comptabilité et ses obligations. Comparez le gain attendu à ces coûts, notamment si toutes les sociétés sont régulièrement bénéficiaires.
Financer une acquisition ou un nouveau projet
Une holding peut acheter les titres d’une société avec ses fonds propres et, si nécessaire, un emprunt. Les dividendes qu’elle reçoit peuvent ensuite contribuer au remboursement de sa dette. Le régime mère-fille peut limiter l’imposition de ces dividendes au niveau de la holding, si ses conditions sont remplies.
Le remboursement dépend toutefois des distributions possibles et de la trésorerie disponible. Une filiale ne peut pas être considérée comme une caisse librement accessible : une distribution suppose notamment des sommes distribuables et une décision régulière. La holding peut aussi acquérir d’autres titres ou financer une filiale, dans un cadre juridique adapté.
Avant d’emprunter, établissez un plan de trésorerie qui distingue les dividendes espérés, les intérêts, le remboursement du capital et les frais de la holding. Prévoyez également une hypothèse où la filiale ne distribue rien pendant une période.
Cession : distinguer apport-cession et vente par la holding
Vous apportez vos titres avant leur vente
Dans un apport-cession, vous apportez vos titres à une holding que vous contrôlez, puis celle-ci peut les céder. Sous les conditions du dispositif, la plus-value constatée lors de votre apport bénéficie d’un report d’imposition : l’impôt n’est pas effacé, son paiement est différé tant que le report subsiste.
Si la holding revend les titres apportés dans les trois ans suivant l’apport, le maintien du report suppose en principe de réinvestir au moins 60 % du produit de cession dans les deux ans suivant la vente. Le réinvestissement doit notamment financer une activité économique éligible ou certaines acquisitions de titres de sociétés opérationnelles. Les biens ou titres acquis doivent aussi respecter les conditions de conservation applicables. Un simple placement financier ne suffit pas.
Si la holding vend après ce délai de trois ans, cette obligation de réinvestissement liée à la vente ne s’applique en principe pas. D’autres événements peuvent néanmoins mettre fin au report. Conservez le suivi de la plus-value personnelle, des dates, du produit de cession et des justificatifs de réinvestissement.
La holding vend des titres qu’elle détient
Il s’agit ici de la plus-value réalisée par la société holding, et non de votre plus-value personnelle d’apport. Un régime de long terme peut s’appliquer à certains titres de participation dès lors qu’ils sont détenus depuis deux ans au minimum. Il prévoit notamment une quote-part de frais et charges de 12 %, prise en compte dans le résultat imposable selon les règles du dispositif.
La qualification des titres ne découle pas du seul nom donné à la participation dans les comptes. La durée de détention et les caractéristiques de l’opération comptent aussi. Une même opération peut donc nécessiter le suivi séparé du report personnel et de la fiscalité de la holding.
Sortie d’argent, TVA et transmission : les limites à anticiper
La holding ne rend pas les dividendes personnels exonérés
L’argent reçu par la holding appartient à la société. Si elle vous verse ensuite des dividendes, ceux-ci sont soumis à votre fiscalité personnelle. Une rémunération suit, elle aussi, ses propres règles fiscales et sociales. Le bénéfice du régime mère-fille ne s’étend pas automatiquement à cette seconde distribution.
La holding convient donc particulièrement à un projet de capitalisation ou de réinvestissement. Si vous avez besoin de retirer rapidement l’essentiel des bénéfices pour vivre, calculez le coût total des deux étapes, sans oublier les frais annuels de la société.
La TVA dépend des activités réelles
La simple détention de titres et la perception de dividendes ne donnent pas automatiquement droit à la récupération de la TVA sur les dépenses. Une holding qui fournit des prestations économiques à ses filiales peut avoir des droits à déduction, mais ceux-ci dépendent notamment de l’utilisation des dépenses et de la nature des opérations réalisées. Des prestations réelles, des conventions et une facturation cohérente sont essentielles.
Préparer la transmission sans présumer l’éligibilité au Dutreil
Transmettre les titres d’une holding peut permettre d’organiser progressivement la répartition du capital familial. Le pacte Dutreil peut être envisagé lorsque ses conditions sont réunies, notamment celles relatives à l’activité et aux engagements de conservation. La qualification de holding animatrice repose sur une animation effective, pas seulement sur une clause des statuts.
Le dispositif suppose notamment une activité éligible et le respect d’engagements de conservation des titres. Une fonction de direction doit aussi être exercée dans les conditions prévues. Une holding passive ne bénéficie pas automatiquement du traitement d’une holding animatrice : la détention indirecte de l’entreprise obéit à ses propres conditions. Le non-respect des engagements peut remettre en cause l’avantage fiscal.
Les étapes à suivre avant de créer ou restructurer
- Définissez les flux : sommes à laisser dans le groupe, besoins personnels, investissements et éventuel emprunt.
- Dessinez le capital cible : identifiez les associés, les sociétés détenues et les pourcentages avant et après l’opération.
- Comparez les régimes : testez séparément l’intérêt du mère-fille et de l’intégration, puis les effets d’une vente ou d’une transmission envisagée.
- Chiffrez la structure : ajoutez les frais de création, de comptabilité, de gestion juridique, de financement et de conseil au coût fiscal. Distinguez les dépenses initiales des frais récurrents, comme les comptes annuels et les déclarations, ainsi que des coûts éventuels de restructuration ou de fermeture.
- Organisez le suivi : conservez les décisions, conventions, justificatifs d’activité, options et dates de détention nécessaires aux régimes choisis.
Le montage doit répondre à un objectif économique ou patrimonial réel et être mis en œuvre conformément à cet objectif. Une opération artificielle ou des prestations fictives exposent à une remise en cause fiscale. Un accompagnement juridique et fiscal avant toute restructuration permet de sécuriser les choix, en particulier lorsqu’une cession ou une transmission est proche.