 Gest'
Comment calculer la rentabilité réelle d’une colocation ?
Pour calculer la rentabilité réelle d’une colocation, partez des loyers que vous pouvez effectivement encaisser, retirez les dépenses du propriétaire, puis rapportez le résultat au coût complet du projet. Calculez ensuite l’effet de l’impôt et du crédit : un bien rentable avant financement peut encore vous demander un effort d’épargne chaque mois.
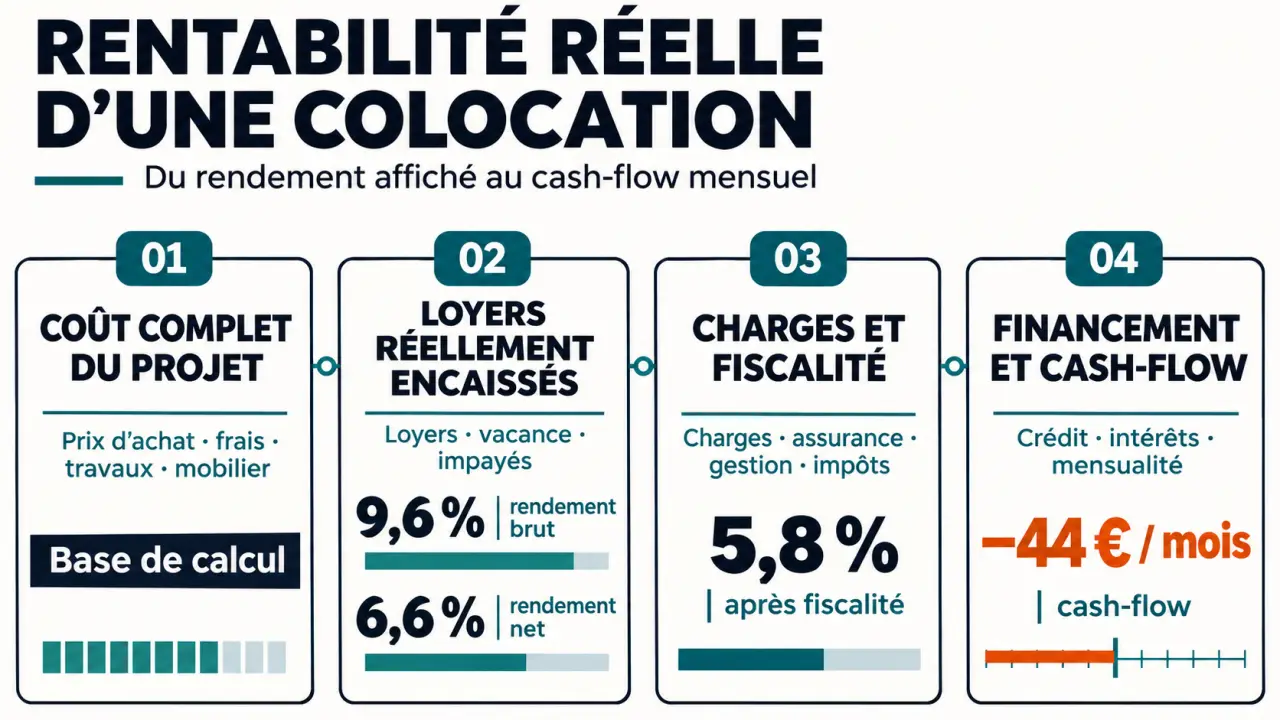
La méthode repose sur quatre chiffres : le rendement brut pour une première sélection, le rendement net pour mesurer l’exploitation, le net après fiscalité et le cash-flow pour connaître votre trésorerie.
1. Chiffrez le coût complet de votre projet
Le prix affiché ne suffit pas comme base de calcul. Ajoutez les sommes nécessaires pour acheter le logement et accueillir les premiers colocataires :
Calcul de rentabilité réelle d’une colocation
Estimez les revenus, les charges, le financement et le cash-flow annuel de votre projet.
Fiscalité : saisissez vous-même l’impôt annuel attribuable au projet. Le résultat dépend de votre régime fiscal, de votre situation et des règles applicables ; ce calculateur ne détermine pas l’impôt dû.
Résultats estimatifs
La mensualité du prêt est calculée selon la formule publique M = C × i / (1 − (1 + i)−n), où C est le capital emprunté, i le taux mensuel et n le nombre total de mensualités. À taux nul, elle est égale à C ÷ n. Les remboursements du prêt ne sont pas ajoutés aux charges d’exploitation. Les frais de financement éventuels ne sont pas inclus faute de saisie dédiée : ils peuvent augmenter l’argent à mobiliser, sans être intégrés une seconde fois aux charges annuelles.
- le prix d’achat et les frais d’acquisition ;
- les honoraires restant à votre charge ;
- les travaux, y compris les adaptations nécessaires à la création des chambres ;
- le mobilier, l’électroménager et les équipements initiaux ;
- les frais de lancement, comme la première mise en location.
Retenez ce total comme base de calcul des rendements. Les frais de dossier et de garantie du prêt dépendent du financement choisi : ajoutez-les au plan de financement pour connaître l’argent à mobiliser, sans les compter une seconde fois dans les charges annuelles.
Prévoyez aussi une réserve de trésorerie pour les imprévus. Ce n’est pas une dépense tant qu’elle n’est pas utilisée, mais elle augmente l’argent à immobiliser. Le rendement du bien ne doit donc pas être confondu avec le rendement de vos fonds propres.
2. Estimez les loyers réellement encaissables
Additionnez les loyers mensuels hors charges de chaque chambre, puis multipliez par douze. Vous obtenez le potentiel annuel à occupation complète. Retirez ensuite les périodes sans locataire et les éventuels loyers impayés que vous souhaitez intégrer au scénario.
Pour estimer la vacance, raisonnez chambre par chambre. Une relocation en période de forte demande peut être rapide ; un départ à une autre saison peut laisser une chambre vide plus longtemps. La rotation entraîne aussi des frais de recherche et de remise en état, distincts de la perte de loyer.
Avec un bail commun, le départ d’un occupant ne produit pas forcément la même perte immédiate qu’avec des baux individuels. Le calcul doit suivre les loyers effectivement dus et encaissables dans le cadre du bail retenu, plutôt que supposer une chambre vide facturée de la même façon dans tous les cas.
Que faire des charges facturées aux colocataires ?
Une provision ou un forfait de charges constitue un encaissement, mais pas automatiquement un bénéfice. En face, le propriétaire paie notamment les dépenses prévues au bail. Avec une provision, la régularisation rapproche les sommes versées des charges récupérables ; avec un forfait, l’écart entre le montant facturé et les dépenses effectives peut peser sur le résultat.
Deux méthodes sont possibles : partir de toutes les sommes encaissées et retirer toutes les dépenses, ou partir des loyers hors charges et ajouter uniquement le solde des charges encaissées après dépenses correspondantes. Ne mélangez pas les deux méthodes : vous compteriez certaines charges deux fois.
3. Recensez les dépenses qui restent au propriétaire
Les montants dépendent de votre organisation : gestion déléguée ou personnelle, services inclus et fréquence de remplacement du mobilier.
Micro-BIC LMNP : seuils, abattement et déclaration en 2027 · Découvrez les règles du régime micro-BIC pour déclarer vos revenus de location meublée, avec les seuils et l’abattement applicables.
| Poste | Traitement dans le calcul |
|---|---|
| Taxe foncière, assurance propriétaire, copropriété non récupérable | À déduire chaque année pour la part supportée par le propriétaire. |
| Eau, énergie, internet et autres charges des occupants | À rapprocher des provisions ou forfaits encaissés ; le solde reste dans le résultat. |
| Gestion et mise en location | À déduire, notamment lors des changements d’occupants. |
| Entretien, réparations et renouvellement du mobilier | À budgéter chaque année, même si la dépense réelle varie. |
| Comptabilité et cotisation foncière des entreprises, si applicable | À intégrer aux charges d’exploitation prévisionnelles. |
| Mensualités et assurance emprunteur | À retirer pour le cash-flow, pas pour le rendement immobilier avant crédit. |
Si vous gérez vous-même, la gestion ne génère pas de facture mais demande du temps : visites, coordination des départs, entretien, suivi des paiements. Chiffrez-le pour comparer avec une gestion déléguée, sans l’inscrire en sortie de trésorerie si vous ne vous rémunérez pas.
4. Appliquez les formules : exemple pour quatre chambres
Prenons un projet fictif à 250 000 € tout compris, hors frais de financement. Les quatre chambres sont louées 500 € par mois hors charges. Les forfaits encaissés couvrent exactement les dépenses correspondantes : leur solde est donc nul dans cet exemple. Les charges annuelles ci-dessous sont les autres dépenses restant au propriétaire.
| Calcul annuel | Montant |
|---|---|
| Loyers théoriques : 4 × 500 € × 12 | 24 000 € |
| Vacance : un mois pour chacune des quatre chambres | − 2 000 € |
| Loyers encaissés hors charges | 22 000 € |
| Taxe foncière, copropriété non récupérable et assurance | − 2 500 € |
| Gestion et relocations | − 1 500 € |
| Entretien et réserve de renouvellement du mobilier | − 1 000 € |
| Comptabilité et autres frais d’exploitation | − 500 € |
| Résultat annuel avant impôt et crédit | 16 500 € |
Rendement brut et rendement net
Rendement brut = loyers annuels théoriques hors charges ÷ coût du projet × 100.
Dans notre exemple : 24 000 € ÷ 250 000 € × 100 = 9,6 %. Ce taux suppose toutes les chambres occupées et ne retire aucune dépense. Il sert à présélectionner le projet, pas à prévoir le revenu conservé.
Rendement net avant impôt et crédit = résultat annuel d’exploitation ÷ coût du projet × 100.
Ici : 16 500 € ÷ 250 000 € × 100 = 6,6 %. La différence avec le brut vient de la vacance et des 5 500 € de charges annuelles retenues. Si les forfaits de charges ne couvrent pas les dépenses correspondantes, ajoutez leur solde au résultat avant de calculer le taux.
Net après fiscalité
Pour une lecture immobilière après impôt mais toujours avant crédit, déduisez du résultat d’exploitation l’impôt et les prélèvements sociaux attribuables au projet, puis divisez par le coût global. Cette convention permet de garder le financement séparé.
Supposons, uniquement pour illustrer le calcul, que la fiscalité attribuable au projet représente 2 000 € par an : (16 500 € − 2 000 €) ÷ 250 000 € × 100 = 5,8 %. Ce montant est purement illustratif : l’impôt réel dépend du régime retenu (micro-BIC ou réel) et de la situation du foyer.
5. Ajoutez le crédit pour obtenir le cash-flow
Cash-flow annuel après impôt = résultat d’exploitation − mensualités de crédit assurance comprise − impôt et prélèvements attribuables au projet.
Supposons que vous apportiez 50 000 € et empruntiez 200 000 €, sur 20 ans, à un taux nominal fictif de 4 %, avec une assurance de 40 € par mois. La mensualité est d’environ 1 252 € assurance comprise, soit 15 024 € par an. Avec les 2 000 € d’impôt hypothétiques :
16 500 € − 15 024 € − 2 000 € = − 524 € par an, soit environ − 44 € par mois. Le bien dégage un rendement net positif, mais vous devez compléter sa trésorerie. L’apport et les éventuels frais bancaires sont à prévoir au départ ; ils ne sont pas retirés une seconde fois du cash-flow annuel.
Une mensualité rembourse à la fois des intérêts et du capital. Le capital remboursé réduit la dette et contribue à la constitution de votre patrimoine, mais c’est bien une sortie de trésorerie.
Pourquoi le résultat fiscal diffère-t-il du cash-flow ?
En location meublée, le résultat imposable dépend notamment du régime retenu. Le micro-BIC applique un traitement forfaitaire ; au régime réel, le calcul tient compte des charges admises et, lorsque les conditions sont remplies, des amortissements. Un amortissement est une écriture fiscale : ce n’est pas une nouvelle dépense payée chaque mois.
À l’inverse, le capital remboursé pèse sur la trésorerie sans être une charge d’exploitation. C’est pourquoi le bénéfice imposable, l’impôt attribuable au projet et le cash-flow se calculent séparément. Un crédit peut modifier la fiscalité au réel : si vous intégrez cet effet, précisez-le plutôt que de comparer deux taux calculés avec des hypothèses fiscales différentes.
6. Testez le projet avant de vous engager
Reprenez les mêmes formules en modifiant une hypothèse à la fois, puis combinez les difficultés pour mesurer votre marge de sécurité.
- Une chambre vide plus longtemps : dans l’exemple, deux mois de vacance supplémentaires coûtent 1 000 € de loyer hors charges.
- Une dépense imprévue : ajoutez 1 500 € de réparation au budget annuel.
- Des forfaits insuffisants : si les dépenses dépassent les sommes encaissées de 600 €, retirez ce solde du résultat.
- Un impayé : simulez une perte de loyer distincte de la vacance, sans compter deux fois le même mois.
Si les trois premiers événements se cumulent, le résultat avant impôt et crédit passe de 16 500 € à 13 400 €. En conservant, pour simplifier, la mensualité et l’impôt hypothétiques, le cash-flow devient négatif de 3 624 € par an, soit 302 € par mois. En pratique, l’impôt peut lui aussi évoluer lorsque le résultat change.
Le critère de décision est votre capacité à absorber ce scénario sans compromettre vos autres dépenses. Regardez aussi le loyer d’équilibre : avec 5 500 € de charges, 15 024 € de crédit et 2 000 € d’impôt hypothétique, il faut encaisser 22 524 € hors charges par an pour atteindre un cash-flow nul, soit environ 1 877 € par mois pour l’ensemble des chambres.
7. La colocation est-elle préférable à une location classique ?
Comparez les deux options sur le même logement, avec leur coût de mise en location propre. La colocation peut procurer plus de loyers, mais elle peut aussi exiger davantage de mobilier, de gestion, de consommations et de relocations. Une location classique peut coûter moins cher à exploiter tout en produisant un loyer inférieur.
Calculez pour chaque option le résultat annuel après vacance et charges, puis le cash-flow avec le financement correspondant. Par exemple, si la location classique produit 14 000 € par an après charges contre 16 500 € pour la colocation, cette dernière apporte 2 500 € de plus avant impôt et crédit. Il reste à juger si cet écart compense son éventuel surcoût initial et le temps de gestion supplémentaire.
Enfin, un rendement annuel ne décrit pas toute l’opération. Sur la durée de détention prévue, ajoutez les gros travaux probables et, dans une simulation de sortie, les frais de revente et la fiscalité de cession. Une hausse du prix du bien peut améliorer le bilan final, mais elle reste une hypothèse, pas un loyer acquis.
8. Repérez les erreurs de calcul et les leviers d’amélioration
Les écarts entre rendement annoncé et résultat constaté viennent le plus souvent des mêmes erreurs :
- calculer sur le seul prix d’achat, sans frais, travaux ni mobilier ;
- supposer douze mois de loyers par chambre, sans vacance ni rotation ;
- traiter les provisions ou forfaits de charges comme un revenu net ;
- oublier l’entretien et le renouvellement du mobilier ;
- comparer un rendement avant crédit à un cash-flow après crédit, ou deux taux calculés avec des hypothèses fiscales différentes.
Pour améliorer le résultat, agissez sur les postes que vous maîtrisez : réduire la vacance en préparant la relocation d’une chambre avant le départ de son occupant, ajuster les forfaits de charges aux dépenses réellement constatées, négocier le prix d’achat, le coût des travaux et les conditions du financement (durée, taux, assurance), comparer gestion déléguée et gestion personnelle, et simuler le résultat sous chaque régime fiscal possible.
Questions fréquentes sur le calcul de rentabilité
Qu’est-ce que la rentabilité réelle d’une colocation ?
C’est ce que le projet rapporte une fois retirées la vacance, les charges du propriétaire, l’impôt et, pour le cash-flow, le crédit. Elle s’exprime en pourcentage du coût complet pour les rendements, et en euros par mois pour le cash-flow.
Les charges facturées aux colocataires constituent-elles un revenu ?
Ce sont des encaissements, pas un bénéfice : ils compensent les dépenses correspondantes, et seul leur solde modifie le résultat.
Quelle différence entre rendement net, résultat fiscal et trésorerie ?
Le rendement net mesure l’exploitation avant impôt et crédit ; le résultat fiscal est la base d’imposition, qui peut intégrer des amortissements non décaissés ; la trésorerie compte l’argent réellement encaissé et payé, capital du prêt remboursé compris.
La colocation est-elle plus rentable qu’une location classique ?
Pas automatiquement : elle peut produire plus de loyers, mais aussi davantage de mobilier, de consommations, de gestion et de relocations. Comparez le résultat annuel et le cash-flow des deux options sur le même logement.