 Gest'
SCI pour acheter une maison : organiser la transmission sans alourdir inutilement l’achat
Créer une SCI pour acheter une maison est possible, y compris pour y habiter. Son intérêt est surtout patrimonial : organiser un achat à plusieurs, fixer les règles de gestion et préparer une transmission. En revanche, pour une résidence principale sans projet familial particulier, l’achat en direct reste souvent plus simple. La SCI ajoute des frais, des obligations et des choix fiscaux dont les conséquences se mesurent aussi à la revente.
Choisir la SCI pour son organisation, pas pour une économie automatique
Une société civile immobilière nécessite au moins deux associés. Elle possède une personnalité juridique distincte : la maison appartient à la société, tandis que les associés détiennent des parts sociales correspondant à leurs apports. Un gérant assure la gestion dans les limites définies par les statuts.
Une SCI familiale fonctionne sur ce même principe : ce terme désigne une SCI constituée entre membres d’une famille, et non un régime fiscal privilégié. Elle peut acheter directement la maison ou recevoir un bien déjà détenu par un associé.
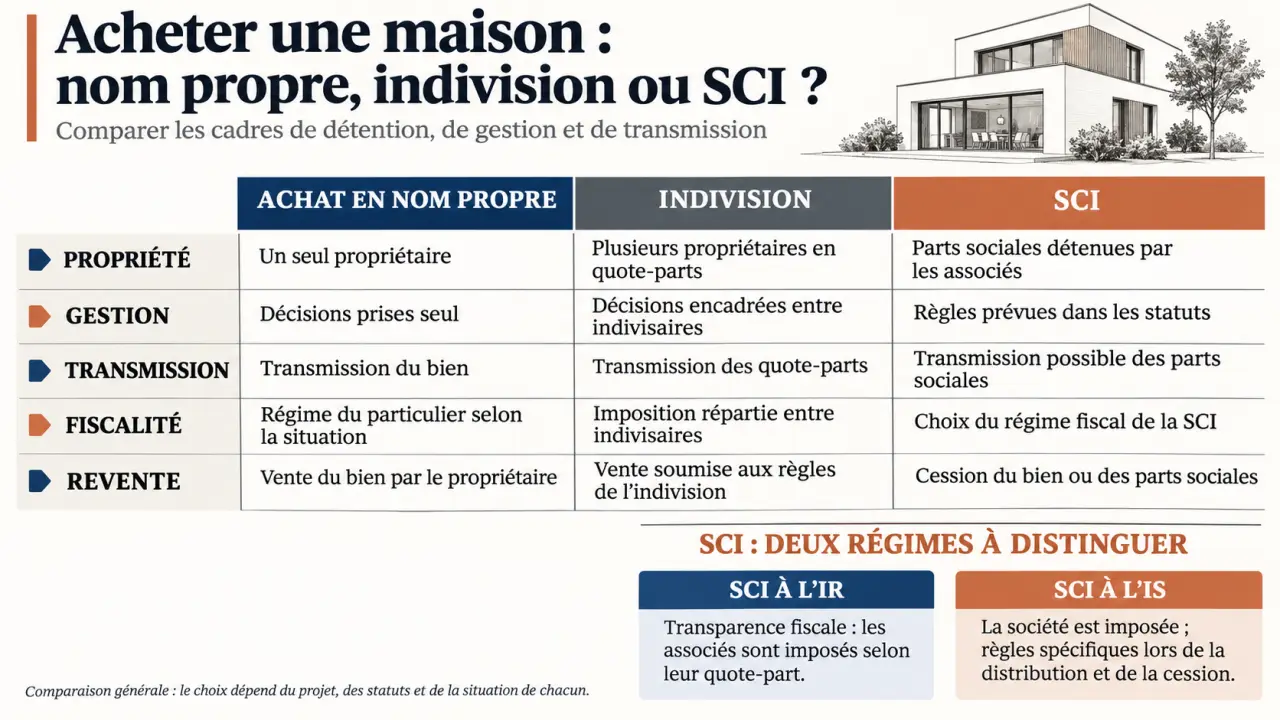
| Critère | Achat en direct seul | Achat en indivision | Achat en SCI |
|---|---|---|---|
| Propriété | L’acquéreur possède le bien | Chaque acquéreur possède une quote-part du bien | La société possède le bien |
| Gestion | Décisions du propriétaire | Majorités légales selon les actes | Gérant et règles statutaires |
| Transmission | Donation du bien ou de droits sur celui-ci | Donation des droits indivis | Donation progressive de parts |
| Contraintes | Pas de société à administrer | Accord entre indivisaires à organiser | Formalités et suivi annuel |
| Sortie | Vente du bien | Cession des droits ou partage | Cession des parts, retrait ou vente du bien |
La SCI devient pertinente lorsque ses règles répondent à un besoin concret. Acheter entre parents et enfants, conserver durablement une maison familiale ou organiser les pouvoirs de plusieurs acquéreurs peut justifier cette structure. Pour un couple souhaitant simplement devenir propriétaire, il faut d’abord comparer avec l’achat direct, en tenant compte du mariage, du Pacs ou du concubinage.
Habiter la maison : clarifier les droits de chacun avant l’achat
Les associés peuvent occuper la maison détenue par la SCI. Mais détenir des parts ne donne pas, à lui seul, un droit personnel et permanent d’occupation. Les statuts et, si nécessaire, une convention doivent préciser les bénéficiaires, la gratuité éventuelle, les dépenses supportées et les conditions de départ.
Des statuts adaptés aux désaccords, pas seulement à l’entente initiale
Les statuts doivent encadrer les pouvoirs du gérant, les majorités nécessaires pour vendre ou emprunter, l’agrément des nouveaux associés et les modalités de cession. Une répartition inégale des parts permet de refléter des apports différents. Les avances supplémentaires peuvent être inscrites en compte courant d’associé : elles constituent alors une créance sur la société, pas automatiquement des parts nouvelles.
Prévoyez un mécanisme de sortie comme un fusible : avant qu’un désaccord sur les travaux ou l’occupation ne bloque toute la maison, il faut savoir comment demander un retrait, évaluer les parts et financer leur rachat. Cette procédure ne supprime pas le conflit, mais évite qu’une rupture personnelle entraîne une paralysie durable de la gestion.
Une responsabilité qui dépasse le capital apporté
Les associés répondent indéfiniment des dettes sociales, proportionnellement à leur participation au capital, après poursuite préalable et vaine de la société par les créanciers. La SCI n’est donc pas un écran protégeant intégralement le patrimoine personnel. Une caution bancaire peut encore étendre les engagements pris par un associé.
IR ou IS : comparer l’occupation, les revenus et la revente
Le choix fiscal ne doit pas se limiter à l’impôt annuel. Pour une résidence principale, il faut examiner simultanément l’occupation gratuite, les dépenses, la vente future et l’éventuelle distribution du prix aux associés.
À l’IR, distinguer maison occupée et maison louée
Une SCI exerçant une activité civile relève généralement de l’impôt sur le revenu par défaut. En location nue, chaque associé est imposé sur sa quote-part du résultat, même si elle n’est pas distribuée. Certaines charges et certains déficits fonciers sont déductibles sous conditions.
Lorsque la maison est mise gratuitement à disposition des associés, les charges correspondant à cette occupation ne sont en principe pas déductibles des revenus fonciers. À la revente, l’exonération de plus-value pour résidence principale peut s’appliquer, sous conditions, à la fraction correspondant aux droits de l’associé occupant et à la partie occupée. Elle n’est pas automatiquement acquise pour tous les associés.
À l’IS, l’amortissement a une contrepartie
L’impôt sur les sociétés permet notamment d’amortir la construction, hors terrain, selon les règles comptables. Le Crédit Agricole mentionne un taux réduit de 15 % jusqu’à 42 500 € de bénéfices, sous conditions d’éligibilité ; le taux normal est de 25 %, notamment au-delà de cette tranche.
Mais les amortissements diminuent la valeur nette comptable, ce qui peut accroître le résultat taxable lors de la vente. L’exonération de plus-value liée à la résidence principale ne s’applique pas comme à l’IR. Une distribution aux associés peut ensuite être imposée. L’occupation gratuite nécessite également une analyse fiscale spécifique : l’IS est rarement un choix à faire sans simulation professionnelle.
Enfin, les parts peuvent entrer dans l’assiette de l’IFI pour leur composante immobilière taxable. L’abattement de 30 % attaché à la résidence principale détenue directement ne s’applique en principe pas à une détention par SCI de gestion ordinaire.
Créer la société et financer l’achat dans le bon ordre
- Définir le projet : occupants, apports, parts, budget et règles de sortie.
- Rédiger les statuts : objet social, capital, siège, gérance et décisions collectives.
- Accomplir les formalités : signature, constitution des apports, annonce légale, déclaration des bénéficiaires effectifs et immatriculation via le guichet unique.
- Obtenir le financement : prêt au nom de la SCI et garanties négociées avec la banque.
- Signer l’acquisition : le gérant intervient chez le notaire dans la limite de ses pouvoirs.
La banque examine les ressources, dettes et engagements des associés. Elle peut demander une hypothèque et des cautions personnelles. La SCI rembourse l’emprunt grâce à ses recettes ou aux fonds apportés par les associés. Céder ses parts ne libère pas automatiquement d’une caution : l’accord du prêteur reste nécessaire.
Consultants Immobilier évoque environ 1 500 € de frais de création, un ordre de grandeur variable selon l’accompagnement. S’y ajoutent les frais d’acquisition, les garanties et le suivi annuel : comptes, déclarations, décisions collectives et assemblée annuelle. À l’IS, la comptabilité est plus exigeante.
Apporter une maison déjà possédée nécessite un acte notarié et une analyse des droits, de la plus-value éventuelle et du prêt existant. Ce transfert n’est pas une simple formalité administrative.
Préparer la transmission sans oublier le conjoint et la sortie
Donner progressivement des parts permet de transmettre sans fractionner matériellement la maison. L’abattement en ligne directe est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, en tenant compte des donations antérieures. Ce n’est pas une exonération propre aux SCI : la valeur des parts et les donations déjà réalisées doivent être vérifiées.
La protection du conjoint survivant n’est pas automatique. Les clauses de continuation, l’agrément des héritiers et un éventuel démembrement peuvent organiser la succession, mais doivent respecter les droits successoraux. Le régime matrimonial compte ; un partenaire pacsé ou un concubin n’a pas les mêmes droits qu’un époux.
Enfin, vendre la maison et céder des parts sont deux opérations différentes. Dans le premier cas, le prix appartient à la SCI avant remboursement des dettes et éventuelle distribution. Dans le second, l’acquéreur entre dans une société avec son historique et ses engagements.
Avant de choisir, faites comparer par le notaire l’achat direct et la SCI sur trois événements : séparation, décès et revente. Si la société apporte une réponse utile à ces situations, ses contraintes peuvent être justifiées. Sinon, la simplicité de l’achat direct mérite souvent de primer.