 Gest'
Location loi Pinel : les contrôles à faire avant de signer le bail
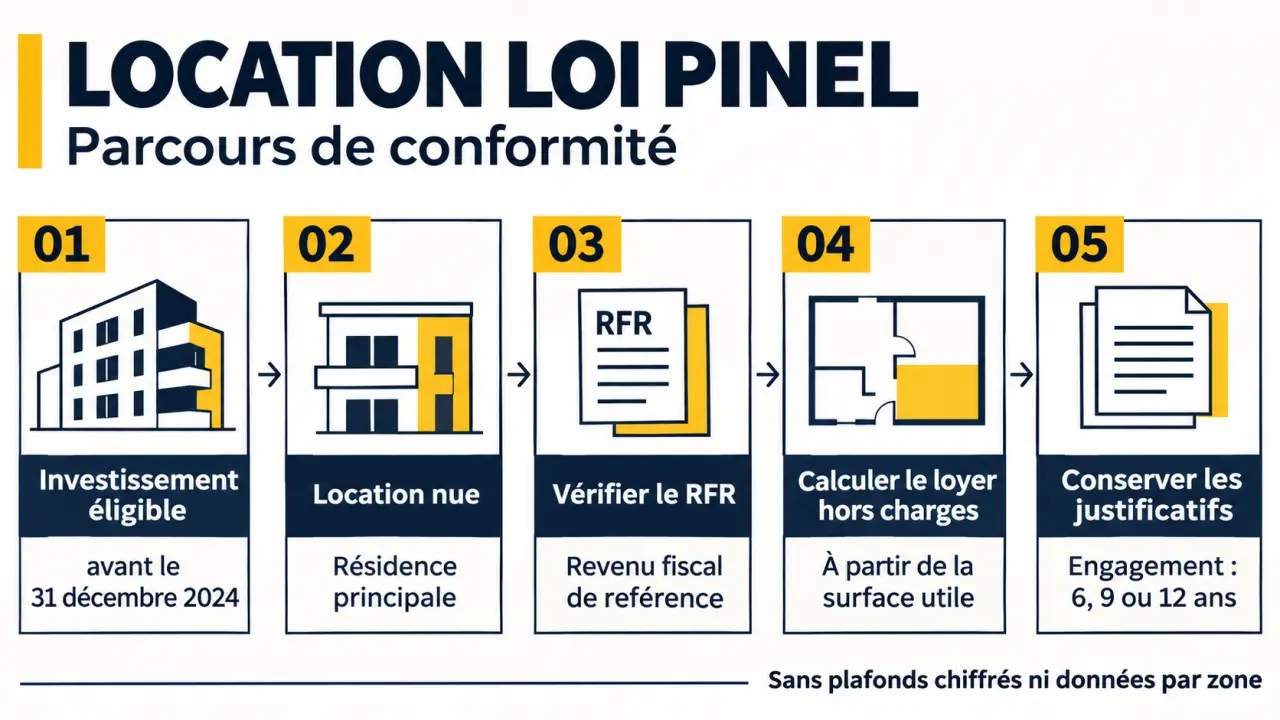
Un logement Pinel peut toujours être loué, même si le dispositif est fermé aux nouveaux investissements depuis le 31 décembre 2024. Pour conserver la réduction d’impôt, le propriétaire doit respecter plusieurs conditions cumulatives : location vide, résidence principale, ressources du locataire plafonnées, loyer encadré et engagement de durée. Voici les vérifications à effectuer avant de signer, puis pendant la location.
La fin du Pinel ne met pas fin aux locations existantes
La fermeture du dispositif concerne les nouveaux investissements, pas les engagements déjà souscrits. Un propriétaire ayant réalisé une opération éligible avant la date limite peut continuer à bénéficier de sa réduction d’impôt, sous réserve de respecter les règles applicables à son investissement. Il peut également accueillir un nouveau locataire pendant son engagement.
Un logement neuf acheté aujourd’hui ne devient donc pas éligible simplement parce qu’il se situe dans une ancienne zone Pinel. Pour une acquisition antérieure, il faut vérifier la date de l’acte, la nature de l’opération et les délais d’achèvement éventuels. Une réservation ne suffit pas, à elle seule, à établir l’éligibilité.
L’engagement initial porte sur 6 ou 9 ans, avec des prorogations possibles jusqu’à 12 ans. La première mise en location doit intervenir dans les 12 mois suivant l’achèvement ou l’acquisition si elle est postérieure. Le logement doit être loué nu : une location meublée, touristique ou utilisée comme résidence secondaire ne respecte pas cet engagement.
Pour un nouveau projet, comparez séparément la location nue, le déficit foncier lorsqu’il est applicable et la location meublée non professionnelle. Ces solutions ont leurs propres règles : aucune ne constitue une prolongation automatique du Pinel.
Vérifier le logement et le dossier fiscal de l’investissement
Avant de chercher un locataire, rassemblez les éléments démontrant que le bien répond aux conditions de son année d’investissement. Le dispositif vise notamment des logements neufs, acquis en VEFA ou certaines opérations de réhabilitation, avec des exigences techniques et des délais spécifiques.
| Point à contrôler | Vérification pratique |
|---|---|
| Localisation | Vérifier l’éligibilité de la commune pour l’opération concernée, principalement en zones A bis, A et B1. |
| Type de bâtiment | Pour les investissements réalisés depuis 2021, le dispositif est réservé aux logements situés dans un bâtiment d’habitation collectif. |
| Performance énergétique | Conserver les attestations correspondant aux exigences applicables à la date et à la nature de l’opération. |
| Occupation | Prévoir un bail de location nue à usage de résidence principale. |
Le Pinel+ conservait des taux de réduction plus élevés pour les logements répondant aux conditions prévues, notamment en quartier prioritaire de la politique de la ville ou selon des critères renforcés de qualité et de performance environnementale. Hors de cette voie géographique, un appartement d’une pièce devait notamment présenter au moins 28 m² habitables et 3 m² d’espace extérieur privatif, sans que ces deux critères suffisent à eux seuls.
Les fiches de Service-Public, de l’ANIL et la documentation fiscale permettent de vérifier le régime exact. Ne transposez pas les règles d’un programme immobilier à un autre sans contrôler les dates.
Choisir un locataire éligible, y compris dans sa famille
Comparer le bon revenu au bon plafond
Les ressources s’apprécient à partir du revenu fiscal de référence, généralement celui de l’année N−2 pour un bail signé en année N. Il faut le comparer au plafond correspondant à la zone du logement et à la composition du ménage. Le salaire mensuel ne remplace pas cette vérification.
Guide pratique pour déclarer son investissement Pinel en 2023 · Découvrez les formulaires fiscaux à remplir, dont le formulaire 2042 C, pour déclarer correctement votre investissement Pinel.
Les plafonds étant actualisés, utilisez le barème applicable à l’année de signature. À titre de repère historique, voici quelques plafonds pour les baux conclus en 2024 ; ils ne doivent pas être utilisés pour signer un bail aujourd’hui.
| Composition du ménage | Zone A bis | Zone A | Zone B1 |
|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € |
| Couple | 62 555 € | 62 555 € | 45 558 € |
| Personne seule ou couple avec une personne à charge | 82 002 € | 75 194 € | 54 785 € |
Ainsi, pour ce barème historique, une personne seule ayant un RFR de 35 000 € dépassait le plafond de la zone B1, mais pas celui de la zone A. En présence de plusieurs titulaires du bail, vérifiez les règles de prise en compte des ressources selon leur situation familiale.
Louer à son enfant ou à ses parents reste possible
Un ascendant ou un descendant peut être locataire, à condition de ne pas appartenir au foyer fiscal du propriétaire et de respecter les autres conditions. Le loyer doit être réellement payé : une mise à disposition gratuite ne convient pas. Pour un étudiant rattaché au foyer fiscal de ses parents, le traitement des ressources nécessite une vérification spécifique ; l’absence de salaire ne suffit pas à conclure à son éligibilité.
Constituez le dossier avec les justificatifs autorisés : identité, domicile, activité et ressources, dont l’avis d’imposition pertinent. Conservez également les éléments établissant la composition du ménage. L’éligibilité Pinel et la solvabilité sont deux contrôles distincts.
Calculer le plafond de loyer sans confondre surface et charges
Le plafond porte sur le loyer mensuel hors charges. Son calcul associe le plafond au mètre carré de la zone, la surface utile et un coefficient multiplicateur. Vérifiez aussi l’existence éventuelle d’un plafond local réduit.
- Déterminer la surface utile : surface habitable augmentée de la moitié des annexes admissibles, cette majoration étant limitée à 8 m². Un garage ne s’ajoute pas automatiquement.
- Calculer le coefficient : 0,7 + 19 ÷ surface utile, avec un maximum de 1,2.
- Calculer le loyer maximal : surface utile × coefficient × plafond au mètre carré applicable.
Exemple purement pédagogique : pour 50 m² habitables et 6 m² d’annexes admissibles, la surface utile est de 53 m². Le coefficient vaut environ 1,06 après arrondi. Avec un plafond fictif de 12 €/m², le résultat est de 674,16 € hors charges. Remplacez impérativement ce montant fictif par le barème applicable au logement.
Le plafond réglementaire ne doit pas devenir une béquille pour fixer le prix. Il indique une limite fiscale, pas ce que les candidats accepteront de payer. Comparez aussi les loyers réellement pratiqués à proximité : un loyer légèrement inférieur, mais cohérent avec le marché, peut réduire la vacance et sécuriser les encaissements. Les charges ne doivent pas servir à dissimuler un dépassement.
Conserver l’avantage fiscal pendant tout l’engagement
La réduction se calcule sur un prix de revient plafonné à 300 000 € par contribuable et par an, dans la limite de deux logements et de 5 500 €/m². Elle entre également dans le plafonnement global des niches fiscales.
| Régime en métropole | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel classique, acquisition en 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique, acquisition en 2024 | 9 % | 12 % | 14 % |
| Pinel+ et Pinel classique jusqu’en 2022 | 12 % | 18 % | 21 % |
Sur une base retenue de 300 000 €, les taux du Pinel classique de la dernière année donnent ainsi une réduction totale de 27 000 €, 36 000 € ou 42 000 €, répartie sur la durée correspondante, et non versée en une fois.
Déclarez l’engagement initial au moyen du formulaire 2044-EB, puis l’avantage fiscal dans la déclaration 2042-RICI selon la notice annuelle. Les loyers relèvent des revenus fonciers, avec une déclaration adaptée au régime applicable.
À chaque changement de locataire, contrôlez de nouveau les ressources et le loyer. En cas de vacance, conservez les annonces, mandats et preuves de démarches actives de relocation. Une vente anticipée, un passage en meublé ou un manquement aux conditions peut entraîner une reprise fiscale, sauf exceptions prévues. Avant toute modification importante, faites vérifier ses conséquences par votre service des impôts ou un professionnel.