 Gest'
Conseiller en gestion de patrimoine à Dijon : comparez le conseil, pas seulement les placements
Choisir un conseiller en gestion de patrimoine à Dijon demande de vérifier trois points avant tout investissement : ses habilitations, sa rémunération et la qualité de son bilan. La proximité facilite les échanges, mais elle ne suffit pas. Pour comparer plusieurs cabinets, demandez un premier entretien, le périmètre écrit de leur mission et une présentation complète des frais.
Que vous prépariez votre retraite, une transmission ou une cession d’entreprise, l’objectif reste le même : obtenir une stratégie adaptée à votre situation, plutôt qu’une simple proposition de placement.
Partir de votre projet pour choisir le bon accompagnement
Un conseiller en gestion de patrimoine, ou CGP, examine les liens entre vos revenus, votre épargne, vos biens immobiliers, vos dettes et votre organisation familiale. Son intérêt tient à cette vision d’ensemble : une décision fiscalement avantageuse peut être inadaptée si elle immobilise l’argent nécessaire à un prochain achat immobilier.
Il n’existe pas de seuil patrimonial universel pour consulter. Certains cabinets accompagnent la constitution d’une première épargne ; d’autres privilégient les situations complexes ou imposent un minimum d’investissement. Annoncez dès le départ votre projet, votre épargne disponible et votre capacité d’épargne mensuelle.
Des solutions à examiner selon vos contraintes
| Votre priorité | Travail attendu du conseiller | Point de vigilance |
|---|---|---|
| Préparer la retraite | Estimer les besoins futurs et comparer les solutions, dont le PER et l’assurance vie | Disponibilité de l’épargne et fiscalité à la sortie |
| Investir dans l’immobilier | Étudier financement, location directe ou SCPI | Endettement, charges, liquidité et risque de perte |
| Protéger et transmettre | Examiner les clauses bénéficiaires et l’organisation familiale | Coordination avec le notaire |
| Préparer une cession d’entreprise | Articuler patrimoine professionnel, revenus futurs et patrimoine privé | Anticipation avec l’expert-comptable et les conseils juridiques |
Pour un dirigeant ou une profession libérale, vérifiez l’expérience du cabinet sur la trésorerie d’entreprise, la protection sociale et la séparation des risques professionnels et personnels. Le CGP ne remplace pas le notaire, l’avocat ou l’expert-comptable : il doit savoir travailler avec eux.
Un patrimoine ressemble à un mur : ajouter une brique immobilière ne le rend pas forcément plus solide si toutes les autres sont déjà de même nature. Lorsque résidence principale, investissement locatif et revenus professionnels dépendent du même marché local, un nouveau placement immobilier peut renforcer cette concentration. Le bilan doit donc regarder les dépendances entre vos actifs, pas seulement leur nombre.
Vérifier les statuts et la réalité de l’indépendance
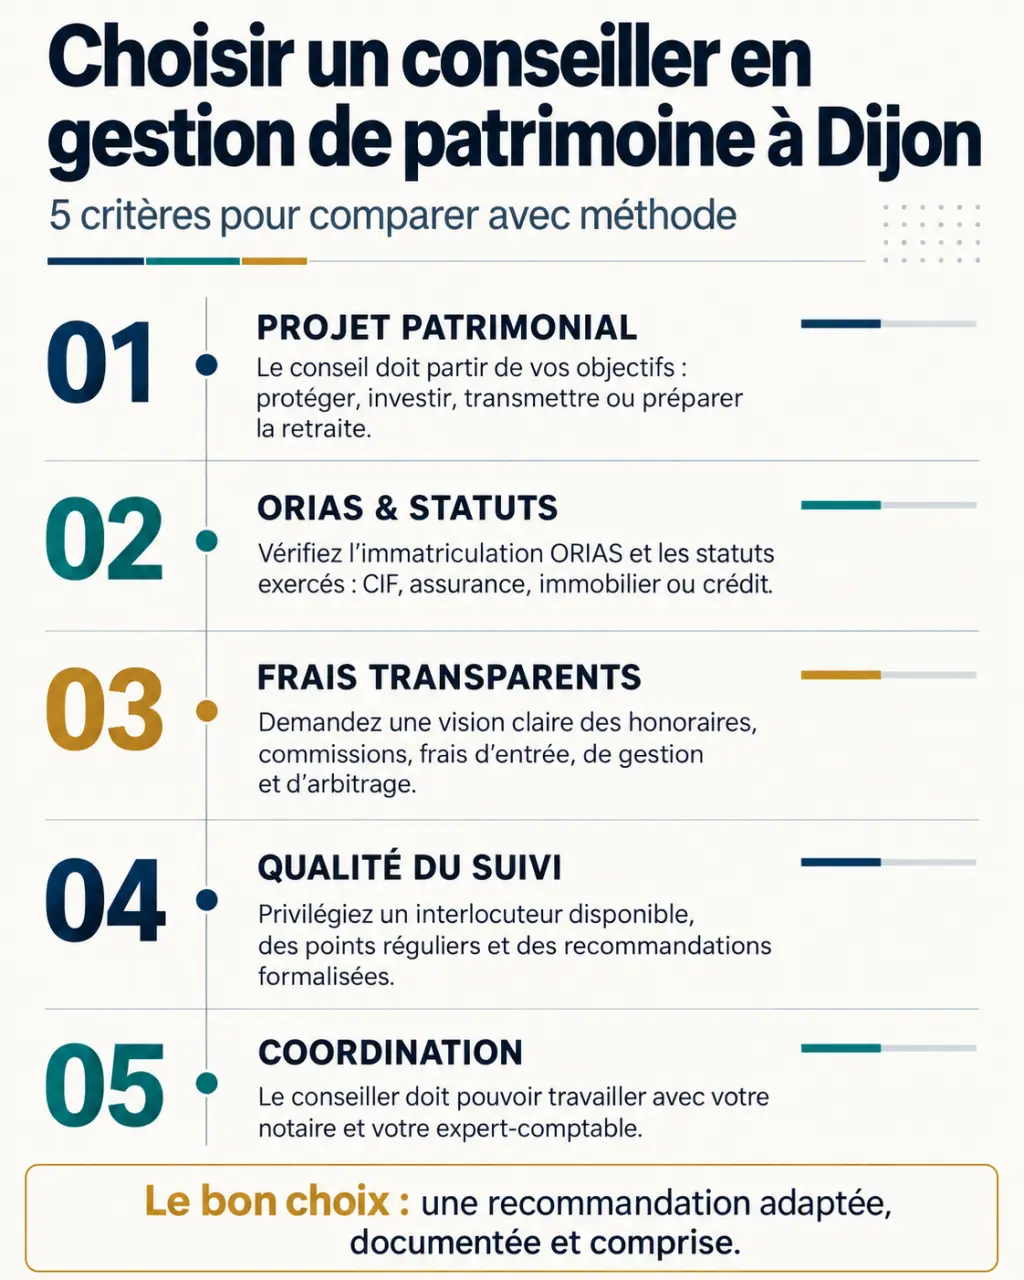
L’appellation « conseiller en gestion de patrimoine » ne constitue pas, à elle seule, une habilitation à exercer toutes les activités. Les autorisations nécessaires dépendent des prestations : conseil en investissements financiers, distribution d’assurance, intermédiation en crédit ou transaction immobilière.
- ORIAS : recherchez la raison sociale du cabinet et contrôlez les catégories d’immatriculation correspondant aux services proposés.
- CIF : pour le conseil en investissements financiers, vérifiez ce statut et l’adhésion à une association professionnelle agréée par l’AMF.
- Assurance et crédit : demandez sous quel statut le professionnel intervient ; ces activités relèvent notamment du cadre de supervision de l’ACPR.
- Immobilier : vérifiez la carte professionnelle lorsque l’activité réalisée l’exige.
Demandez également le document d’entrée en relation, les informations sur l’assurance de responsabilité civile professionnelle et les modalités de réclamation. Une immatriculation n’est ni une garantie de rendement ni une validation de chaque investissement par une autorité.
Banque, courtier ou cabinet indépendant : comparer les missions
Une banque peut offrir un accompagnement patrimonial, avec une sélection de solutions liée à son organisation et à ses partenaires. Un courtier recherche et distribue des contrats dans son périmètre d’activité. Un cabinet de gestion de patrimoine peut proposer une analyse plus transversale, mais cette approche doit être confirmée par sa lettre de mission.
L’indépendance capitalistique ne suffit pas à établir l’indépendance du conseil au sens réglementaire. Pour le conseil en investissements financiers, demandez si le conseil est fourni de manière indépendante ou non indépendante, quels partenaires sont analysés et comment les commissions sont traitées. Un grand nombre de partenaires n’élimine pas automatiquement les conflits d’intérêts.
Comparer les cabinets de Dijon sur des éléments vérifiables
Plusieurs acteurs de Dijon et de son agglomération mettent en avant des approches différentes. Ces repères permettent de préparer une sélection, sans constituer un classement ni préjuger de l’adéquation à votre situation. Les informations commerciales et réglementaires doivent être vérifiées au moment du contact.
- LCP Partners indique être indépendant depuis 2008, se présente comme « 100 % indépendant » et mentionne plus de 150 avis Google. Le numéro ORIAS indiqué est 09046561. Faites préciser la portée de cette indépendance et le modèle de rémunération.
- De Sancy Patrimoine met en avant une équipe à taille humaine et une présence depuis 2021 dans un classement de Décideurs Magazine. Le cabinet indique une ouverture du lundi au vendredi jusqu’à 18 h 30.
- Ad Vitam Patrimoine présente Florent Cauvin comme fondateur et unique conseiller, titulaire d’un diplôme de niveau bac+5 en gestion de patrimoine. Le numéro ORIAS indiqué est 24001585.
- EKO Patrimoine indique exercer depuis 2013 et revendique plus de 50 ans d’expérience cumulée. Situé au 12 rue Maxime Guillot, 21300 Chenôve, le cabinet présente un parcours en 3 étapes : découverte, préconisations et sélection des solutions.
Les avis clients renseignent surtout sur l’écoute, la disponibilité et l’expérience relationnelle. Ils ne prouvent pas la pertinence d’une allocation pour votre profil. De même, distinguez l’expérience cumulée d’une équipe de celle de votre interlocuteur.
Pour un accompagnement en Côte-d’Or, demandez qui assure les rendez-vous, où ils se tiennent et si la visioconférence est possible. La proximité devient utile lorsqu’elle permet des échanges réguliers et une coordination efficace avec vos autres conseils.
Obtenir un coût complet avant de vous engager
Il n’existe pas de tarif unique pour un bilan patrimonial. Son prix dépend du travail demandé, de la complexité familiale ou professionnelle et des livrables. Sans devis comparable, une fourchette générale serait peu utile : un entretien découverte et un audit écrit approfondi ne correspondent pas à la même prestation.
La rémunération peut prendre la forme d’honoraires, de commissions versées par les fournisseurs de produits, ou d’une combinaison des deux. Un bilan annoncé gratuit ne signifie pas que la mise en œuvre et les placements sont sans frais. Faites préciser les éventuels engagements associés.
- Le coût du diagnostic et des préconisations écrites.
- Les frais d’entrée, de gestion, d’arbitrage ou de sortie des solutions envisagées.
- Les commissions et rétrocessions perçues par le cabinet.
- Le prix du suivi et les conditions pour y mettre fin.
Demandez une présentation en euros et, lorsque pertinent, en pourcentage, pour un même montant investi. Comparez aussi les risques : perte en capital, fluctuations de valeur, indisponibilité des fonds et difficultés de revente. L’avantage fiscal ne doit jamais remplacer l’analyse économique du placement.
Préparer le premier rendez-vous et encadrer le suivi
Pour demander un bilan patrimonial à Dijon, présentez votre priorité et demandez si le premier échange est payant, sans engagement et suivi d’un devis. Inutile d’envoyer immédiatement l’ensemble de vos documents : vérifiez d’abord l’identité du professionnel et le canal sécurisé prévu pour leur transmission.
Le dossier pourra ensuite réunir vos avis d’imposition, relevés d’épargne, contrats d’assurance vie, crédits, informations immobilières et éléments de situation familiale. Pour un entrepreneur, les documents professionnels utiles seront définis avec le conseiller. Demandez comment ces données confidentielles sont protégées.
À la restitution, attendez un diagnostic compréhensible, des priorités hiérarchisées et des préconisations justifiées par votre horizon et votre capacité à supporter des pertes. Conserver un contrat existant ou différer un investissement doit rester une option.
Avant de signer, faites préciser la fréquence du suivi, les comptes rendus prévus et les événements qui déclenchent une révision : naissance, séparation, héritage, retraite ou cession. Le bon interlocuteur ne se distingue pas seulement par ce qu’il propose, mais par sa capacité à expliquer, documenter et réévaluer ses recommandations.