 Gest'
Stratégie d'investissement immobilier : 3 profils, 3 rendements et le piège de viser trop haut
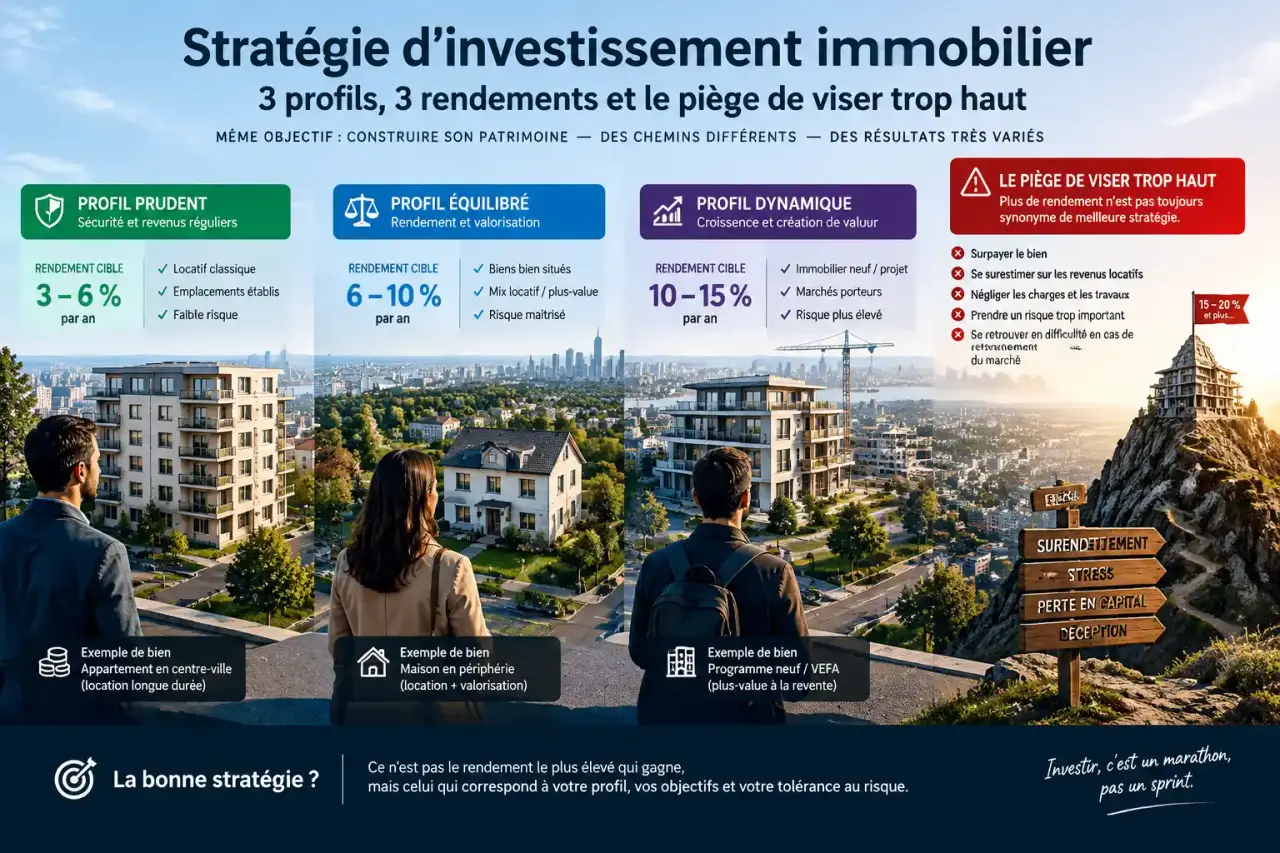
Il n'existe pas de meilleure stratégie d'investissement immobilier dans l'absolu : tout dépend de ce que vous attendez de votre argent, de la durée pendant laquelle vous pouvez l'immobiliser et du risque que vous acceptez de porter. Constituer un patrimoine, compléter vos revenus, viser un rendement élevé ou réduire vos impôts sont quatre objectifs qui ne se servent pas avec les mêmes biens, ni les mêmes supports. Voici comment les relier.
Partir de l'objectif avant de choisir le bien
L'erreur classique consiste à chercher d'abord un appartement, puis à lui trouver une justification. La démarche inverse est plus fiable : on définit ce que l'on veut, on vérifie ce que l'on peut, puis on choisit le support.
Calculateur de rendement locatif
Rendement brut, net, net-net et cash-flow mensuel. Les valeurs préremplies sont de simples exemples modifiables.
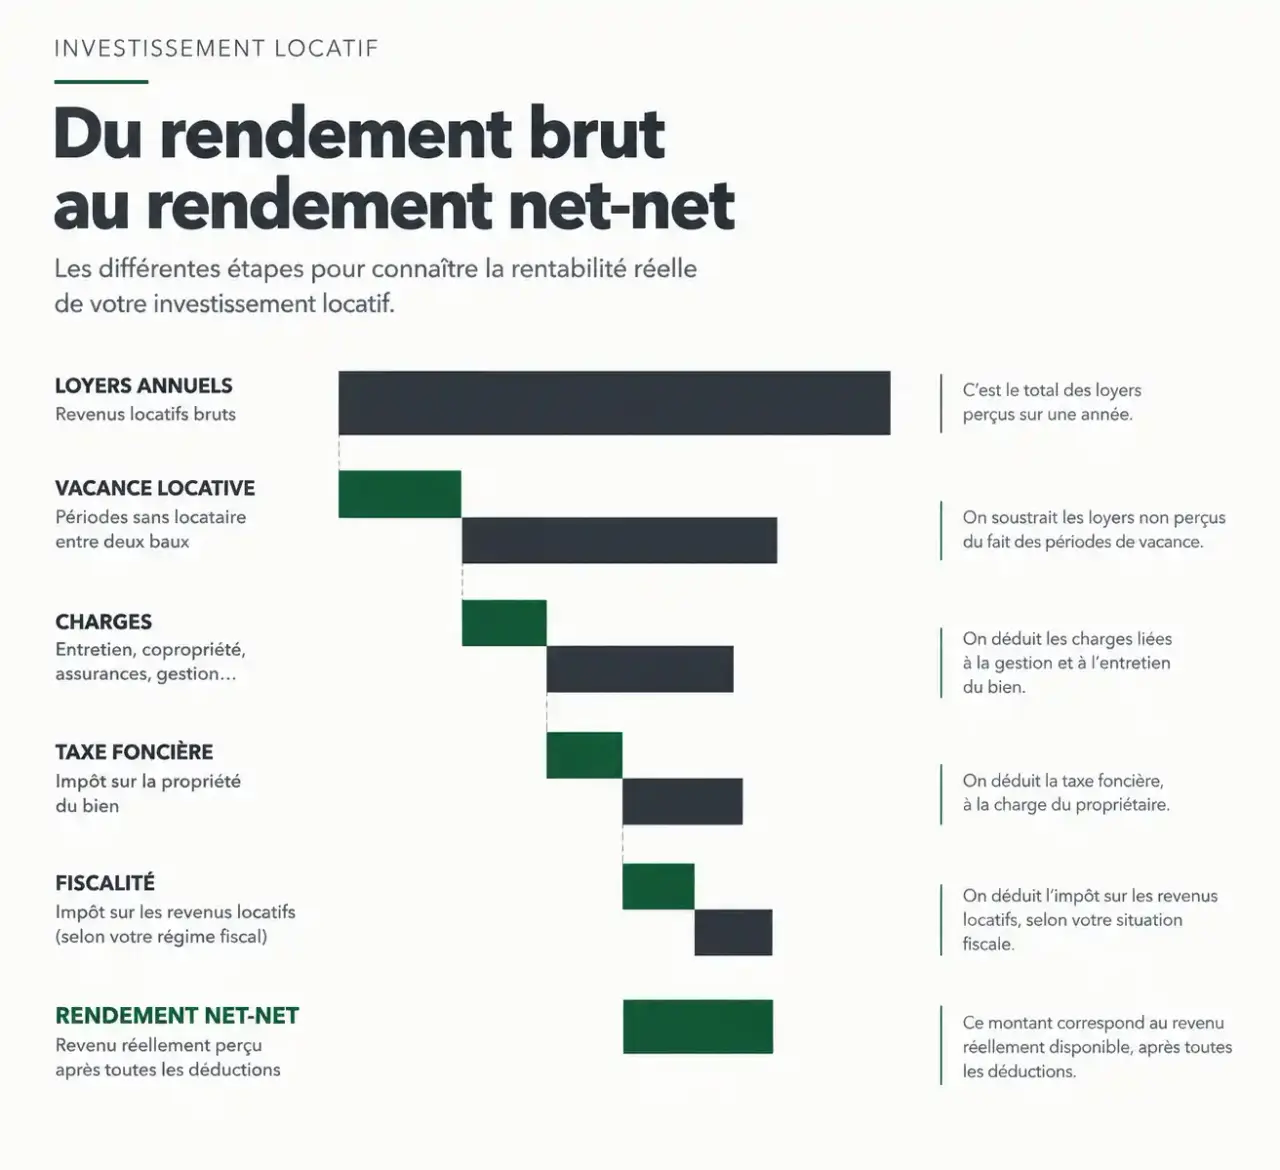
Rendement brut
Loyers annuels ÷ prix d'achat
Rendement net
(Loyers après vacance − charges) ÷ coût total
Rendement net-net
(Loyers après vacance − charges − impôt) ÷ coût total
Cash-flow mensuel
Loyer encaissé − mensualité − charges et provisions
Les quatre grands objectifs
Se constituer un patrimoine suppose un horizon long, de l'ordre de 10 ans, et privilégie la valorisation du capital. Générer des revenus réguliers oriente plutôt vers la location, les SCPI ou certains montages meublés. Chercher un rendement immédiat élevé conduit vers des biens plus exigeants à gérer. Enfin, la défiscalisation répond à un besoin ponctuel d'alléger l'impôt, mais elle ne doit jamais justifier à elle seule l'achat d'un bien médiocre.
Les trois paramètres qui tranchent
Trois éléments départagent ensuite les options : votre capacité financière (apport, endettement, reste à vivre), votre tolérance au risque et le temps que vous pouvez consacrer à la gestion. Un salarié très occupé et un retraité disponible n'auront pas la même stratégie, même avec un budget identique.
Patrimonial, équilibré ou haut rendement : les trois profils comparés
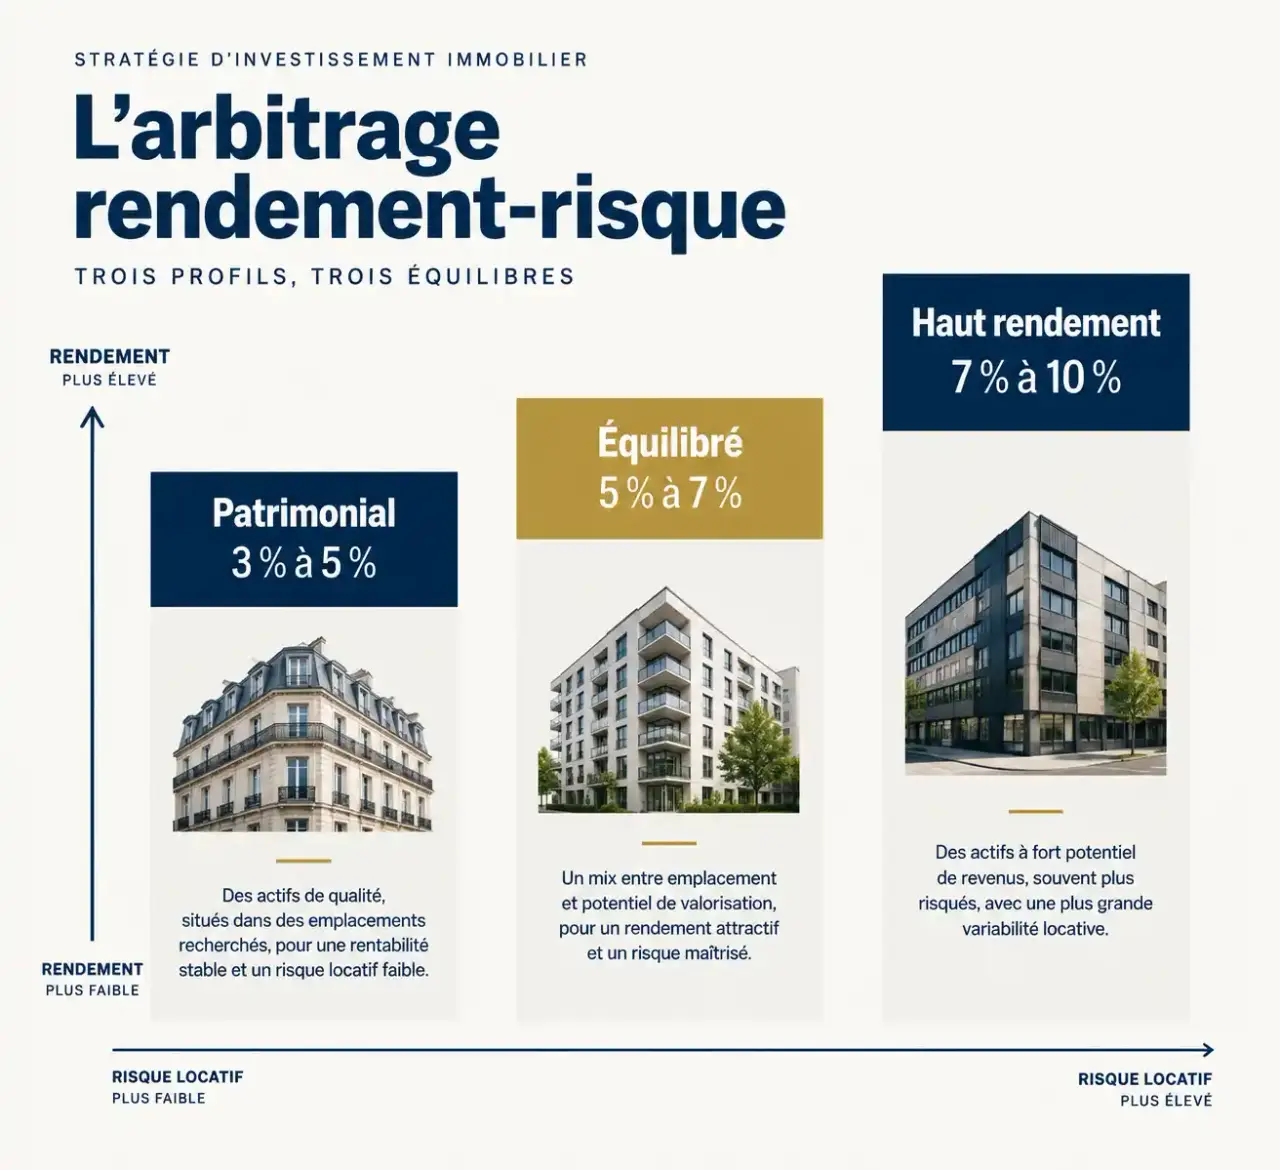
On peut résumer les stratégies locatives en trois profils. Le principe est constant : plus le rendement affiché est élevé, plus le risque locatif et l'effort de gestion augmentent, et plus le potentiel de valorisation diminue.
| Profil | Rentabilité visée | Valorisation | Risque locatif | Localisation type |
|---|---|---|---|---|
| Patrimonial | 3 % à 5 % | Élevée sur 10 ans | Faible | Hypercentre des grandes agglomérations |
| Équilibré | 5 % à 7 % | Moyenne | Modéré | Périphéries des grandes villes, villes moyennes dynamiques |
| Haut rendement | 7 % à 10 % | Limitée | Élevé | Marchés moins tendus, petites surfaces, immeubles de rapport |
Le profil patrimonial : accepter un rendement modeste
En hypercentre, la demande locative est forte et la vacance rare, mais le prix d'achat pèse sur le rendement : à Paris, la rentabilité moyenne atteignait près de 3 % en 2019. Ce choix convient à qui peut attendre et privilégie la solidité du bien à la rapidité du revenu.
Le haut rendement : une contrepartie à regarder en face
Les 7 % à 10 % s'obtiennent souvent avec des petites surfaces, des résidences étudiantes, des immeubles de rapport ou de la colocation. Le revers : rotation des locataires, travaux plus fréquents, dépendance à un bassin d'emploi ou à un campus. Un rendement brut élevé qui s'accompagne de trois mois de vacance par an peut rapporter moins qu'un bien à 5 % toujours loué.
Investir en direct : emplacement, type de bien et mode de location
La rentabilité locative moyenne évoquée ressort à 5,9 %, avec des écarts nets selon les villes : entre 5 % et 7 % à Rennes ou Strasbourg, contre près de 3 % à Paris. L'emplacement est donc le premier levier, devant le bien lui-même.
Choisir la ville et le quartier
Les grandes métropoles offrent liquidité et demande profonde ; les villes moyennes proposent de meilleurs rendements mais exigent de vérifier l'emploi local et la tension du marché. Avant d'acheter, regardez les délais de relocation, la présence d'universités ou d'employeurs et les projets de transport.
Un bon moyen de juger un emplacement est de raisonner comme un arboriculteur : la valeur d'un arbre tient d'abord à sa racine, invisible depuis la rue. Pour un bien, cette racine, c'est le bassin d'emploi, la démographie et les infrastructures qui alimentent durablement la demande. Un immeuble superbe sur un territoire qui perd des habitants donne un beau feuillage sur un sol qui s'appauvrit ; un bien ordinaire sur un sol riche finit par porter des fruits. Interrogez donc le terreau avant de comparer les façades.
Studio, grande surface ou immeuble de rapport
Les studios et T1 se louent facilement et offrent un bon rendement, mais tournent vite. Les T2 sont un compromis courant. Les T4-T5 attirent des locataires plus stables, avec un rendement souvent inférieur. L'immeuble de rapport mutualise le risque de vacance sur plusieurs lots, au prix d'un budget plus élevé.
Location nue, LMNP, colocation ou courte durée
La location nue est la plus simple. Le LMNP, en meublé, offre un cadre fiscal souvent apprécié. La colocation augmente le loyer global mais la gestion. La courte durée peut rapporter davantage, avec une charge de travail et une variabilité des revenus bien supérieures.
SCPI, crowdfunding, immobilier fractionné : les alternatives à l'achat direct
Pour ceux qui ne veulent pas gérer un bien, ou qui ne disposent pas du budget nécessaire, la « pierre-papier » propose d'autres entrées. Les ordres de grandeur ci-dessous aident à comparer.
Les loyers du parc privé, ville par ville, grâce aux Observatoires locaux · Le réseau des Observatoires locaux des loyers publie des statistiques sur les niveaux de loyers du parc locatif privé pour offrir une vision claire et fiable du marché dans chaque territoire.
| Support | Rendement indicatif | Durée conseillée | Ticket d'entrée | Gestion |
|---|---|---|---|---|
| Location directe | 3 % à 10 % brut selon le profil | Long terme | Souvent à partir de 50 000 € pour certains actifs | Directe ou déléguée |
| SCPI | 4,52 % de taux de distribution moyen en 2023 | 10 ans ou plus | Accessible | Professionnelle |
| Crowdfunding | 7 % à 10 % | 12 à 36 mois | Environ 1 000 € | Aucune |
SCPI : déléguer et diversifier
Une SCPI mutualise des dizaines d'immeubles et verse des revenus périodiques, sans gestion à votre charge. Certaines dépassent 7 %, mais la moyenne reste plus proche de 4,5 %, et les performances ne sont pas garanties. Il s'agit d'un placement de long terme, avec un risque de perte en capital et une liquidité limitée.
Crowdfunding : court, rémunérateur, risqué
Les projets durent de 12 à 36 mois et visent 7 % à 10 %, avec un ticket d'environ 1 000 €. Le capital est exposé au risque de défaillance du promoteur ou de retard de chantier, et les gains sont soumis à la flat tax de 30 %. Mieux vaut le traiter comme une poche de diversification que comme le cœur d'un patrimoine.
Financement, fiscalité et risques : ce qui change le résultat réel
Le rendement affiché est un rendement brut. Entre le loyer et ce qui reste dans votre poche, il y a le crédit, les charges, la taxe foncière, l'assurance emprunteur, les frais de notaire, les travaux et l'impôt.
Calculer le vrai rendement
Distinguez trois niveaux : le rendement brut (loyers annuels rapportés au prix), le rendement net (après charges) et le net-net (après fiscalité). Calculez aussi le cash-flow mensuel : loyer encaissé moins mensualité, charges et provisions. Le crédit crée un effet de levier, mais il augmente votre sensibilité aux taux et à la vacance. Comparer le coût du crédit et l'inflation donne une lecture plus juste que le seul taux nominal.
Les risques à anticiper
Environ 200 000 impayés sont recensés chaque année pour quelque 13 millions de baux signés, avec un taux de sinistralité de 1,5 %. Le risque est donc limité, mais réel. S'y ajoutent la vacance, les squats, les travaux et la réglementation énergétique : environ 30 % du parc est classé E, F ou G, ce qui expose à des travaux ou à des restrictions de location. Vérifiez le DPE avant toute offre et chiffrez la rénovation dans votre budget.
Le profil des bailleurs rappelle aussi la charge de l'exercice : 59 % d'entre eux ne détiennent qu'un seul bien, et un quart des propriétaires souhaiteraient revendre. Prévoir la sortie dès l'achat fait partie de la stratégie.
Construire sa stratégie en cinq étapes
- Fixer l'objectif : patrimoine, revenus, rendement ou impôt.
- Mesurer sa capacité : apport, endettement, reste à vivre, temps disponible.
- Choisir le profil : patrimonial, équilibré ou haut rendement, selon la tolérance au risque.
- Sélectionner le support : achat direct, SCPI, crowdfunding, ou une combinaison.
- Simuler en net : cash-flow, fiscalité, travaux, vacance, puis scénario défavorable.
Pour un débutant disposant de peu de temps, une base en SCPI complétée plus tard par un premier bien équilibré est souvent plus prudente qu'un haut rendement d'emblée. Un investisseur fortement imposé examinera davantage le montage fiscal, tandis qu'un profil préparant sa retraite privilégiera des revenus réguliers et une gestion déléguée. Quelle que soit la voie, testez votre projet avec des hypothèses prudentes : s'il tient avec de la vacance et des travaux, il est probablement solide.