 Gest'
Cabinet de conseil en gestion de patrimoine à Nancy : une stratégie adaptée à chaque projet
Choisir un interlocuteur patrimonial à Nancy ne revient pas à sélectionner un placement sur catalogue. Un accompagnement pertinent commence par l’analyse de votre situation familiale, professionnelle, fiscale et financière. Il relie ensuite vos projets concrets : investir, financer un bien, préparer la retraite, protéger vos proches ou transmettre. Un cabinet local doit poser ce diagnostic, expliquer ses recommandations et les ajuster avec vous.
Ce qu’un accompagnement patrimonial doit réellement apporter
Un conseiller en gestion de patrimoine aide à transformer des objectifs dispersés en une stratégie cohérente. La recherche d’une réduction d’impôt ou d’un rendement ne suffit pas. Chaque décision influe sur la liquidité disponible, le niveau de risque accepté, la protection du conjoint, les revenus futurs et la transmission.
Partir d’un bilan avant de parler de solutions
Le premier échange doit permettre d’identifier les actifs détenus, les emprunts, les revenus, la fiscalité, les contrats existants, la composition du foyer et les échéances à venir. Une naissance, un mariage, une séparation, une cession d’entreprise, un héritage ou un départ à la retraite peuvent modifier les priorités. Ce bilan sert aussi à définir l’horizon d’investissement et la capacité à supporter une baisse temporaire de la valeur de certains placements.
Un cabinet de conseil en gestion de patrimoine à Nancy apporte alors une lecture d’ensemble. L’épargne qui doit rester disponible à court terme n’a pas vocation à être investie comme celle destinée à la retraite ou à la transmission. L’intérêt du conseil réside dans cet arbitrage, plutôt que dans l’accumulation de contrats.
Coordonner les bonnes compétences
Les sujets patrimoniaux croisent souvent le droit, la fiscalité, le financement et la comptabilité. Lorsque le dossier le nécessite, le conseiller peut travailler avec un notaire, un avocat, un expert-comptable ou un banquier. Cette coordination est particulièrement utile pour les dirigeants, les propriétaires de plusieurs biens et les familles qui envisagent une donation, une succession, une SCI ou une holding.
À Nancy, les besoins diffèrent selon votre profil et votre projet
La proximité d’un cabinet facilite les rendez-vous et la connaissance de votre environnement, à Nancy comme dans le Grand Est. Elle ne doit toutefois pas limiter l’analyse au marché immobilier local. Une stratégie solide associe les opportunités de proximité à une diversification adaptée à votre situation.
Vérifiez l’immatriculation officielle d’un professionnel financier · Consultez le registre ORIAS pour vérifier l’inscription d’un conseiller en investissement financier ou d’un agent général d’assurance.
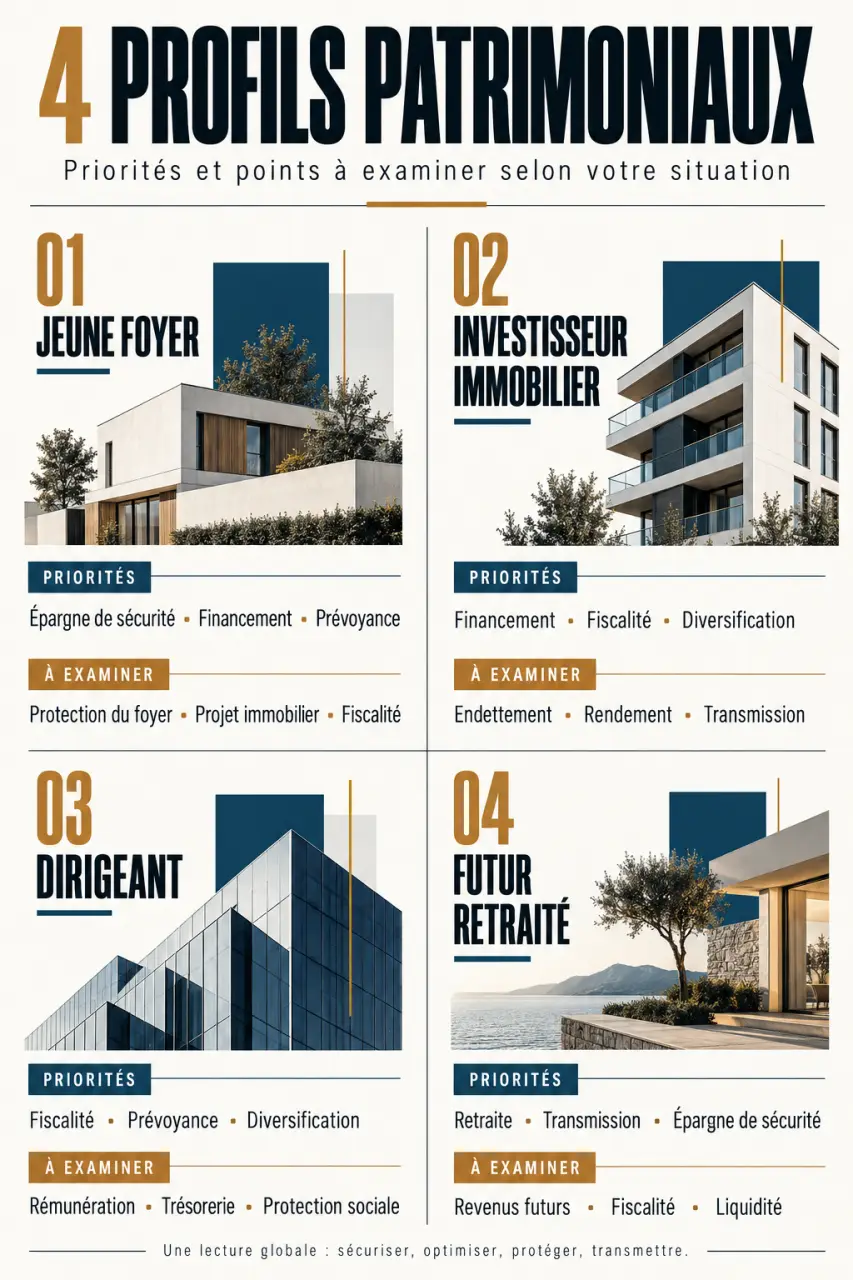
| Situation | Priorités fréquentes | Points à examiner |
|---|---|---|
| Actif ou jeune foyer | Constituer une épargne, acheter, protéger la famille | Trésorerie de sécurité, crédit, prévoyance, premiers investissements |
| Investisseur immobilier | Développer les revenus et maîtriser la fiscalité | Financement, détention en direct ou via SCI, travaux, diversification |
| Dirigeant ou professionnel | Articuler patrimoine privé et activité | IS, protection sociale, homme clé, holding, préparation de la cession |
| Futur retraité ou retraité | Créer des revenus et organiser la transmission | PER, assurance-vie, allocation, conjoint, donation et succession |
L’immobilier : un levier à analyser, non une réponse automatique
À Nancy et dans sa métropole, un projet immobilier mérite une étude du bien, de son financement et de son mode de détention. Selon le cas, la location meublée sous statut LMNP ou LMP, le déficit foncier, la nue-propriété, le viager ou les SCPI peuvent être envisagés. Ces solutions répondent à des objectifs différents : revenus potentiels, préparation de l’avenir, diversification ou transmission. Elles comportent aussi des contraintes de gestion, de liquidité et de fiscalité qui doivent être expliquées avant toute décision.
Un prêt immobilier, sa renégociation ou un regroupement de crédits peuvent également modifier l’équilibre global du patrimoine. Le coût du financement, l’assurance emprunteur et la capacité à conserver une épargne de précaution comptent autant que l’avantage fiscal recherché.
Construire une allocation qui résiste aux changements de vie
Les placements financiers prennent leur sens dans une allocation d’actifs construite selon vos objectifs. Assurance-vie, PEA, compte-titres et PER n’ont ni le même fonctionnement ni le même degré de disponibilité. Pour certains investisseurs avertis, des FCPR, FCPI, opérations de crowdfunding, club deals ou crypto-actifs peuvent compléter une stratégie, sans devenir le socle d’un patrimoine.
Rendement, risque et liquidité à clarifier
Une recommandation sérieuse présente les bénéfices recherchés, mais aussi les frais, le risque de perte en capital lorsqu’il existe, la durée d’immobilisation possible et les conditions de sortie. La diversification entre supports financiers, immobilier et liquidités vise à éviter qu’un seul événement ne déséquilibre l’ensemble de votre situation. Les placements ISR, les forêts, les vignes, les vergers ou les énergies renouvelables peuvent répondre à certaines convictions, à condition que leur place reste cohérente avec vos besoins.
Une variation de revenus, une hausse de mensualité ou un imprévu familial peut affecter plusieurs comptes et projets à la fois. Préserver une réserve disponible et éviter d’aligner les échéances de crédit, de placement et de retraite au même moment réduit cet effet de propagation. Ce travail sur le calendrier patrimonial, moins visible qu’un produit financier, renforce la solidité de la stratégie.
Fiscalité, protection et transmission : penser plus loin que l’année en cours
L’optimisation fiscale n’est pertinente que si elle sert un projet durable. Réduire l’impôt sur le revenu, anticiper l’IFI ou organiser une situation soumise à l’IS peut orienter certains choix, mais un avantage fiscal ne doit pas justifier à lui seul un investissement inadapté. Un audit fiscal permet de repérer les dispositifs ou les structures à étudier, puis d’en mesurer les conséquences juridiques et patrimoniales.
Préparer la retraite sans négliger la prévoyance
Le PER peut contribuer à la préparation de revenus complémentaires, tandis que l’assurance-vie peut répondre à des objectifs d’épargne, de disponibilité ou de transmission selon sa structuration. Pour les salariés, le PEE et le PERCO peuvent aussi entrer dans la réflexion lorsqu’ils sont accessibles. La stratégie doit intégrer les revenus futurs estimés, les charges du foyer et la date à laquelle vous souhaitez réduire votre activité.
La prévoyance protège les personnes avant les actifs. Garantie décès, incapacité, rente éducation, mutuelle complémentaire ou assurance homme clé pour un dirigeant répondent à des risques distincts. Un cabinet compétent vérifie les protections déjà en place et les éventuelles lacunes, notamment lorsque la stabilité financière du foyer dépend principalement d’un revenu.
Organiser la transmission de son vivant
La transmission se prépare avant l’urgence. Donation, choix de la clause bénéficiaire, détention immobilière, démembrement de propriété, SCI ou société patrimoniale peuvent avoir un rôle selon la famille et les actifs concernés. Le conseiller ne se substitue pas au notaire, mais il aide à poser les bonnes questions : qui protéger en priorité, quels biens conserver, comment préserver l’équilibre entre les héritiers et quelle liberté garder sur son patrimoine.
Les critères pour sélectionner un cabinet à Nancy en confiance
Avant de prendre rendez-vous, comparez la qualité de l’écoute et la méthode annoncée plutôt que la seule liste des solutions proposées. Un premier entretien utile doit clarifier vos attentes, les informations nécessaires au bilan et les prochaines étapes. Une recommandation immédiate, formulée sans connaissance suffisante de votre situation, doit vous inciter à la prudence.
- Demandez le mode de rémunération : honoraires, commissions éventuelles et frais liés aux solutions doivent être compréhensibles.
- Vérifiez l’indépendance du conseil : interrogez le cabinet sur sa méthode de sélection et sur l’étendue des options comparées.
- Évaluez la transparence : risques, contraintes, durée de placement et liquidité doivent être abordés clairement.
- Recherchez un suivi réel : votre stratégie doit pouvoir être révisée après un changement familial, professionnel ou fiscal.
- Appréciez la coordination : pour un dossier complexe, la capacité à dialoguer avec vos professionnels habituels est un avantage concret.
Le bon cabinet n’est pas celui qui promet une solution universelle. C’est celui qui distingue l’urgent de l’important, explique chaque arbitrage et vous accompagne dans la durée à Nancy ou dans le Grand Est. Préparez vos derniers avis d’imposition, vos relevés de placements, vos crédits et vos projets. Vous donnerez ainsi au premier rendez-vous une base utile pour obtenir un conseil précis.