 Gest'
Conseiller en gestion de patrimoine à Caen : les frais ne disent pas tout, vérifiez aussi le suivi
Pour choisir un conseiller en gestion de patrimoine à Caen, vérifiez ce que son accompagnement comprend, comment il est rémunéré et quelles activités il est autorisé à exercer. Un bon interlocuteur commence par examiner vos projets, votre situation familiale et vos contraintes, avant de proposer un placement. Cette démarche peut concerner une famille qui prépare sa retraite comme un dirigeant qui organise la cession de son entreprise.
Partir de votre besoin, pas d’un produit à souscrire
Un conseil patrimonial utile relie vos décisions financières, immobilières et familiales. Acheter un logement locatif, alimenter une assurance-vie ou préparer une donation ne répond pas au même objectif. Le conseiller doit hiérarchiser ces projets et vérifier leur compatibilité avec vos revenus, vos engagements et votre capacité à supporter des pertes. Il peut aussi vous aider à mettre en regard le rendement recherché, le risque accepté et la disponibilité nécessaire.
Épargne, retraite et transmission : définir les priorités
Il n’est pas nécessaire de posséder un patrimoine important pour demander un premier échange. Certains cabinets imposent toutefois un montant minimal d’actifs à accompagner : mieux vaut le demander avant le rendez-vous. Pour un jeune actif, la priorité peut être de constituer une réserve disponible. Pour une famille, il peut s’agir de financer les études des enfants, de protéger le conjoint ou de rééquilibrer un patrimoine composé principalement de biens immobiliers.
À l’approche de la retraite, l’analyse porte davantage sur les revenus futurs, les dépenses prévisibles et les possibilités de retrait. La transmission nécessite aussi d’examiner la situation matrimoniale, les bénéficiaires des contrats et les droits de chacun. Si nécessaire, le conseiller coordonne cette réflexion avec un notaire. L’objectif est de relier les choix financiers à la situation familiale, sans traiter chaque décision isolément.
Dirigeants : relier patrimoine privé et vie de l’entreprise
Un chef d’entreprise doit distinguer ses besoins personnels de ceux de sa société. Rémunération, protection sociale, prévoyance, trésorerie professionnelle et préparation d’une cession doivent être étudiées ensemble, sans confondre leurs règles. Un cabinet habitué aux problématiques des dirigeants doit pouvoir travailler avec l’expert-comptable et le notaire, tout en précisant les limites de son intervention. Cette coordination aide à examiner les conséquences d’une décision professionnelle sur le patrimoine personnel et les projets de retraite.
Comparer les cabinets caennais au-delà de leur discours commercial
La proximité facilite les échanges, mais une adresse à Caen ne suffit pas à établir la qualité d’un conseil. Vérifiez l’identité de votre interlocuteur, sa disponibilité et son expérience sur votre problématique. Les témoignages clients peuvent renseigner sur l’écoute ou la réactivité. Ils ne démontrent ni la pertinence de tous les placements ni leurs performances futures. Demandez plutôt comment le cabinet construit ses recommandations et assure leur suivi.
Vérifier l’immatriculation d’un professionnel auprès de l’ORIAS · Consultez le registre officiel pour vérifier l’immatriculation et les catégories d’activité des intermédiaires et conseillers financiers.
Banque, cabinet multi-partenaires et conseil indépendant
Une banque peut réunir financement, comptes et placements dans une même relation. Un cabinet multi-partenaires peut sélectionner des solutions auprès de plusieurs établissements, assureurs ou sociétés de gestion. Toutefois, avoir plusieurs partenaires ne signifie pas automatiquement que le conseil est indépendant au sens réglementaire. Demandez si le conseil en investissement est rendu de manière indépendante ou non indépendante, sur quelle sélection il repose et comment les conflits d’intérêts sont traités.
Pour comparer quelques acteurs locaux, les éléments de parcours donnent des repères, sans remplacer l’examen des prestations proposées. Norma Conseils a été créé en 2017 et ses fondateurs mettent en avant 15 ans d’expérience en ingénierie financière et en immobilier. TGS France indique une implantation à Caen depuis 2014 et une équipe de deux conseillers dans la présentation évoquée. Ces informations sont à compléter par une vérification des équipes et des services actuellement proposés.
Habilitations et rémunération : demander des preuves écrites
Consultez l’immatriculation à l’ORIAS et les catégories correspondant aux prestations proposées. Le statut de conseiller en investissements financiers, ou CIF, concerne le conseil sur les instruments financiers ; il ne couvre pas à lui seul toutes les activités d’assurance, de crédit ou d’immobilier. Demandez également les informations relatives à l’assurance de responsabilité civile professionnelle, à la formation continue et au traitement des réclamations.
Exigez une présentation claire des honoraires, commissions et rétrocessions. Distinguez le coût du diagnostic, celui de la mise en œuvre, les frais des produits et ceux du suivi. Un premier entretien gratuit ne signifie pas que l’accompagnement complet est sans coût. Avant de vous engager, demandez ce qui est inclus dans chaque prestation et sous quelle forme les recommandations vous seront remises.
Exiger un diagnostic qui débouche sur un plan d’action lisible
Le bilan patrimonial ne devrait pas se résumer à un questionnaire suivi d’une proposition commerciale. Il doit faire apparaître vos ressources, vos dettes, votre fiscalité, votre protection familiale et les échéances de vos projets. Le conseiller évalue aussi votre connaissance des placements, votre tolérance au risque et votre capacité financière à subir une perte. Cette analyse sert à vérifier qu’une solution correspond à votre situation et à vos objectifs.
- Recenser : revenus, charges, crédits, biens immobiliers, placements et dispositions familiales.
- Prioriser : distinguer les besoins immédiats des projets à moyen et long terme.
- Comparer : expliquer les solutions envisageables, leurs coûts, leurs risques et leurs contraintes.
- Formaliser : remettre des recommandations compréhensibles et organiser leur mise en œuvre progressive.
Pensez à votre épargne disponible comme à un réservoir avec plusieurs sorties : dépenses imprévues, travaux, impôts et projets personnels peuvent solliciter la même réserve. Une somme apparemment inutilisée n’est donc pas nécessairement investissable à long terme. Demandez au conseiller d’établir un calendrier des décaissements prévisibles avant de proposer des placements peu liquides. Cette vérification peut éviter de devoir vendre un actif au mauvais moment ou de recourir à un crédit coûteux.
La restitution doit expliquer pourquoi une recommandation vous convient, mais aussi pourquoi certaines options sont écartées. Conserver un placement existant peut être pertinent, notamment lorsque les frais de sortie ou les avantages acquis rendent un changement peu intéressant. Une recommandation devrait également préciser les risques et les coûts associés, plutôt que présenter uniquement les bénéfices attendus.
Évaluer les solutions avec leurs risques, pas seulement leurs avantages fiscaux
Le choix d’un placement dépend de son usage dans votre stratégie. Un avantage fiscal ne compense pas automatiquement des frais élevés, une indisponibilité prolongée ou un risque de perte. Comparez le résultat attendu après frais et fiscalité, sans considérer une simulation comme une garantie. La durée prévue, le besoin de liquidités et votre capacité à accepter des fluctuations comptent aussi dans cette décision.
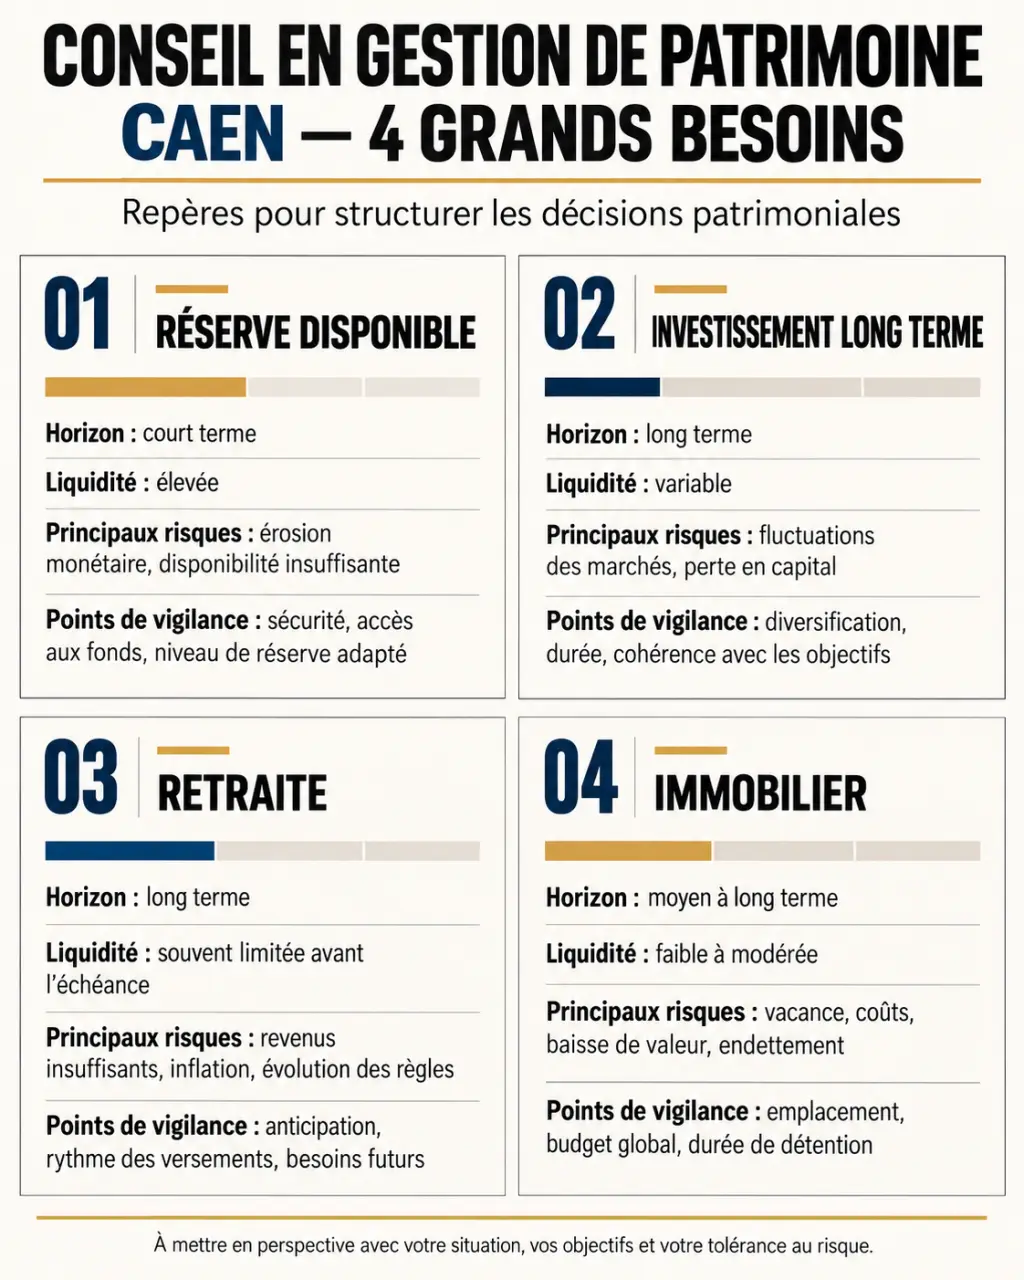
| Besoin | Pistes à étudier | Vigilance essentielle |
|---|---|---|
| Garder une réserve disponible | Livrets et supports liquides adaptés | Disponibilité et conditions de garantie |
| Investir à long terme | Assurance-vie, compte-titres, PEA selon la situation | Risque des supports, diversification et frais |
| Préparer la retraite | PER et autres solutions d’épargne | Conditions de sortie et fiscalité à terme |
| Développer un patrimoine immobilier | Immobilier direct ou SCPI | Endettement, vacance, frais et revente |
Les SCPI exposent notamment à une baisse de la valeur des parts, à des revenus variables et à une revente parfois difficile. L’immobilier direct demande de prendre en compte les travaux, les charges et la gestion locative. Si vous détenez déjà votre résidence principale et plusieurs biens dans le Calvados, ajouter de l’immobilier ne diversifie pas nécessairement votre patrimoine.
Les dispositifs tels que la loi Malraux, les SCPI fiscales ou le Girardin industriel nécessitent une analyse spécifique de leurs conditions d’éligibilité, de leurs engagements et du risque fiscal. Une réduction d’impôt annoncée doit être accompagnée d’une explication des circonstances dans lesquelles elle pourrait être remise en cause. Vérifiez aussi que la durée d’engagement correspond à votre horizon et à vos besoins de liquidités.
Préparer le rendez-vous et cadrer le suivi dans la durée
Avant de contacter un cabinet à Caen, résumez votre demande : projet principal, échéance, montant approximatif de votre épargne et difficultés rencontrées. Demandez si le rendez-vous se déroule au cabinet, à domicile dans le Calvados ou en visioconférence, ainsi que son coût éventuel. Transmettez vos documents sensibles uniquement par un canal sécurisé convenu avec le professionnel.
Pour un diagnostic approfondi, préparez vos avis d’imposition, relevés de placements, tableaux de crédits, informations immobilières et documents utiles sur votre situation familiale. Un dirigeant pourra également devoir réunir des éléments comptables et ses contrats de protection sociale. Ces documents permettent au conseiller de mieux comprendre vos engagements et de relier les recommandations à vos projets.
Enfin, faites préciser la fréquence des points de suivi, leur contenu et leur facturation. Un changement familial, un départ à la retraite ou une cession peut justifier une révision avant le prochain rendez-vous prévu. Le premier engagement à obtenir est une méthode claire : périmètre écrit, rémunération transparente, recommandations expliquées et interlocuteur identifié. C’est une base plus solide qu’une promesse de rendement pour choisir un conseil en gestion de patrimoine à Caen.