 Gest'
Investissement locatif à Lille : le loyer plafonné compte plus que le rendement annoncé
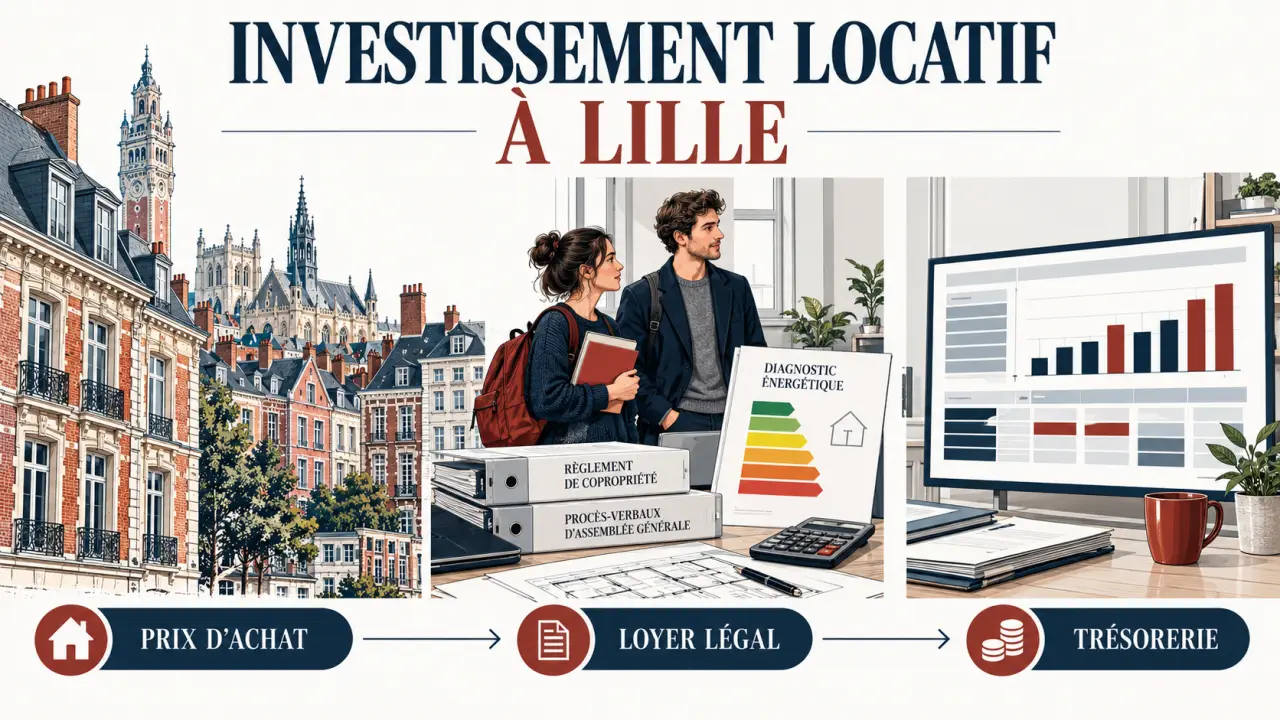
Un investissement locatif à Lille peut être pertinent si le prix d’achat reste cohérent avec le loyer légal, les charges et les travaux. La demande étudiante et les besoins des actifs constituent des atouts, mais ne garantissent ni une occupation permanente ni un autofinancement. Avant de choisir un quartier, il faut vérifier ce que le logement pourra réellement rapporter.
Une demande diversifiée, mais pas un marché uniforme
Lille réunit plusieurs moteurs locatifs : établissements d’enseignement supérieur, emplois autour d’Euralille, transports et vie urbaine. Selon Meilleurtaux, la métropole accueille environ 125 000 étudiants. Ce chiffre concerne toutefois un territoire plus large que Lille : un appartement éloigné d’un campus ou mal desservi ne bénéficie pas automatiquement de cette clientèle.
Simuler la rentabilité de votre investissement locatif à Lille
Saisissez vos données réelles pour obtenir une estimation transparente des principaux indicateurs de votre projet.
Données du projet
Résultats de la simulation
Hypothèses et formules utilisées
- Coût total du projet = prix d’achat + frais d’acquisition + travaux + mobilier.
- Montant emprunté = maximum entre 0 et coût total du projet − apport.
- Mensualité = C × [i(1+i)n] / [(1+i)n − 1], avec C = capital emprunté, i = taux annuel / 12 et n = durée en mois. À taux nul : C / n.
- Loyers annuels encaissés = loyer mensuel hors charges × (12 − mois de vacance).
- Rendement brut = loyers annuels encaissés / base de calcul × 100.
- Revenu net avant impôt = loyers encaissés − charges non récupérables − taxe foncière − assurance − gestion − entretien.
- Trésorerie avant impôt = revenu net avant impôt − 12 × mensualité de crédit.
- L’impôt saisi manuellement est affiché séparément et soustrait uniquement dans la trésorerie après impôt.
Les étudiants recherchent notamment des studios et des colocations ; les jeunes actifs peuvent privilégier un T2 proche des transports ; les ménages installés ont davantage besoin de surface, de rangement et de calme. Le bon investissement associe une adresse, un logement et un profil de locataire, plutôt qu’une simple promesse de rendement.
La stratégie doit aussi intégrer la revente. Un appartement lumineux, bien distribué et doté d’un DPE satisfaisant peut intéresser des propriétaires occupants autant que des investisseurs. À l’inverse, un logement uniquement attractif grâce à son rendement affiché dépend davantage des conditions de crédit et de la rentabilité attendue par son futur acquéreur.
Comparer les quartiers sans confondre prix moyen et bonne affaire
Investissement-locatif.com cite pour 2026 un prix moyen de 3 359 €/m² pour les appartements, avec une fourchette de 2 192 à 4 640 €/m². Cette dispersion invite à examiner l’immeuble et la rue. Un prix moyen ne valorise pas précisément un studio rénové, un rez-de-chaussée sombre ou un appartement nécessitant une rénovation énergétique.
| Secteur | Repère de prix cité | Projet à étudier | Vigilance principale |
|---|---|---|---|
| Vauban-Esquermes | 3 859 €/m² | Studio ou colocation orientée étudiants | Prix d’achat et rotation des occupants |
| Wazemmes | 3 723 €/m² | Petite surface ou T2 | Différences entre rues, bruit, copropriété |
| Saint-Maurice Pellevoisin | 3 553 €/m² | T2 ou T3 destiné aux actifs | Distance réelle aux transports |
| Bois-Blancs | 3 439 €/m² | Appartement pour actifs ou ménages | Environnement immédiat et charges |
| Moulins | 3 212 €/m² | Studio ou colocation selon l’adresse | État du bâti et budget travaux |
Ces repères, également cités par Investissement-locatif.com, servent à présélectionner des secteurs, pas à fixer une offre. Dans le Vieux-Lille ou le Centre, examinez particulièrement l’arbitrage entre emplacement et coût d’acquisition. À Hellemmes ou Lomme, comparez les trajets effectifs et les services plutôt que d’appliquer mécaniquement les références de Lille intramuros.
Pour estimer un bien, confrontez des transactions comparables, notamment les références des Notaires de France, aux annonces concurrentes. Retenez la même typologie, une surface proche et un état similaire. Les prix affichés ne sont pas les prix effectivement négociés.
Pensez votre achat comme une palette d’usages possibles : dormir, télétravailler, recevoir, ranger. Un T2 dont le séjour accueille un bureau sans bloquer la circulation peut séduire plusieurs profils successifs. Cette souplesse du plan réduit la dépendance à une seule clientèle ; elle mérite parfois davantage d’attention qu’une décoration spectaculaire, mais difficile à entretenir.
Partir du loyer autorisé pour calculer la rentabilité
Les références locatives ne sont pas interchangeables. Un loyer médian hors charges de 11,7 €/m² est cité pour 2023, tandis qu’Investissement-locatif.com mentionne un loyer moyen de 16,4 €/m² pour un appartement. Dates, périmètres et composition du parc diffèrent : aucun de ces chiffres ne suffit à déterminer le loyer de votre logement.
Vérifiez le loyer de référence majoré à Lille, Lomme et Hellemmes · Utilisez ce simulateur pour vérifier si le loyer d’un logement respecte l’encadrement légal en vigueur à Lille, Lomme et Hellemmes.
Vérifier le plafond avant de faire une offre
L’encadrement des loyers s’applique à Lille, Hellemmes et Lomme. Le loyer de référence majoré dépend notamment de l’adresse, du nombre de pièces, de l’époque de construction et du caractère meublé ou non. Vérifiez le barème préfectoral applicable au bail et les éventuelles règles de relocation. Un complément de loyer n’est pas une marge libre permettant d’équilibrer un investissement trop cher.
Distinguer rendement et trésorerie
Le rendement brut correspond aux loyers annuels hors charges divisés par le prix d’achat, multipliés par 100. Pour une comparaison plus prudente, utilisez aussi le coût total : acquisition, frais, travaux et mobilier. Précisez toujours le dénominateur retenu.
L’exemple cité d’un studio de 18 m² acheté environ 69 500 €, loué 350 € mensuels, produit 4 200 € annuels, soit environ 6 % brut sur le seul prix. Cela ne constitue pas une estimation actuelle ni une validation du loyer légal. Les frais d’acquisition, les charges et une éventuelle vacance diminuent ce résultat.
- Rendement net avant impôt : retranchez charges non récupérables, taxe foncière restant au bailleur, assurances, gestion, entretien et vacance prévisionnelle.
- Rendement après fiscalité : intégrez l’impôt et les prélèvements applicables à votre situation.
- Trésorerie mensuelle : déduisez aussi les échéances du crédit pour mesurer l’effort d’épargne.
Les rendements bruts annoncés de 4 à 7 % restent des repères commerciaux, non une garantie. Testez un scénario avec une période sans locataire et une dépense imprévue : un projet viable ne doit pas dépendre d’une occupation parfaite.
Choisir le mode de location après l’audit technique
Le studio limite généralement le budget d’acquisition, mais implique une rotation potentiellement plus fréquente. Le T2 ou T3 peut répondre à des besoins plus durables. La colocation augmente les possibilités de recettes, tout en demandant davantage de mobilier, d’entretien et de coordination. Vérifiez sa compatibilité avec le plan, la décence, le règlement de copropriété et les règles locatives.
Le DPE doit être examiné avant la négociation. Les logements F et G subissent des restrictions d’augmentation de loyer ; les logements G sont concernés par l’interdiction de location selon les conditions légales applicables. Pour les logements F, anticipez l’échéance de 2028, puis celle de 2034 pour les E. Faites confirmer le calendrier correspondant au bail envisagé.
Ne chiffrez pas une rénovation énergétique sur la seule base d’un devis de peinture et de changement de radiateurs. Isolation, ventilation et chauffage doivent être étudiés ensemble. En copropriété, certaines interventions dépendent de décisions collectives : consultez les procès-verbaux d’assemblée générale, les charges, les impayés et les travaux programmés.
Valider financement, fiscalité et gestion avant de signer
Le budget global comprend le prix, les frais d’acquisition et de financement, les travaux, le mobilier éventuel et une réserve de trésorerie. Comparez plusieurs simulations de crédit en intégrant assurance, durée et apport. Un apport supérieur réduit la mensualité, mais immobilise davantage d’épargne : gardez une capacité à absorber les imprévus.
En location nue, les recettes relèvent des revenus fonciers. En location meublée, elles relèvent des BIC ; le statut LMNP dépend des conditions propres au foyer. Pour une location meublée classique éligible, le micro-BIC prévoit un abattement de 50 %. Le régime réel permet, sous conditions, de déduire des charges et de pratiquer des amortissements, avec une comptabilité plus exigeante.
Ne choisissez pas le réel uniquement pour réduire l’impôt annuel : les règles de calcul de la plus-value peuvent prévoir la réintégration des amortissements déduits, selon le bien et les exceptions applicables. Une simulation fiscale doit donc intégrer la revente.
Enfin, si vous déléguez la recherche ou la gestion, exigez une estimation du loyer légal, un budget détaillé et des honoraires transparents. L’accompagnement vaut surtout par la qualité des vérifications. Avant toute offre, réunissez trois validations : un logement louable, un revenu réaliste et un effort d’épargne supportable.