 Gest'
Investissement locatif à Besançon : le rendement brut ne suffit pas pour choisir
Besançon peut convenir à un investissement locatif, à condition de choisir un logement adapté à une demande précise et de calculer sa rentabilité après dépenses. Les étudiants, les jeunes actifs et les familles constituent des clientèles différentes : un studio proche du campus ne s’analyse pas comme une maison à Bregille. Le prix d’achat compte, mais les charges, le DPE et la facilité de relocation peuvent faire basculer l’opération.
Une demande diversifiée, mais pas une location garantie
Besançon accueille environ 25 000 à 30 000 étudiants selon les estimations, ce qui soutient l’intérêt pour les petites surfaces et la colocation. Cette population ne constitue toutefois pas un réservoir automatiquement accessible : les résidences universitaires, les logements privés et les différents campus segmentent la demande. L’adresse et le trajet quotidien restent déterminants.
Les jeunes actifs et les salariés représentent une autre clientèle, notamment autour des activités liées aux microtechniques, au biomédical et à la technopole Temis. Les familles recherchent davantage une distribution pratique, des écoles, des espaces extérieurs et du stationnement. Cette diversité permet de ne pas dépendre exclusivement du calendrier universitaire.
Trackstone indique 62,9 % de locataires, mais aussi 9,5 % de logements vacants. Ce dernier indicateur ne mesure pas directement le délai de relocation d’un appartement : il peut inclure des logements inoccupés pour diverses raisons. Il rappelle néanmoins qu’une ville étudiante n’assure pas le remplissage de tous les biens.
Avant d’acheter, faites confirmer le loyer et le délai de commercialisation par plusieurs professionnels locaux. Demandez surtout quels logements comparables ont réellement trouvé preneur, plutôt que de vous fier uniquement aux annonces encore visibles.
Prix et loyers : comparer des biens équivalents avant de négocier
Investissement-locatif.com annonce un prix moyen autour de 2 369 €/m², avec des appartements à 2 401 €/m² en 2026 et des maisons autour de 2 606 €/m². La page institutionnelle Besançon Boosteur de Bonheur cite environ 2 200 €/m². Ces repères ne sont pas interchangeables : période, typologie et méthode de calcul peuvent différer.
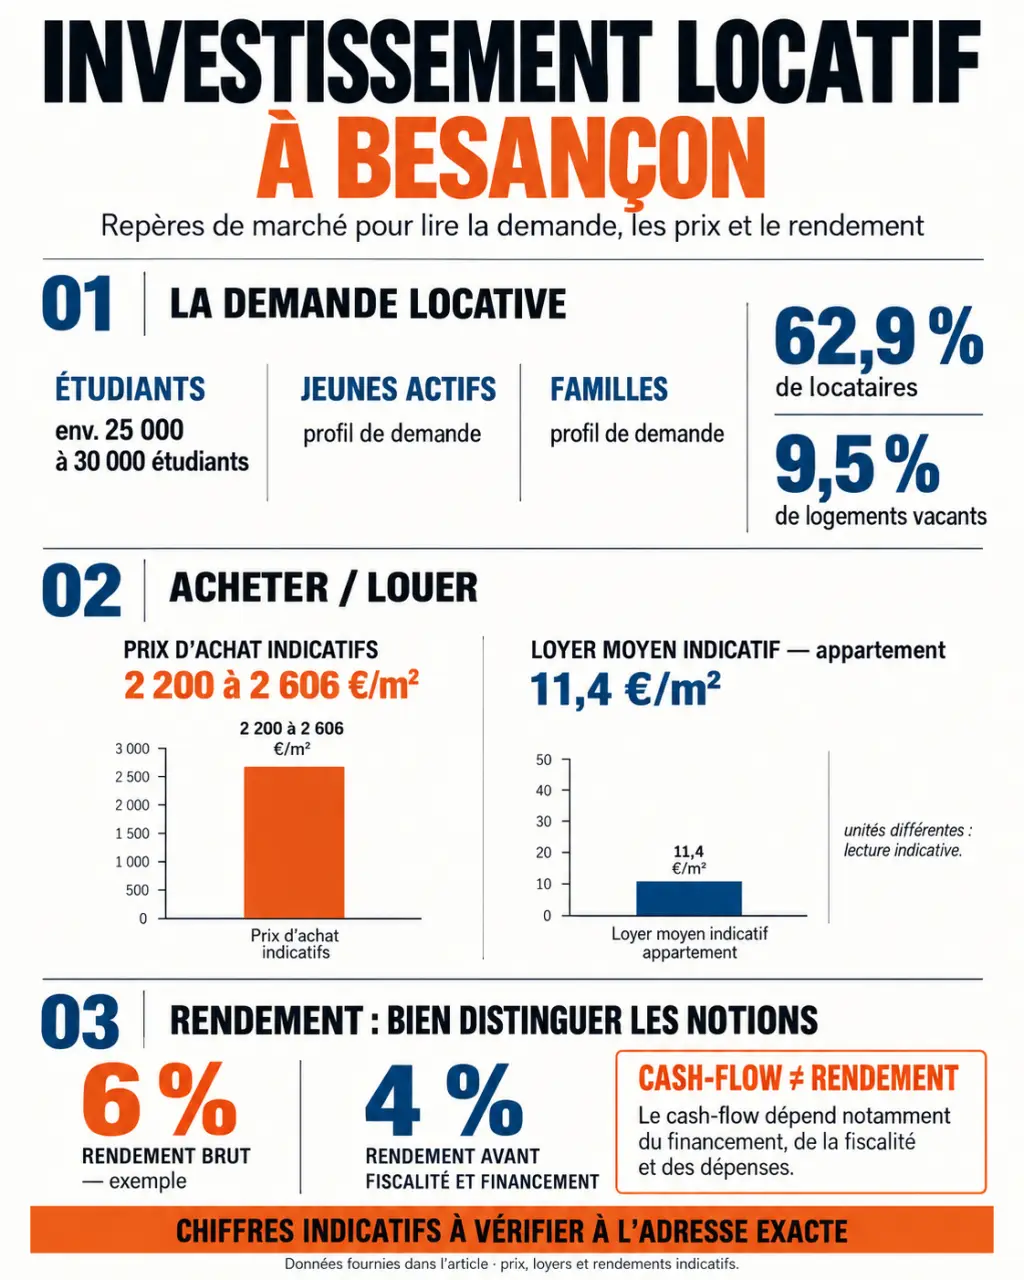
Pour les loyers, Trackstone affiche une moyenne de 11,4 €/m² pour un appartement, avec une fourchette de 7,7 à 19 €/m². Pour les maisons, les indications sont de 11 €/m², entre 7,7 et 15,6 €/m². Ces amplitudes interdisent d’appliquer mécaniquement la moyenne municipale à chaque logement.
À titre de simple calcul, 40 m² multipliés par 11,4 €/m² donnent 456 € mensuels. Ce résultat n’est pas une estimation locative : il faut vérifier l’état, l’équipement, les charges et la définition du loyer affiché. Une petite surface meublée et un grand appartement nu ne se comparent pas directement.
Construisez votre estimation par strate : d’abord le quartier, puis la rue et les transports, ensuite l’immeuble, enfin le logement. Une moyenne communale décrit la première couche du marché, mais masque parfois un chauffage collectif coûteux, un étage sans ascenseur ou une chambre exposée au bruit. Décomposer ainsi le prix permet d’identifier ce qui justifie une décote et ce qui risque de pénaliser durablement la location.
Pour négocier, rapprochez les ventes effectivement réalisées des offres concurrentes. Comparez séparément appartements et maisons, puis intégrez les travaux immédiats et ceux de la copropriété au coût total.
Quartiers et surfaces : partir du locataire visé
Le bon quartier dépend moins de sa réputation générale que de son adéquation avec le quotidien du locataire. Le tableau suivant propose des pistes de prospection, à valider à l’adresse exacte.
| Secteur | Clientèle à étudier | Biens à comparer | Vérification prioritaire |
|---|---|---|---|
| La Bouloie, Montrapon-Montboucons | Étudiants et actifs selon l’adresse | Studio, T2, colocation | Trajet réel vers campus ou Temis |
| Les Chaprais | Jeunes actifs, étudiants mobiles | T2, T3 | Accès à la gare Viotte, bruit et charges |
| Saint-Claude, Torcols | Actifs et familles | T2, T3, logement familial | Commerces, transports, stationnement |
| Bregille | Couples et familles | T3, grand appartement, maison | Pente, déplacements et entretien |
| Saint-Ferjeux, Rosemont | Actifs et familles | T2, T3, maison | Accès aux emplois, écoles et services |
Studio, T2 ou logement familial : des contraintes différentes
Le studio limite généralement le budget global, mais peut entraîner davantage de rotations et de remises en état. Le T2 mérite d’être étudié pour sa polyvalence auprès des personnes seules et des couples. Un T3 ou une maison peut attirer des occupants plus durablement installés, sans garantir pour autant une meilleure rentabilité.
La colocation nécessite de vraies chambres, une pièce commune agréable, des rangements et une distribution équilibrée. Louer chaque chambre séparément ne suffit pas à rendre un grand appartement intéressant : ajoutez mobilier, consommations éventuellement incluses et gestion des départs décalés.
La location longue durée offre une exploitation plus prévisible. La courte durée exige, elle, une vérification des règles locales, du règlement de copropriété et des coûts de ménage, de commercialisation et de gestion.
Du rendement annoncé à l’argent réellement disponible
Le rendement brut se calcule ainsi : loyer annuel hors charges ÷ prix d’achat × 100. Investissement-locatif.com évoque jusqu’à 6 % pour un appartement neuf, 7 % à 8 % pour une résidence étudiante et jusqu’à 5 % pour une maison. Ce sont des rendements annoncés, pas des garanties ni des performances nettes.
Une simulation qui montre l’effet des dépenses
Dans un exemple théorique, un appartement acheté 150 000 € et loué 750 € mensuels produit 9 000 € annuels, soit 6 % brut. Supposons un investissement total de 165 000 €, frais et équipement compris, puis 2 400 € de dépenses annuelles non récupérables et de provision d’entretien. Il reste 6 600 €, soit 4 % avant fiscalité et financement.
Avec un mois sans locataire, ce montant tombe à 5 850 €, soit environ 3,55 %. Si les échéances annuelles de crédit, assurance comprise, atteignent 7 200 €, l’effort d’épargne devient 1 350 € avant impôt. Ces hypothèses illustratives montrent qu’un rendement positif ne signifie pas une trésorerie positive.
Intégrez la taxe foncière hors part récupérable, l’assurance propriétaire, les charges non récupérables, la gestion et les travaux. Comparez ensuite location nue et meublée selon votre situation fiscale, sans supposer qu’un régime est toujours supérieur à l’autre. En résidence étudiante gérée, examinez aussi le bail commercial et la répartition contractuelle des dépenses.
Neuf ou ancien : sécuriser le coût et la mise en location
Dans l’ancien, consultez le DPE, les procès-verbaux d’assemblée générale, les charges et les travaux envisagés. Faites chiffrer la rénovation avant l’offre. Le calendrier énergétique prévoit notamment les restrictions concernant les logements F en 2028 et E en 2034 : un prix décoté ne compense pas nécessairement des travaux difficiles à réaliser.
Le neuf peut apporter une meilleure performance énergétique et des frais d’acquisition généralement réduits. Vérifiez toutefois la réglementation applicable au programme, les charges prévisionnelles et le prix global avec stationnement. Une remise ou des frais de notaire offerts ne remplacent pas une comparaison économique.
Des annonces de programmes mentionnent des livraisons au 31/12/2026, au 01/04/2027 ou au 30/09/2027. Leur disponibilité doit être confirmée. Prévoyez le décalage entre réservation et premiers loyers, les éventuels intérêts intercalaires et une marge en cas de retard.
Avant de signer, exigez donc trois validations : un loyer crédible, un budget complet et un scénario dégradé supportable. À Besançon, mieux vaut un logement facile à relouer avec une marge de sécurité qu’un rendement séduisant dépendant d’hypothèses fragiles.