 Gest'
Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire
Un investissement immobilier ancien peut être rentable si le prix d’achat laisse assez de marge pour absorber les travaux, les charges et les périodes sans locataire. Son intérêt tient autant à l’emplacement qu’au potentiel de rénovation. Avant de signer, il faut donc comparer le coût total de l’opération aux loyers réellement accessibles, puis vérifier que le logement pourra être loué durablement.
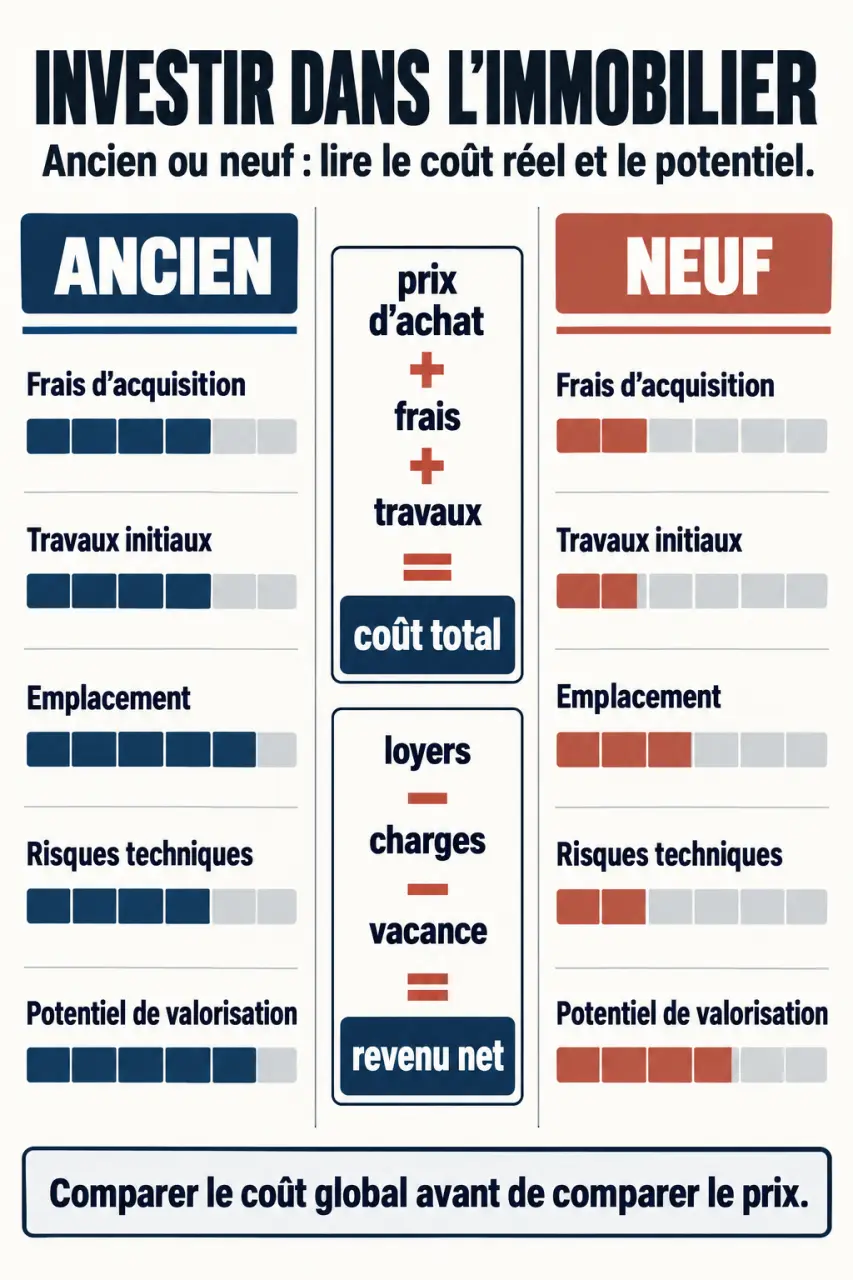
Ancien ou neuf : comparer le coût global plutôt que le prix affiché
L’ancien peut présenter une décote indicative de 10 à 20 % par rapport au neuf, sans que cet écart soit systématique. Un appartement rénové dans une rue recherchée peut coûter davantage qu’un programme neuf périphérique. La comparaison doit porter sur des biens répondant à une demande locative similaire.
Calculer la rentabilité de votre investissement immobilier ancien
Renseignez votre projet pour estimer ses rendements et son effort d’épargne. Modifiez le loyer, la vacance ou les travaux pour comparer plusieurs hypothèses.
Résultats estimatifs
Le rendement mesure la performance du projet ; l’effort d’épargne estime le montant mensuel à financer de votre poche après impôt.
Estimation indicative, hors évolution des loyers, frais de revente, frais de dossier et éventuels autres coûts. Les charges annuelles retenues comprennent les charges non récupérables, la taxe foncière, l’assurance et la gestion. L’impôt est saisi séparément et n’est pas déduit du rendement net affiché. La mensualité est calculée pour un prêt amortissable à taux constant, hors assurance emprunteur.
Les moulures, le parquet et les volumes peuvent séduire les locataires. Mais ce cachet ne compense ni une mauvaise isolation acoustique ni des charges excessives. De même, une adresse centrale n’est intéressante que si les transports, les commerces et les services correspondent aux besoins du public visé.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux initiaux | À chiffrer selon l’état du logement et de l’immeuble | Généralement limités à l’aménagement |
| Visibilité avant achat | Visite du logement et observation de la copropriété | Parfois achat sur plan et attente de livraison |
| Risques techniques | Usure, défauts anciens, rénovation mal exécutée | Malfaçons possibles malgré les garanties de construction |
L’ancien convient notamment à l’investisseur capable de piloter une rénovation ou de la déléguer avec contrôle. Le neuf peut mieux répondre à une recherche de simplicité technique initiale. Dans les deux cas, une plus-value future reste incertaine : les travaux ne se retrouvent pas automatiquement, euro pour euro, dans le prix de revente.
Valider la demande locative avant de choisir le logement
Commencez par définir votre locataire cible. Un étudiant privilégiera souvent les transports et la proximité des établissements ; une famille regardera davantage les écoles, le rangement et le nombre de chambres. La bonne surface dépend donc du quartier, pas uniquement du prix au mètre carré.
Comparez plusieurs annonces réellement concurrentes : surface, état, étage, luminosité, équipement et loyer hors charges. Interrogez des gestionnaires locaux sur les délais de relocation et les motifs de refus. Un loyer affiché ne prouve pas qu’un locataire acceptera de le payer.
Location vide ou meublée : partir des usages
La location vide peut correspondre à une demande d’installation durable. Le meublé répond notamment à des besoins de mobilité, mais impose un équipement adapté, son remplacement et parfois davantage de rotations. Son loyer potentiellement supérieur doit être confronté aux dépenses supplémentaires et à la vacance entre deux occupants.
Vérifiez aussi l’encadrement éventuel des loyers, les autorisations locales nécessaires et le règlement de copropriété. Si le bien est déjà occupé, examinez le bail, les paiements, le dépôt de garantie et les conditions de révision du loyer : votre stratégie ne pourra pas nécessairement être appliquée immédiatement.
Auditer les travaux, du logement jusqu’à la copropriété
Les diagnostics ne remplacent pas une visite technique. Avant un engagement définitif, faites examiner les fissures préoccupantes, l’humidité, l’électricité, la plomberie et le chauffage. Pour une maison, ajoutez la toiture, la structure et, le cas échéant, l’assainissement non collectif. Cette démarche réduit les mauvaises surprises sans supprimer tout risque de vice caché.
Le calendrier actualisé de l’interdiction de location des passoires thermiques · Découvrez les évolutions réglementaires du calendrier d’interdiction de mise en location des logements énergivores.
Le diagnostic de performance énergétique doit être lu avec ses recommandations. En France métropolitaine, les logements classés G sont concernés par l’interdiction progressive de location ; les classes F puis E suivront selon le calendrier réglementaire. Vérifiez les règles applicables au bail envisagé et la faisabilité des travaux, surtout lorsque ceux-ci dépendent de la copropriété.
Un logement fonctionne comme une membrane entre l’extérieur et ses occupants : il doit limiter les pertes de chaleur tout en évacuant l’humidité. Remplacer les fenêtres sans adapter la ventilation peut favoriser la condensation. Demandez donc un programme cohérent associant isolation, renouvellement d’air et chauffage, plutôt qu’une succession d’équipements choisis séparément.
- Consultez les procès-verbaux d’assemblée générale, les comptes et les impayés de copropriété.
- Identifiez les travaux votés, envisagés et les appels de fonds correspondants.
- Obtenez des devis détaillés précisant prestations, délais, assurances et exclusions.
- Prévoyez une réserve pour les imprévus et les mensualités dues pendant le chantier.
L’éco-PTZ peut contribuer au financement d’une rénovation énergétique sous conditions. Son plafond et sa durée dépendent de l’opération : certains parcours permettent notamment 30 000 € sur 15 ans, sans que ces montants constituent les limites de toutes les formules. Vérifiez également les aides mobilisables avant de commencer les travaux.
Calculer le rendement et l’effort d’épargne séparément
Le rendement brut rapporte les loyers annuels hors charges au coût total du projet : achat, frais d’acquisition, travaux et équipement éventuel. Le rendement net retranche les dépenses supportées par le propriétaire. L’effort d’épargne intègre ensuite le remboursement du crédit et la fiscalité.
Un exemple chiffré pour éviter les illusions
Prenons une opération fictive : achat à 150 000 €, frais d’acquisition de 12 000 € et travaux de 28 000 €, soit 190 000 € au total. Avec un loyer mensuel hors charges de 850 €, les loyers théoriques atteignent 10 200 € par an. Le rendement brut est donc de 5,37 %.
En retenant un mois sans locataire et 2 300 € de dépenses annuelles non récupérables — taxe foncière nette de la part récupérable, assurances, entretien et charges — il reste 7 050 €. Le rendement net avant financement et impôt atteint alors 3,71 %.
Si les échéances de crédit, assurance comprise, représentent 10 800 € par an, la trésorerie devient négative de 3 750 €, soit 312,50 € par mois avant fiscalité. Une partie du remboursement constitue du patrimoine, mais elle doit néanmoins être financée.
Demandez à la banque une simulation comprenant les travaux, les garanties et les frais de dossier. L’apport n’obéit pas à une règle universelle : prévoyez les frais éventuellement non financés et une épargne de sécurité. Testez aussi un chantier plus long et un loyer inférieur aux prévisions.
Choisir la fiscalité sans lui laisser dicter l’achat
En location vide, le micro-foncier applique un abattement forfaitaire lorsque ses conditions sont remplies. Le régime réel permet de déduire les charges admissibles, dont certains travaux et les intérêts d’emprunt. Les dépenses de construction, reconstruction ou agrandissement ne sont pas assimilables à de simples travaux déductibles.
Un déficit foncier peut, sous conditions, être imputé sur le revenu global dans la limite de droit commun de 10 700 € par an, hors part provenant des intérêts. Les reports suivent des règles distinctes, pouvant aller de 6 à 10 ans selon leur nature. En meublé, les revenus relèvent des BIC : comparez micro-BIC et réel, avec une simulation incluant la revente.
- Denormandie : travaux représentant au moins 25 % du coût total, communes éligibles et engagements locatifs. Les réductions sont de 12 %, 18 % ou 21 % pour 6, 9 ou 12 ans, avec plafonds de 300 000 € et 5 500 €/m².
- Loc’Avantages : conventionnement Anah, loyer plafonné et engagement d’au moins 6 ans ; il s’agit d’une réduction d’impôt, pas d’un simple abattement.
- Malraux : restauration éligible, réduction de 22 % ou 30 %, plafond de travaux de 400 000 € sur quatre années et location pendant 9 ans.
- Monuments historiques : déductions spécifiques et conservation d’au moins 15 ans. Le Pinel ancien, lui, n’est plus ouvert aux nouveaux investissements.
Une déduction réduit le revenu imposable ; une réduction diminue l’impôt. Faites valider l’éligibilité, les délais et les conséquences d’une revente par un professionnel indépendant. Un bon achat doit rester cohérent avant avantage fiscal.