 Gest'
Simulation de projet immobilier locatif : un bon rendement peut cacher un effort d’épargne
Un logement peut afficher un rendement séduisant et vous coûter de l’argent chaque mois. Pour évaluer un achat locatif, il faut rapprocher le coût total, les loyers réellement encaissables, les charges, le crédit et les impôts. Une simulation de projet immobilier locatif doit donc répondre à deux questions distinctes : l’opération est-elle rentable, et votre budget peut-il la supporter durablement ?
Partir du coût réel et d’un loyer vérifiable
Commencez avant l’offre d’achat, puis actualisez vos calculs à réception des devis et des propositions bancaires. Un tableur ou un simulateur convient, à condition de pouvoir modifier chaque hypothèse et comprendre les résultats.
Construire le budget sans oublier les frais périphériques
Le prix affiché n’est pas le montant total à financer. Regroupez les dépenses dans un budget d’acquisition, puis séparez les coûts récurrents. Cette distinction évite notamment de compter deux fois les intérêts du crédit : ils appartiennent aux flux de financement, pas au prix du logement.
- Acquisition : prix, honoraires éventuellement non inclus et frais de notaire.
- Financement : frais de dossier, garantie et courtage éventuel.
- Mise en location : travaux, équipements, ameublement et frais de première location.
- Trésorerie de sécurité : réserve disponible pour les imprévus, distincte des dépenses déjà engagées.
Consultez les procès-verbaux d’assemblée générale, les charges de copropriété et la taxe foncière. Vérifiez aussi le diagnostic de performance énergétique, la décence et les travaux nécessaires pour louer légalement. Un logement indisponible pendant sa rénovation ne produit aucun loyer, mais peut déjà générer des mensualités.
Retenir un revenu plausible plutôt qu’un loyer espéré
Comparez des logements proches par leur emplacement, leur surface, leur état et leur équipement. Les annonces indiquent des loyers demandés, pas nécessairement les montants finalement acceptés. Faites confirmer l’estimation par un professionnel local et vérifiez l’éventuel encadrement des loyers.
La présence de la fibre peut compter pour un locataire en télétravail, mais une adresse annoncée comme raccordable ne garantit pas une installation immédiatement opérationnelle. Vérifiez le raccordement du logement et les éventuelles démarches en copropriété. L’intérêt financier n’est pas d’ajouter automatiquement un supplément au loyer : c’est d’éviter une promesse impossible à tenir, un délai de mise en location ou une candidature perdue.
Lire ensemble rendement, trésorerie et enrichissement
Un pourcentage de rendement ne mesure pas votre solde bancaire. Pour comparer des biens, conservez les mêmes conventions de calcul, notamment le même périmètre de coût total et le même traitement de la vacance.
| Indicateur | Calcul à retenir | Utilité |
|---|---|---|
| Rendement brut sur coût total | Loyer mensuel hors charges × 12 ÷ coût total × 100 | Premier tri des opportunités |
| Rendement net avant financement et impôt | Loyers encaissés moins dépenses d’exploitation, divisés par le coût total × 100 | Mesure de la performance du bien |
| Cash-flow après fiscalité | Encaissements moins dépenses, échéances du crédit et fiscalité | Mesure de l’effort d’épargne réel |
Les dépenses d’exploitation comprennent notamment les charges non récupérables, la taxe foncière restant au bailleur, les assurances, la gestion et l’entretien. Les provisions récupérables auprès du locataire ne constituent pas un revenu supplémentaire. Intégrez la vacance dans les loyers encaissés sans la déduire une seconde fois en charge.
Exemple : un rendement positif, une trésorerie négative
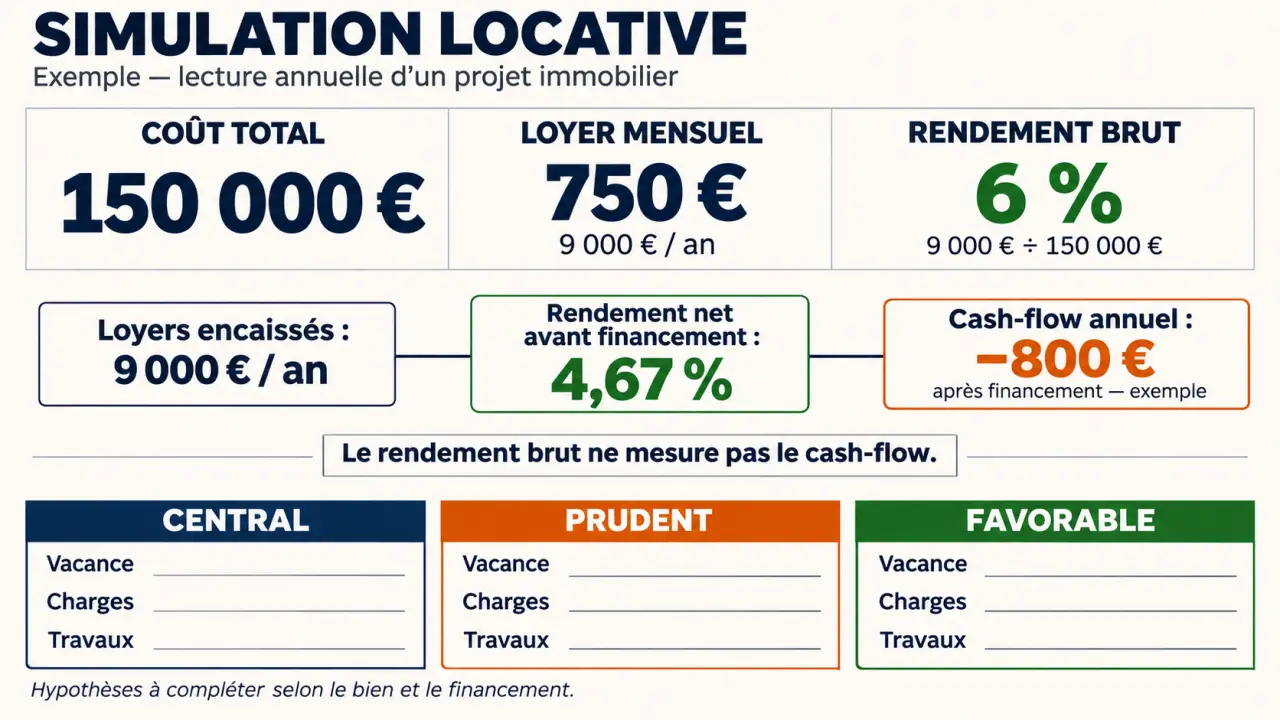
Prenons une hypothèse pédagogique : un coût total de 150 000 €, un loyer hors charges de 750 € et 2 000 € de dépenses annuelles d’exploitation, sans vacance initialement. Les loyers annuels atteignent 9 000 €. Le rendement brut est de 6 % ; le rendement net avant financement et impôt est d’environ 4,67 %.
Avec une mensualité hypothétique de 650 €, assurance comprise, les remboursements annuels représentent 7 800 €. Le cash-flow ressort à −800 € par an avant fiscalité, soit environ 67 € à apporter chaque mois. Le remboursement du capital contribue à constituer votre patrimoine, mais cet enrichissement n’est pas de l’argent disponible pour payer une réparation.
Pretto évoque une fourchette indicative de rendement locatif de 2 à 7 %. Ce repère ne remplace ni l’analyse locale ni la comparaison des risques et des conventions de calcul.
Vérifier le financement avant de chercher l’autofinancement
La mensualité dépend du capital emprunté, du taux, de la durée et de l’assurance emprunteur. Comparez plusieurs offres sur une base identique : mensualité assurance comprise, coût total du crédit, garantie et conditions de remboursement. Allonger la durée peut alléger l’effort mensuel tout en augmentant les intérêts cumulés.
Selon Pretto, un apport de 10 % est généralement demandé pour couvrir les frais annexes. Ce n’est pas une garantie d’accord ni une exigence universelle. Un apport supérieur réduit le financement nécessaire, mais immobilise votre épargne : conservez une réserve après l’achat.
Ne pas confondre loyers futurs et revenus entièrement retenus
Le seuil de taux d’endettement généralement associé aux règles du HCSF est de 35 %, assurance comprise, sous réserve du cadre applicable et des possibilités de dérogation. La banque examine aussi la stabilité des revenus et le reste à vivre. Elle peut ne retenir qu’une partie des loyers prévisionnels.
L’exemple présenté par Pretto utilise 4 000 € de revenus, 1 000 € de mensualité de résidence principale, puis 500 € de crédit locatif pour 450 € de loyer. Avec 70 % du loyer ajouté aux revenus, l’endettement passe de 25,0 % à 34,7 %. Après une seconde opération identique, les mensualités atteignent 2 000 €, les loyers retenus 630 €, et le taux 43,2 %.
Une méthode déduisant ces loyers des charges afficherait 34,3 %, mais ce calcul différentiel ne doit pas être présumé accepté dans l’analyse réglementaire. Faites confirmer la méthode bancaire. Une SCI ne remet pas les engagements à zéro et un premier investissement peut limiter le financement du suivant.
Comparer la fiscalité et tester une année difficile
En location nue, les loyers relèvent généralement des revenus fonciers ; en meublé, des bénéfices industriels et commerciaux. Comparez le régime micro, avec abattement forfaitaire, au régime réel, avec ses règles de déduction et, selon le cas, d’amortissement. Le résultat dépend de vos charges, de votre situation et des règles en vigueur.
L’ANIL mentionne des prélèvements sociaux de 17,2 % pour les revenus locatifs concernés. Ils ne s’appliquent pas mécaniquement à tous les loyers bruts : la base imposable et le régime social doivent être vérifiés. Ajoutez l’impôt sur le revenu applicable, les frais comptables éventuels et les contraintes des dispositifs fiscaux envisagés.
Comparez location nue et meublée en intégrant aussi le mobilier, son renouvellement et la rotation des occupants. Pour une SCI ou un statut particulier de loueur, faites valider les conséquences pendant la détention et à la revente.
Décider à partir de trois scénarios
- Central : loyer confirmé, charges documentées et financement proposé.
- Prudent : vacance plus longue, entretien supplémentaire et budget travaux majoré.
- Favorable : occupation régulière et dépenses maîtrisées, sans hausse automatique du prix de revente.
Dans l’exemple précédent, un mois sans locataire retire 750 € de recettes : le déficit avant impôt passe à 1 550 € sur l’année. Testez également les impayés, les franchises d’assurance et les travaux de copropriété, sans supposer qu’une garantie couvre tout.
Enfin, simulez la sortie : prix de vente prudent, frais, capital restant dû et fiscalité éventuelle. Avant de poursuivre, réunissez devis, justificatifs de charges, estimation locative et proposition bancaire. Une ADIL peut éclairer les aspects juridiques ; un professionnel du financement ou de la fiscalité peut valider les hypothèses propres à votre dossier.