 Gest'
Pinel ou LMNP : comparez les loyers nets, pas seulement l’économie d’impôt
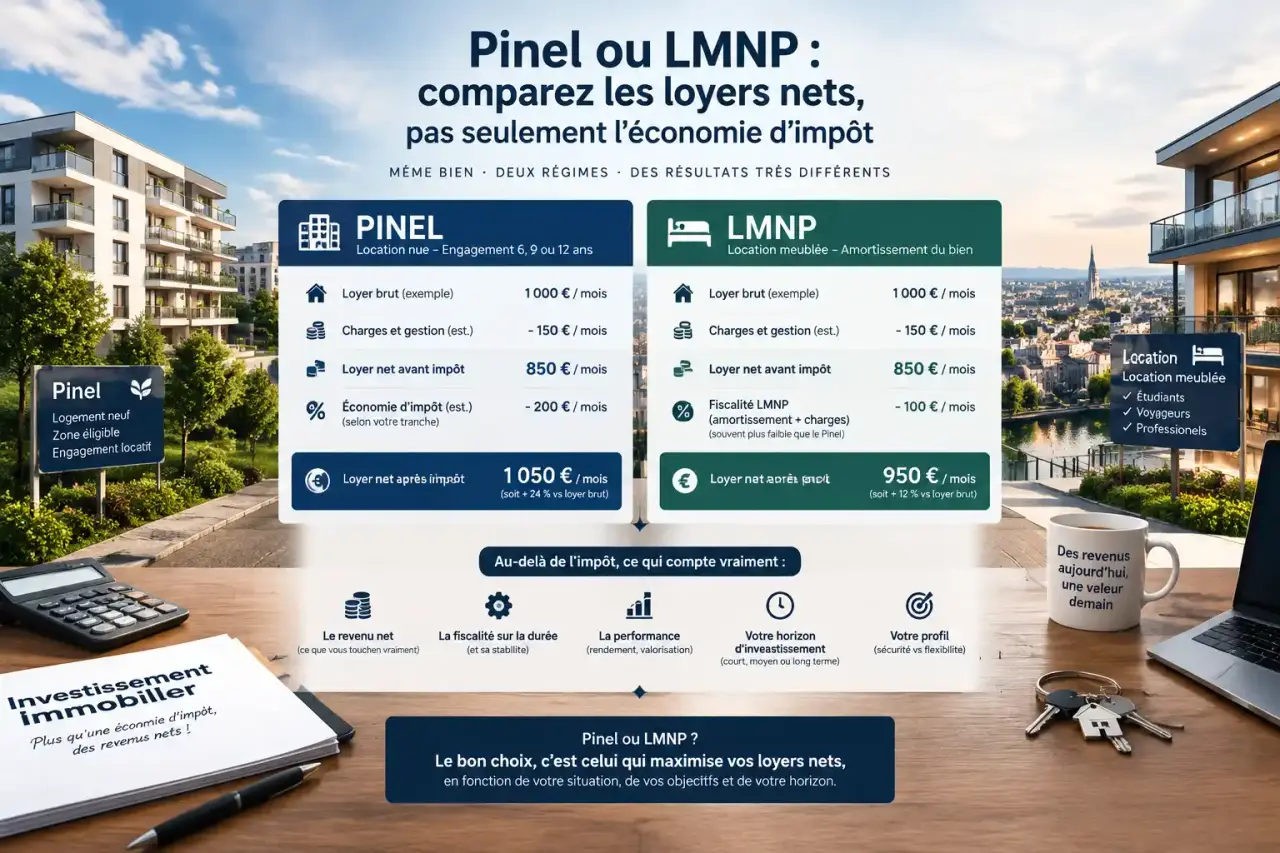
Le Pinel n’est plus ouvert aux nouveaux investissements depuis le 31 décembre 2024. Comparer Pinel ou LMNP revient donc aujourd’hui à distinguer deux situations : gérer un investissement Pinel déjà réalisé ou choisir une nouvelle acquisition locative. Le LMNP reste une possibilité pour louer meublé, mais son intérêt dépend du prix d’achat, des charges, de la fiscalité et des conditions de revente, pas seulement de l’amortissement.
Deux logiques différentes, et non deux réductions d’impôt
Le Pinel accordait une réduction d’impôt sur le revenu en contrepartie d’un investissement éligible et d’un engagement de location nue. Le statut de loueur en meublé non professionnel, ou LMNP, concerne une activité de location meublée : il permet notamment, au régime réel, de déduire des charges et des amortissements du résultat locatif imposable.
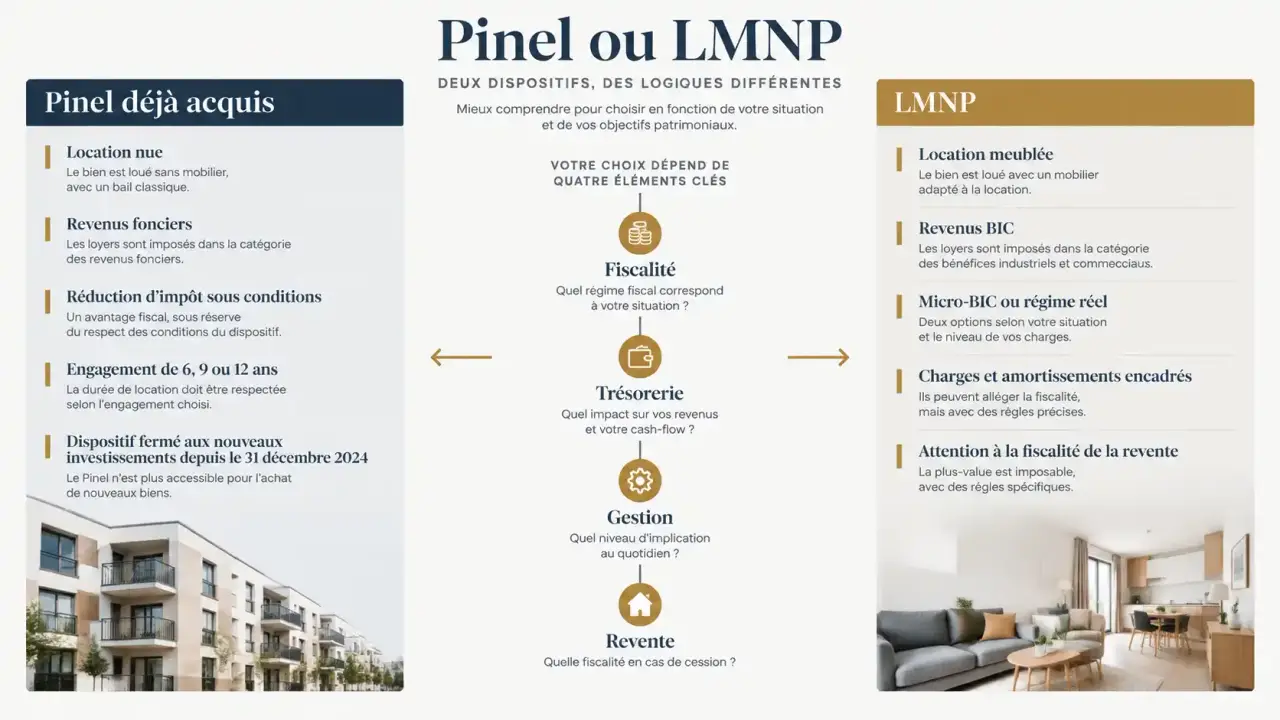
Cette distinction est essentielle. Une réduction diminue directement l’impôt dû, dans les limites applicables. Un amortissement diminue le bénéfice taxable : son avantage dépend donc du résultat de l’activité et de votre situation fiscale. Il ne constitue ni un remboursement du prix d’achat ni une rentrée d’argent.
| Critère | Pinel déjà acquis | LMNP |
|---|---|---|
| Location | Nue, comme résidence principale | Meublée, avec équipement obligatoire |
| Biens concernés | Neuf ou opérations assimilées éligibles | Ancien, neuf, résidence avec services |
| Fiscalité des loyers | Revenus fonciers | Bénéfices industriels et commerciaux, ou BIC |
| Avantage principal | Réduction d’impôt sous conditions | Abattement ou charges et amortissements |
| Contraintes spécifiques | Zonage, plafonds, engagement locatif | Mobilier, formalités, comptabilité au réel |
| Nouvelle acquisition | Dispositif fermé | Possible sous conditions |
Le LMNP n’impose pas les plafonds de ressources du Pinel. Cela ne signifie pas que le loyer est toujours libre : l’encadrement local des loyers et les règles de décence restent applicables.
Vous possédez un Pinel : préserver l’avantage sans subir le calendrier
La fermeture du dispositif ne supprime pas les réductions attachées aux investissements antérieurs éligibles. Leur maintien suppose de respecter les conditions initiales : location nue, résidence principale du locataire, plafonds de ressources et de loyers, ainsi que durée d’engagement de 6 ou 9 ans, prorogeable jusqu’à 12 ans.
Relire les règles de l’année d’investissement
Pour les acquisitions réalisées en 2024, les taux du Pinel classique étaient de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel Plus conservait, sous conditions renforcées, les taux de 12 %, 18 % et 21 %. La base était limitée à 300 000 euros par an et à 5 500 euros par mètre carré, pour deux logements au maximum.
Ces taux sont historiques : ils ne décrivent pas une offre encore souscriptible. Pour votre déclaration, reprenez l’acte d’acquisition, l’engagement initial et les éventuelles prorogations. Vérifiez également le plafonnement global des niches fiscales de 10 000 euros par an et votre capacité à utiliser la réduction.
Ne pas confondre avantage Pinel et fiscalité des loyers
Les loyers restent imposés en revenus fonciers. Lorsque ses conditions sont réunies, le micro-foncier applique un abattement de 30 %. Au régime réel, les charges déductibles suivent les règles des revenus fonciers. La réduction Pinel ne rend donc pas les loyers exonérés.
Transformer immédiatement le logement en meublé ou le vendre avant l’échéance peut entraîner une reprise de l’avantage fiscal, sauf exceptions prévues. Une conversion en LMNP se prépare après vérification de la fin effective des engagements, sans présumer qu’elle sera automatiquement plus rentable.
Pour un nouvel achat, le LMNP se juge régime par régime
Le LMNP permet d’investir dans un logement ancien ou neuf, à condition de proposer un ameublement conforme et de répondre à une demande réelle. Un studio près d’un campus et un appartement familial n’ont ni les mêmes occupants ni le même rythme de rotation.
Comprendre le calcul 2025 de la plus-value en LMNP · Cette référence fiscale explique l’intégration des amortissements et les abattements liés à la durée de détention pour calculer la plus-value LMNP.
Micro-BIC ou réel : comparer le résultat imposable
Pour une location meublée classique de longue durée éligible au micro-BIC, l’abattement est de 50 % : les dépenses réelles ne sont pas déduites séparément. Les règles des meublés touristiques diffèrent et ne doivent pas être transposées à une location à l’année.
Au régime réel, les charges admises peuvent comprendre les intérêts d’emprunt, assurances, frais de gestion et dépenses d’entretien. L’amortissement concerne notamment le bâtiment, hors valeur du terrain, et le mobilier. Sa déduction est encadrée : l’amortissement ne peut pas, à lui seul, créer ou aggraver un déficit. Les amortissements non déduits peuvent être reportés selon les règles applicables.
Le réel peut ainsi réduire fortement, voire neutraliser temporairement, le bénéfice imposable. Ce résultat n’est toutefois pas garanti et ne signifie pas que l’investissement dégage une trésorerie positive.
Statut et démarches : anticiper avant la première déclaration
Le passage au statut professionnel intervient lorsque les recettes annuelles du foyer dépassent 23 000 euros et excèdent ses autres revenus d’activité retenus pour cette appréciation. Le seuil ne se compare donc pas indistinctement à l’ensemble des revenus patrimoniaux du foyer.
Le début d’activité doit être déclaré via le guichet unique afin d’obtenir un numéro SIRET. Au réel, prévoyez une comptabilité, les déclarations correspondantes et, selon votre situation, la cotisation foncière des entreprises. Demandez un devis comptable et vérifiez les délais d’option avant de choisir votre régime.
Mesurer la trésorerie pendant la location et le résultat à la revente
Les rendements commerciaux parfois annoncés autour de 3 % en Pinel et de 4 à 5 % en LMNP ne permettent pas de départager deux biens. Ils ne garantissent ni les loyers encaissés ni le résultat après financement. Comparez des logements précis, avec des hypothèses identiques.
La trésorerie annuelle correspond aux loyers encaissés, diminués des charges, des échéances de crédit et des impôts, puis augmentés de l’éventuelle réduction Pinel. Intégrez taxe foncière, assurance, copropriété non récupérable, gestion, vacance, entretien et renouvellement du mobilier. Le remboursement du capital réduit la trésorerie, sans être une charge fiscale déductible.
Pensez votre réserve de sécurité comme un soufflet : elle doit absorber les variations, pas seulement couvrir un mois moyen. Superposez dans une simulation une vacance locative, une réparation et une régularisation de copropriété. Si cette compression vous oblige à emprunter pour payer les échéances, le projet manque de marge, même avec un résultat fiscal presque nul.
La sortie compte autant que l’exploitation. En LMNP au réel, les amortissements déduits sont désormais, en principe, pris en compte dans le calcul de la plus-value imposable par diminution du prix d’acquisition, avec des exceptions pour certaines résidences avec services. Faites chiffrer cette conséquence avant l’achat.
En résidence gérée, examinez aussi la solidité de l’exploitant, la répartition des travaux et les clauses du bail commercial. La gestion déléguée ne supprime ni le risque d’impayé de l’exploitant ni celui d’une revente difficile.
Choisir selon votre objectif, puis vérifier le bien
- Vous détenez déjà un Pinel : comparez le maintien jusqu’au terme, une éventuelle prorogation et la sortie, en intégrant toute reprise fiscale.
- Vous préparez votre retraite : projetez les revenus nets après crédit, mais aussi le coût des travaux et la fiscalité future.
- Vous recherchez des revenus immédiats : privilégiez la trésorerie après toutes les dépenses plutôt qu’un bénéfice fiscal faible.
- Vous êtes fortement imposé : faites comparer micro-BIC et réel, sans supposer que le LMNP réduira l’impôt sur vos salaires.
Avant de signer, confrontez le prix aux ventes comparables, vérifiez le DPE, la copropriété et la demande locative. Faites ensuite établir une projection incluant une revente prudente. Le bon investissement reste celui qui tient sans hypothèse optimiste, pas celui dont l’économie d’impôt paraît la plus spectaculaire.