Investissement locatif à Vannes : 4 secteurs, 3 stratégies et les calculs à vérifier
Un investissement locatif à Vannes peut viser deux objectifs : obtenir des revenus réguliers et construire un patrimoine dans une ville recherchée du Golfe du Morbihan. La demande locative ne repose pas uniquement sur les étudiants ou le tourisme. Actifs, familles, seniors et personnes en mobilité professionnelle composent un bassin de locataires varié. Pour acheter avec méthode, il faut relier chaque adresse à un locataire cible, à des charges réalistes et à une stratégie fiscale adaptée.
Pourquoi Vannes attire les investisseurs locatifs
Vannes réunit plusieurs facteurs favorables à un projet immobilier : un cadre de vie littoral, un centre historique attractif, une activité économique diversifiée et une offre d’enseignement supérieur portée notamment par l’Université Bretagne-Sud. La ville compte 17 500 établissements économiques et plus de 70 000 emplois à l’échelle de son bassin. Cette diversité réduit la dépendance à un seul profil de locataire.
Calculateur de rentabilité locative
Investissement
Revenus & Charges
Résultats
Coût total : 0 €
Rendement brut : 0 %
Rendement net : 0 %
Mensualité crédit : 0 €
Cash-flow mensuel : 0 €
Note : La fiscalité réelle dépend de votre situation personnelle et du régime choisi (LMNP, foncier, etc.). Ces calculs sont des estimations basées sur les données saisies.
La part de locataires atteint 53,7 % et les étudiants représentent 15 % de la population indiquée dans les données locales. Ces chiffres soutiennent la demande pour les petites surfaces proches des transports et du campus, mais aussi pour les T3, T4 et maisons situés dans les secteurs résidentiels. Vannes se prête donc davantage à une logique de location à l’année qu’à la seule recherche d’un rendement saisonnier.
Un projet patrimonial avant d’être un calcul de rendement
Dans une ville appréciée pour sa qualité de vie et sa proximité avec le Golfe du Morbihan, le prix d’achat peut peser sur le rendement brut. Il serait donc risqué de choisir un bien uniquement en fonction du loyer potentiel. La facilité de relocation, la qualité de l’immeuble, la performance énergétique et l’accès à la gare, aux commerces ou aux pôles d’emploi influencent aussi la conservation de la valeur et la liquidité au moment de la revente.
Il est utile d’observer Vannes à travers la mobilité quotidienne. Un logement n’est pas seulement situé dans un quartier : il se trouve à quelques minutes d’un quai de gare, d’un arrêt de bus, d’un campus, d’un supermarché ou d’un bassin d’emploi. Cette carte des trajets explique souvent mieux la vitesse de relocation qu’une adresse réputée. Un appartement bien agencé, proche d’un itinéraire pratique, peut ainsi séduire durablement un actif, même en dehors de l’hypercentre.
Comparer les quartiers selon le locataire recherché
Il n’existe pas de meilleur quartier universel pour investir à Vannes. Le choix dépend du budget, de la durée de détention et du public visé. Les fourchettes de prix au mètre carré fournissent un premier repère. Elles doivent ensuite être confrontées à l’état du bien, au DPE, aux charges de copropriété et au loyer réellement envisageable.
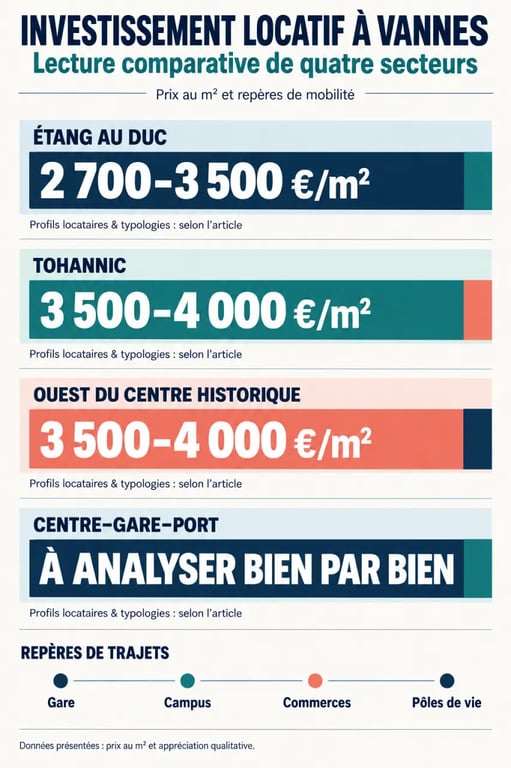
| Secteur | Repère de prix | Profils locataires | Biens à privilégier |
|---|---|---|---|
| Étang au Duc | 2 700 à 3 500 €/m² | Actifs, familles, colocataires selon la surface | T2 rénové, T3, maison ou grand appartement |
| Tohannic | 3 500 à 4 000 €/m² | Étudiants, jeunes actifs, familles | Studio, T2 meublé, T3 fonctionnel |
| Ouest du centre historique | 3 500 à 4 000 €/m² | Actifs et locataires recherchant une vie de quartier | Ancien rénové, T2 ou T3 |
| Centre, gare et port | À analyser bien par bien | Actifs mobiles, couples, location meublée | Petites et moyennes surfaces bien desservies |
Tohannic et Étang au Duc : deux logiques différentes
Tohannic se situe à environ 15 minutes à pied du centre-ville. Sa proximité avec les équipements et l’enseignement supérieur peut convenir à une stratégie de meublé destinée aux étudiants et aux jeunes actifs. L’agencement doit toutefois être vérifié avec soin. Un studio sombre ou mal isolé se louera moins facilement qu’un T2 lumineux, même si l’adresse est bien située.
Autour de l’Étang au Duc, dont le plan d’eau s’étend sur 10 hectares, les surfaces plus généreuses peuvent convenir à une location familiale ou à une colocation encadrée. Dans ce cas, le nombre de chambres exploitables, les espaces communs et les transports comptent davantage que le seul nombre de mètres carrés.
Choisir le bien et le mode de location
Le type de logement doit répondre à une demande identifiée. Un studio ou un T2 compact convient souvent à la mobilité étudiante et professionnelle. Un T3 ou un T4 cible davantage les couples, les familles ou une colocation. Le logement le plus intéressant n’est pas forcément celui qui promet le loyer le plus élevé. C’est celui dont le positionnement reste clair, y compris lorsque le marché ralentit.
LMNP, location nue ou colocation : trois cadres à distinguer
La location meublée non professionnelle (LMNP) convient à un logement équipé et prêt à vivre. Elle demande un ameublement durable, une gestion attentive et une comptabilité adaptée. Ce cadre peut être pertinent pour un studio ou un T2 proche des pôles de vie. Avant de le retenir, il est préférable d’échanger avec un professionnel compétent sur les obligations déclaratives et le traitement fiscal correspondant à votre situation.
La location nue s’inscrit généralement dans une perspective plus longue, avec des locataires recherchant de la stabilité. Dans l’ancien nécessitant des travaux, le déficit foncier peut être une alternative à étudier. La colocation peut augmenter le revenu global d’un grand appartement, mais elle demande une conception rigoureuse : chambres suffisamment grandes, rangements, équipements, assurance et gestion des départs successifs. Le gain attendu doit être comparé au temps de gestion et aux coûts supplémentaires.
Neuf ou ancien : comparer le coût global
Dans le neuf, les frais de notaire sont d’environ 2,5 %, contre environ 8 % dans l’ancien. Un logement neuf bénéficie aussi généralement d’un DPE performant, souvent A ou B, et d’une meilleure maîtrise des dépenses énergétiques au départ. En contrepartie, son prix d’acquisition peut réduire le rendement immédiat.
L’ancien peut offrir un prix d’entrée plus accessible ou un potentiel de valorisation après rénovation. Il exige cependant une vérification approfondie du DPE, des procès-verbaux d’assemblée générale, des travaux de copropriété, de l’électricité, de la plomberie et de la toiture. Une passoire thermique ou une copropriété fragilisée peut transformer une bonne affaire apparente en investissement coûteux.
Mesurer la rentabilité sans oublier les dépenses invisibles
Le rendement brut donne une première indication : loyer annuel hors charges ÷ coût total de l’opération × 100. Le coût total ne se limite pas au prix affiché. Il inclut les frais de notaire, les travaux, le mobilier en meublé, les frais de financement, les éventuels honoraires et une réserve de sécurité.
Location touristique : les nouvelles règles fiscales et énergétiques · Découvrez les changements de 2025 concernant l’imposition des meublés touristiques, les obligations des bailleurs et le DPE.
La rentabilité nette est plus représentative, car elle retranche notamment la taxe foncière, les charges non récupérables, l’assurance propriétaire non occupant, l’entretien, la gestion locative et la vacance. Le cash-flow mesure ensuite ce qu’il reste chaque mois après le paiement des mensualités de crédit et de toutes les dépenses. Un rendement brut flatteur peut donc masquer un effort d’épargne important.
- Estimez un loyer prudent, fondé sur des biens comparables et non sur une annonce exceptionnelle.
- Budgétez les travaux dès l’offre, avec une marge pour les imprévus.
- Contrôlez les charges, la taxe foncière et les travaux votés ou à venir.
- Testez deux scénarios : un mois de vacance et une hausse des coûts d’entretien.
- Anticipez la revente : emplacement, DPE et configuration doivent rester attractifs pour un futur acquéreur.
Passer d’une intention d’achat à un projet sécurisé
Un budget minimal de 150 000 € est souvent évoqué pour démarrer un projet à Vannes, mais le montant pertinent dépend du secteur, de la typologie et des travaux. Il est préférable de définir l’apport disponible, la mensualité acceptable et l’effort d’épargne maximal avant de rechercher un bien. Ce cadre évite de retenir un logement dont le coût total dépasse les capacités de financement.
La démarche peut suivre un ordre simple : fixer l’objectif patrimonial, choisir le locataire cible, sélectionner deux ou trois secteurs, estimer le loyer, calculer le coût complet, puis négocier en tenant compte des défauts réels du logement. Une négociation annoncée entre 10 et 15 % sous le prix affiché ne doit pas être considérée comme acquise. Elle dépend de l’état du bien, de la concurrence, de sa durée de commercialisation et de la solidité du dossier de financement.
Pour investir à distance ou gagner du temps, un accompagnement local peut couvrir le sourcing, l’analyse des documents de copropriété, la négociation, le suivi des travaux et la mise en location. Avant de déléguer, demandez une simulation lisible intégrant rendement brut, rendement net, fiscalité estimée, mensualité et cash-flow. Cette vision complète, plutôt qu’un pourcentage isolé, permet de vérifier si le bien correspond réellement à votre stratégie.