 Gest'
Calcul amortissement LMNP : distinguez la dotation annuelle du montant réellement déductible
Le calcul de l’amortissement en LMNP repose sur une formule simple : base amortissable ÷ durée d’utilisation. Mais le montant obtenu n’est pas toujours entièrement déductible des loyers. Pour calculer correctement votre économie fiscale au régime réel, il faut exclure le terrain, distinguer les composants du logement et appliquer le plafond de déduction.
Déterminer ce qui peut réellement être amorti
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous constatez l’usure du logement et de ses équipements, sans payer à nouveau leur prix chaque année. L’article 214-13 du Plan comptable général encadre cette répartition.
Calculateur d’amortissement LMNP
Estimez les dotations comptables et leur déduction possible au régime réel, à partir des montants et hypothèses que vous renseignez.
Résultats estimatifs
| Composant | Base amortissable | Dotation annuelle | Dotation 1re année | Déductible 1re année | Report 1re année |
|---|
Calculs : base du bâti = montant affecté − terrain ; base des autres composants = montant affecté. Dotation linéaire = base amortissable ÷ durée. Plafond = max(0, loyers − charges hors amortissement). Déduction de première année = min(dotation de première année, plafond). Report = dotation de première année − montant déduit. Le calcul est indicatif et ne remplace pas une analyse comptable ou fiscale adaptée à votre situation.
En location meublée non professionnelle, la déduction des amortissements concerne le régime réel. Au micro-BIC, l’abattement forfaitaire remplace la déduction individualisée des charges et amortissements.
Retirer le terrain avant tout calcul
Le terrain n’est pas amortissable. Il faut donc isoler sa valeur dans le prix d’acquisition, y compris pour un appartement en copropriété. Une quote-part de 15 %, laissant 85 % au bâti, constitue une hypothèse fréquente de simulation, pas un forfait automatiquement accepté. La localisation et la valeur foncière peuvent justifier une répartition différente.
Documentez cette estimation avec des références locales pertinentes, notamment des transactions comparables issues des données DVF, ou une évaluation professionnelle. Un pourcentage choisi uniquement pour augmenter l’amortissement fragilise le dossier.
Classer les frais, les travaux et le mobilier
Les frais d’acte et d’agence peuvent, selon l’option comptable applicable, être passés en charges ou intégrés au coût d’acquisition. S’ils sont immobilisés, leur affectation doit respecter la distinction entre terrain et construction. Le même montant ne peut jamais être déduit immédiatement puis amorti.
Les dépenses d’entretien courant se distinguent des travaux créant ou renouvelant durablement un élément du logement, généralement immobilisés. Mobilier et électroménager disposent de leur propre plan d’amortissement : ne les noyez pas dans celui du bâti.
Calculer la dotation avec une durée adaptée à chaque élément
En amortissement linéaire, la formule annuelle est la suivante : dotation = montant amortissable ÷ durée d’utilisation. Le taux annuel correspond à 100 % divisé par cette durée. Une télévision amortie sur 5 ans représente ainsi un taux de 20 % ; une table amortie sur 10 ans, un taux de 10 %.
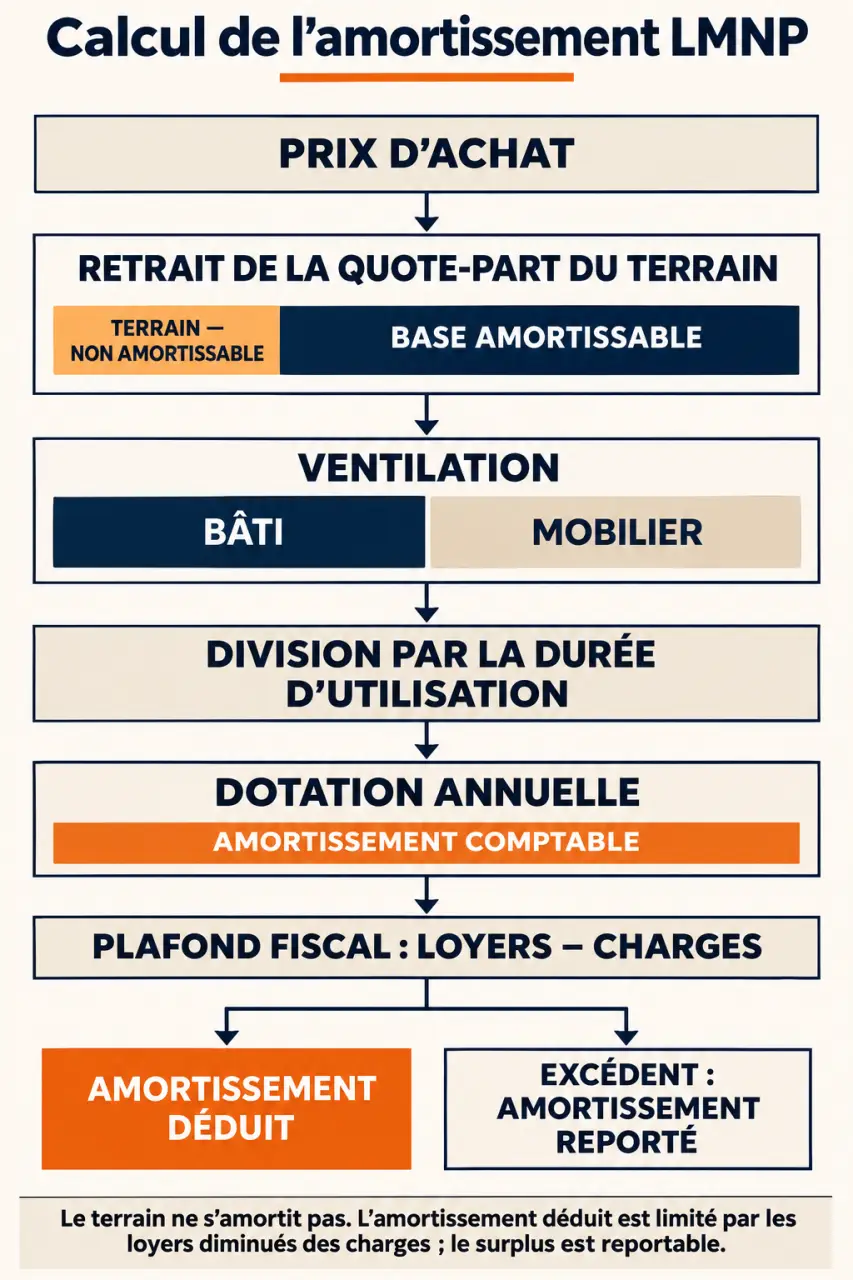
Pour l’immobilier, la décomposition par composants évite d’appliquer une durée unique à des éléments qui ne vieillissent pas au même rythme. Les repères suivants doivent être adaptés à l’état du bien et à sa durée d’utilisation résiduelle.
| Élément | Durée indicative | Point de vigilance |
|---|---|---|
| Gros œuvre | 50 à 80 ans | État de la structure |
| Toiture | 20 à 25 ans | Ancienneté et réfection prévue |
| Installations techniques | 25 à 30 ans | Nature des réseaux et équipements |
| Agencements | 12 à 15 ans | Qualité et état à l’entrée à l’actif |
| Mobilier | 5 à 10 ans | Usage et robustesse |
Une moyenne de 30 ans pour l’immobilier peut servir à une première estimation, mais ne remplace pas un plan par composants. De même, du mobilier est souvent amorti sur 5 à 7 ans, sans que cette durée convienne automatiquement à chaque équipement.
La première annuité tient compte de la date de mise en service, et pas simplement de la signature de l’achat. Dans une illustration simplifiée, une mise en service au milieu de l’année conduit à retenir environ la moitié de la dotation annuelle ; le calcul comptable exact applique le prorata temporis approprié.
Passer de la formule à un exemple chiffré
Prenons un logement acquis 250 000 €, avec une quote-part de terrain supposée et justifiée de 15 %. Pour rendre le mécanisme lisible, cet exemple utilise une durée moyenne de 30 ans, hors frais d’acquisition, travaux et mobilier.
- Terrain non amortissable : 250 000 × 15 % = 37 500 €.
- Bâti amortissable : 250 000 − 37 500 = 212 500 €.
- Dotation annuelle indicative : 212 500 ÷ 30 = environ 7 083 €.
Ajoutons 8 000 € de mobilier amortis sur 7 ans : la dotation correspondante atteint environ 1 143 € par an. Le total indicatif s’élève donc à 8 226 € pour une année complète, avant application du plafond fiscal.
Amortir ces mêmes meubles sur 30 ans ne donnerait qu’environ 267 € par an. Cette différence montre pourquoi la ventilation entre immobilier et mobilier compte autant que le prix d’achat. Il ne s’agit toutefois pas de choisir la durée la plus courte, mais celle qui correspond à l’utilisation attendue.
Constituez une « capsule comptable » à la mise en location : un dossier figé réunissant inventaire photographié, factures, état des équipements et justification du terrain. Lorsqu’un canapé ou une chaudière sera remplacé, ce point de départ permettra d’identifier l’ancien élément, sa valeur et son amortissement restant. Vous éviterez ainsi de conserver dans le tableau un équipement disparu tout en amortissant son remplaçant.
Appliquer le plafond et suivre les amortissements reportés
L’amortissement comptabilisé n’est pas nécessairement l’amortissement fiscalement déductible. Selon l’article 39 C du CGI, sa déduction ne peut pas créer ou aggraver un déficit lié à la location. Dans un cas simple, le plafond correspond aux loyers acquis diminués des autres charges déductibles, sans pouvoir être négatif.
Les intérêts d’emprunt peuvent entrer dans ces charges ; le remboursement du capital du crédit n’en fait pas partie. Si les charges dépassent déjà les loyers, aucun amortissement n’est déduit cette année-là.
| Étape du calcul | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Plafond de déduction | 2 000 € |
| Dotation comptable : 150 000 € × 2 % | 3 000 € |
| Amortissement déduit | 2 000 € |
| Amortissement reporté | 1 000 € |
Le résultat imposable de cet exemple devient nul. Les 1 000 € non déduits sont reportables, en principe sans limitation de durée, sous réserve des conditions de poursuite de l’activité et des plafonds des exercices suivants. Ils ne se confondent pas avec les déficits provenant des autres charges, qui suivent leurs propres règles.
Votre tableau annuel doit donc distinguer dotation comptable, montant déduit, report antérieur utilisé et stock restant. Un simple total d’amortissement ne suffit pas.
Comparer les régimes sans oublier la revente
Le régime réel mérite une simulation lorsque les charges et amortissements déductibles dépassent l’abattement du micro-BIC applicable à votre location. Pour une location meublée d’habitation classique bénéficiant d’un abattement de 50 %, comparez cette moitié des recettes aux déductions possibles au réel. Les locations touristiques nécessitent une vérification distincte de leurs règles et seuils.
Intégrez les coûts comptables et votre horizon de détention. La fiscalité à la revente compte aussi : dans le régime des plus-values immobilières des particuliers applicable au LMNP, les amortissements admis en déduction minorent désormais, en principe, le prix d’acquisition retenu pour calculer la plus-value. Des exceptions existent pour certaines résidences avec services. L’avantage annuel ne doit donc pas être considéré comme définitivement acquis sans examiner la cession.
Un simulateur fournit une première estimation, à condition de séparer terrain, composants, mobilier, charges et reports. Pour sécuriser le résultat, préparez l’acte d’achat, les factures, le financement et la date de mise en service. Un expert-comptable spécialisé peut valider les hypothèses, tenir le registre des immobilisations et établir la déclaration n° 2031 avec ses annexes. Son intervention est particulièrement utile lors d’une première mise en location ou de travaux importants.